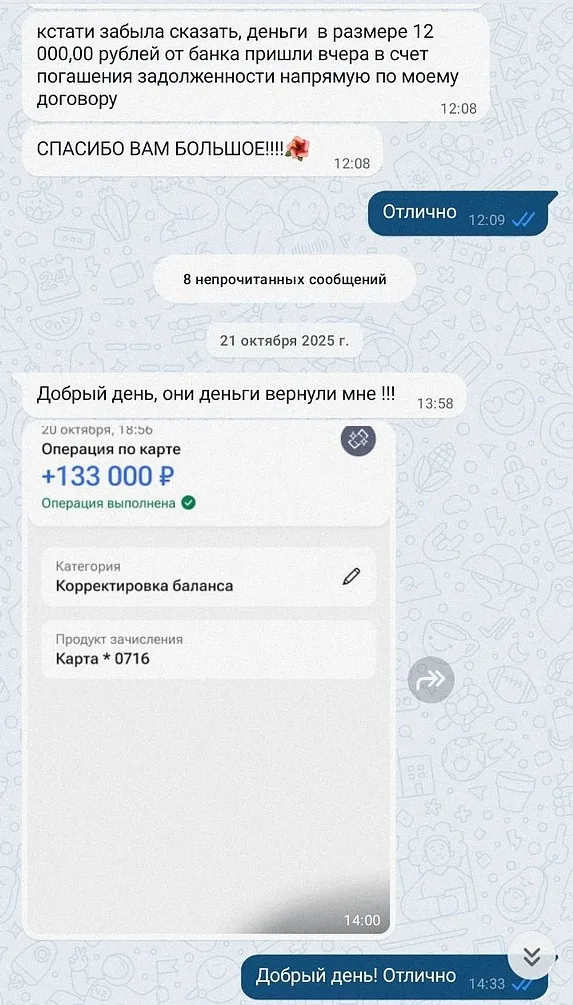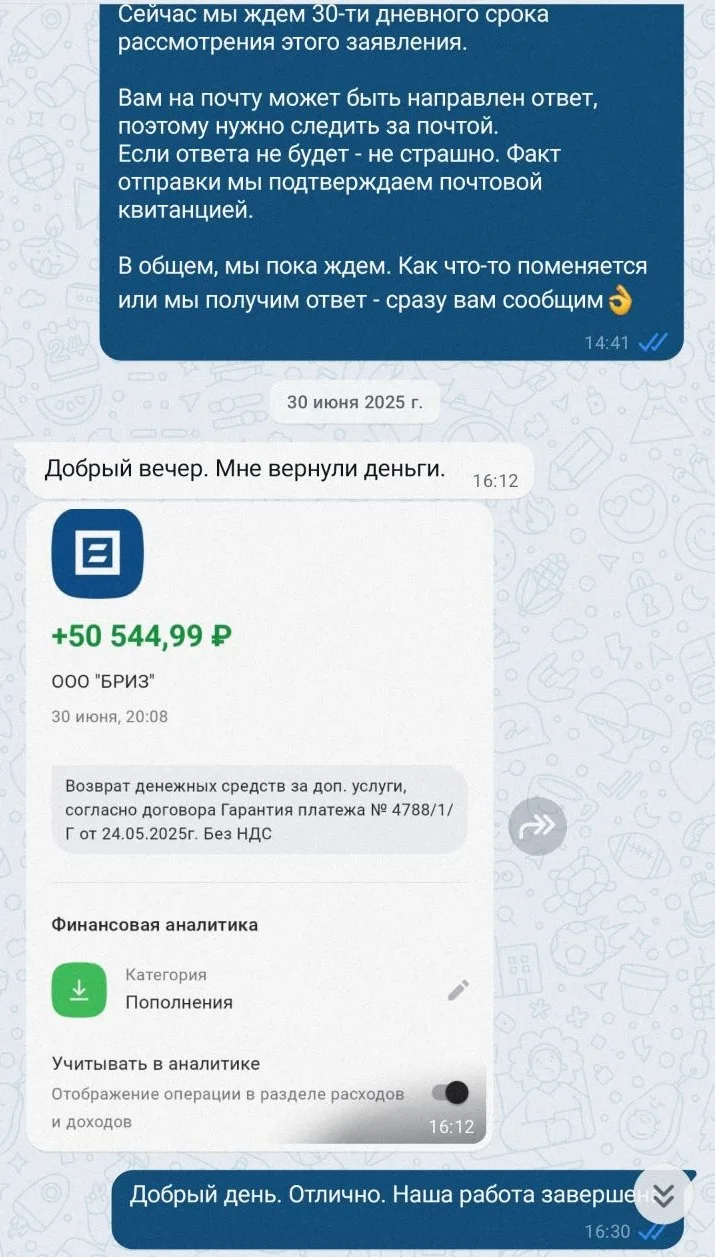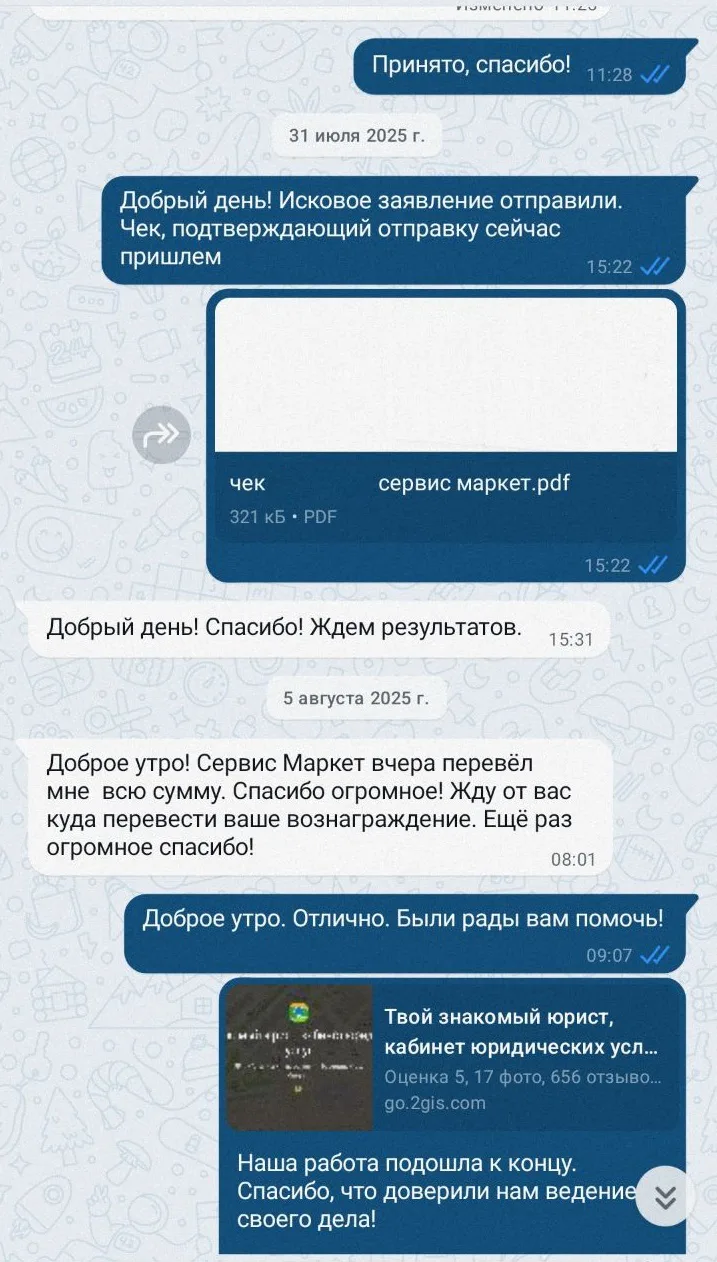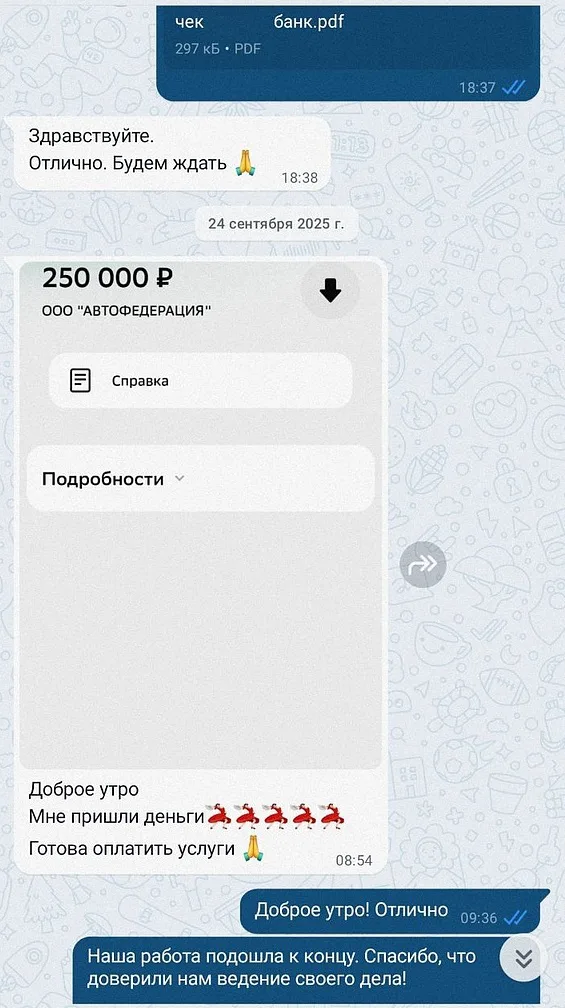
При покупке автомобиля за счёт автокредита ВТБ клиенту оформили карту «Автолюбитель» за 58 999,47 руб. Её стоимость включили в сумму кредита.
Карта даёт доступ к сервису помощи на дороге. Разберём, какие услуги входят в её стоимость и как вернуть деньги, если эта помощь вам не нужна.
Можно ли вернуть деньги за «Автолюбитель» ВТБ: коротко
«Автолюбитель» — платная карта ВТБ с сервисом помощи на дорогах и дополнительными возможностями для автомобилиста. Её могут оформить вместе с автокредитом в банке ВТБ и включить стоимость в сумму кредита.
Если услуга не нужна, от неё можно отказаться и потребовать возврата денег. Для этого нужно направить заявление в ВТБ. Сумма возврата зависит от условий услуги и того, какая её часть уже оказана.
Если по заявлению деньги не вернули, есть другие способы добиться возврата. В зависимости от ситуации мы готовим претензию, обращаемся к финансовому уполномоченному или в суд.

Сколько можно вернуть по вашему договору
Проверим договор, скидку и ставку по кредиту.
Сообщим, сколько можно вернуть. Бесплатно.


Что такое карта «Автолюбитель» ВТБ и нужна ли она вам
Какие услуги можно получить по карте помощи на дороге «Автолюбитель»
В описании карты на сайте ВТБ указаны эвакуация, подзарядка аккумулятора, замена колеса, подвоз топлива и помощь аварийного комиссара.
Услуги, ограничения и срок обслуживания зависят от программы вашей карты. Нынешнее предложение банка может отличаться от условий на дату покупки.
Сколько стоит карта «Автолюбитель» при автокредите
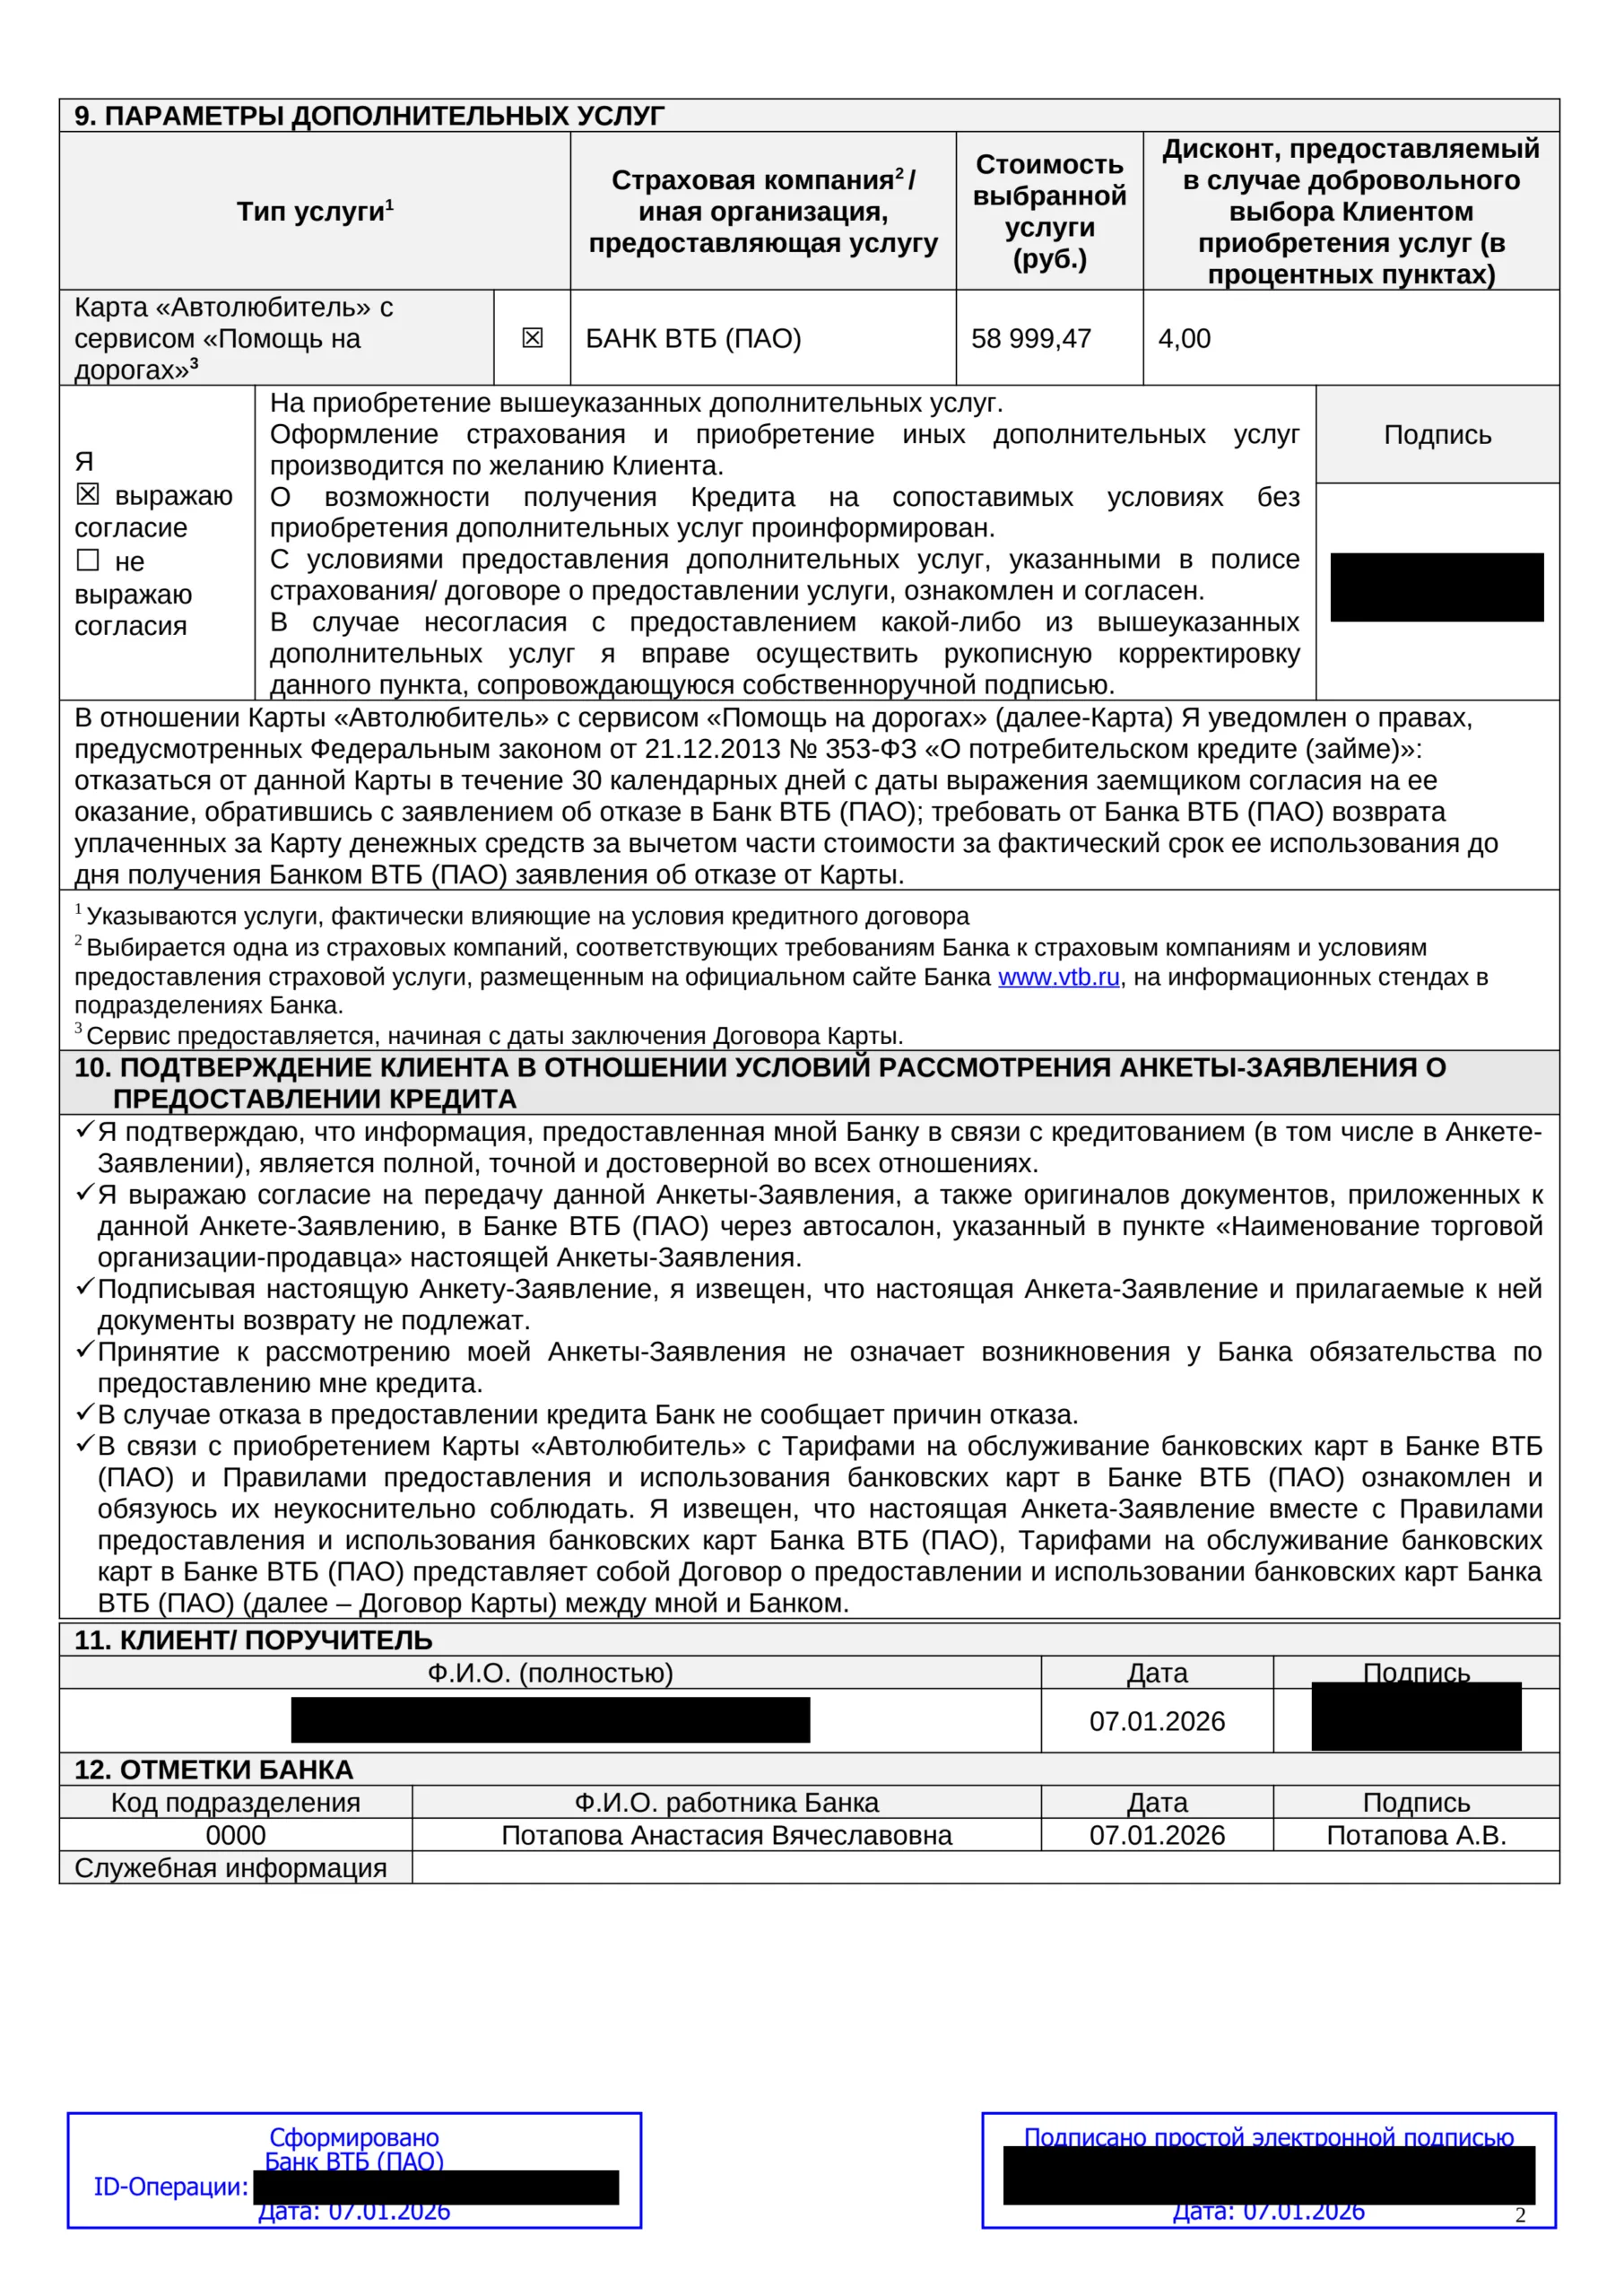
В анкете клиента стоимость карты — 58 999,47 руб. Поставщиком указан Банк ВТБ (ПАО).
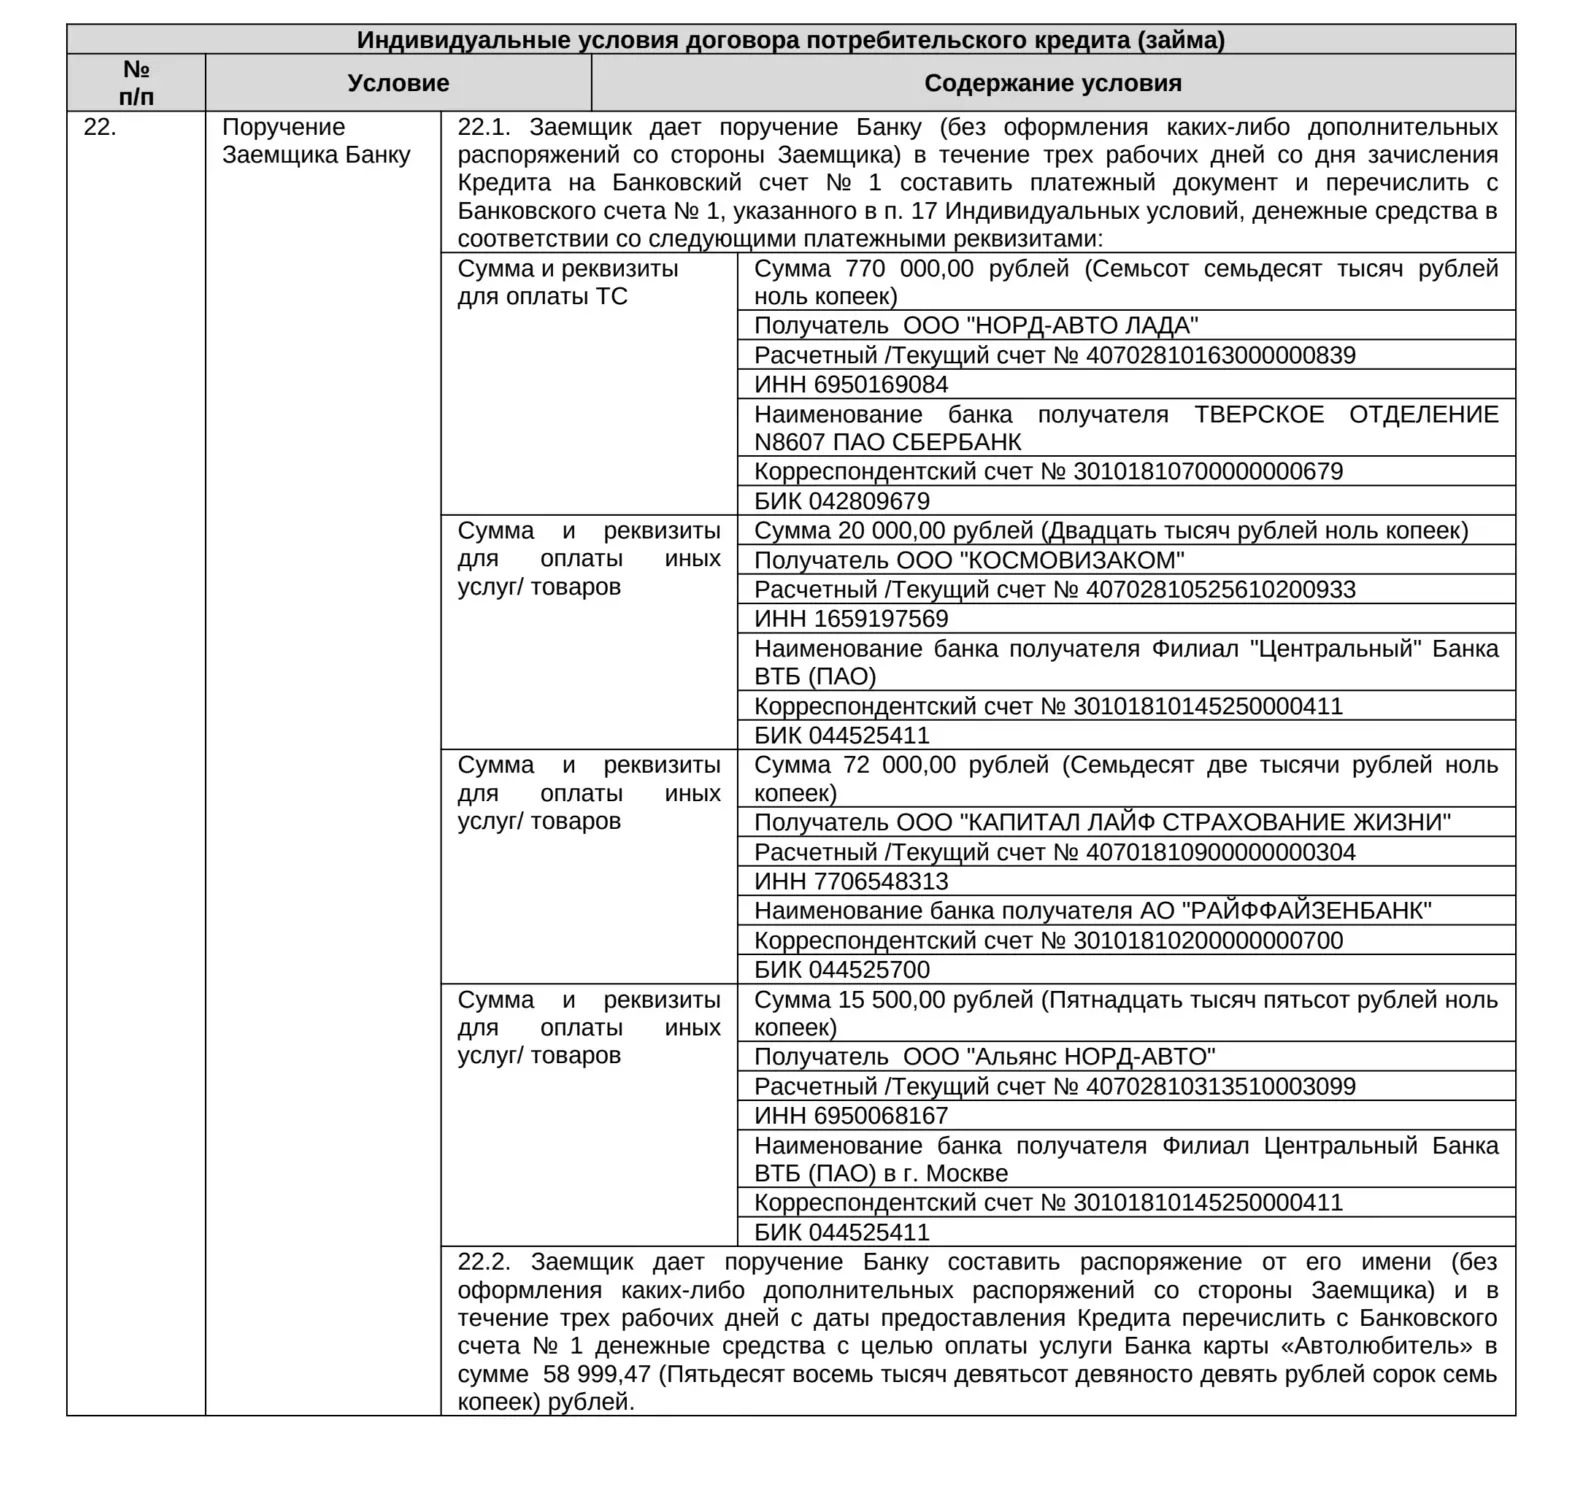
Пункт 22.2 кредитного договора предусматривает оплату карты из кредитных средств. Поэтому на её стоимость тоже начисляются проценты.
Карту имеет смысл сохранить, если такая помощь вам нужна, а цена и условия подходят. Если аналогичный сервис уже есть по КАСКО или пользоваться картой вы не планируете, можно рассмотреть возврат.
Если склоняетесь к расторжению, ответьте на несколько вопросов — посчитаем предварительную стоимость возврата с нашей помощью.
Ответьте на несколько вопросов — бесплатно
разберём вашу ситуацию, оценим риски
и рассчитаем стоимость наших услуг
Повысит ли ВТБ ставку после отказа от «Автолюбителя»
Возврат денег за карту не означает, что ставка обязательно повысится. У клиента, о котором рассказываем, она сохранилась на уровне 22,9%. При этом в его кредитном договоре было условие об отмене скидки к ставке при расторжении договора карты.
Условие о повышении ставки при отказе от «Автолюбителя»
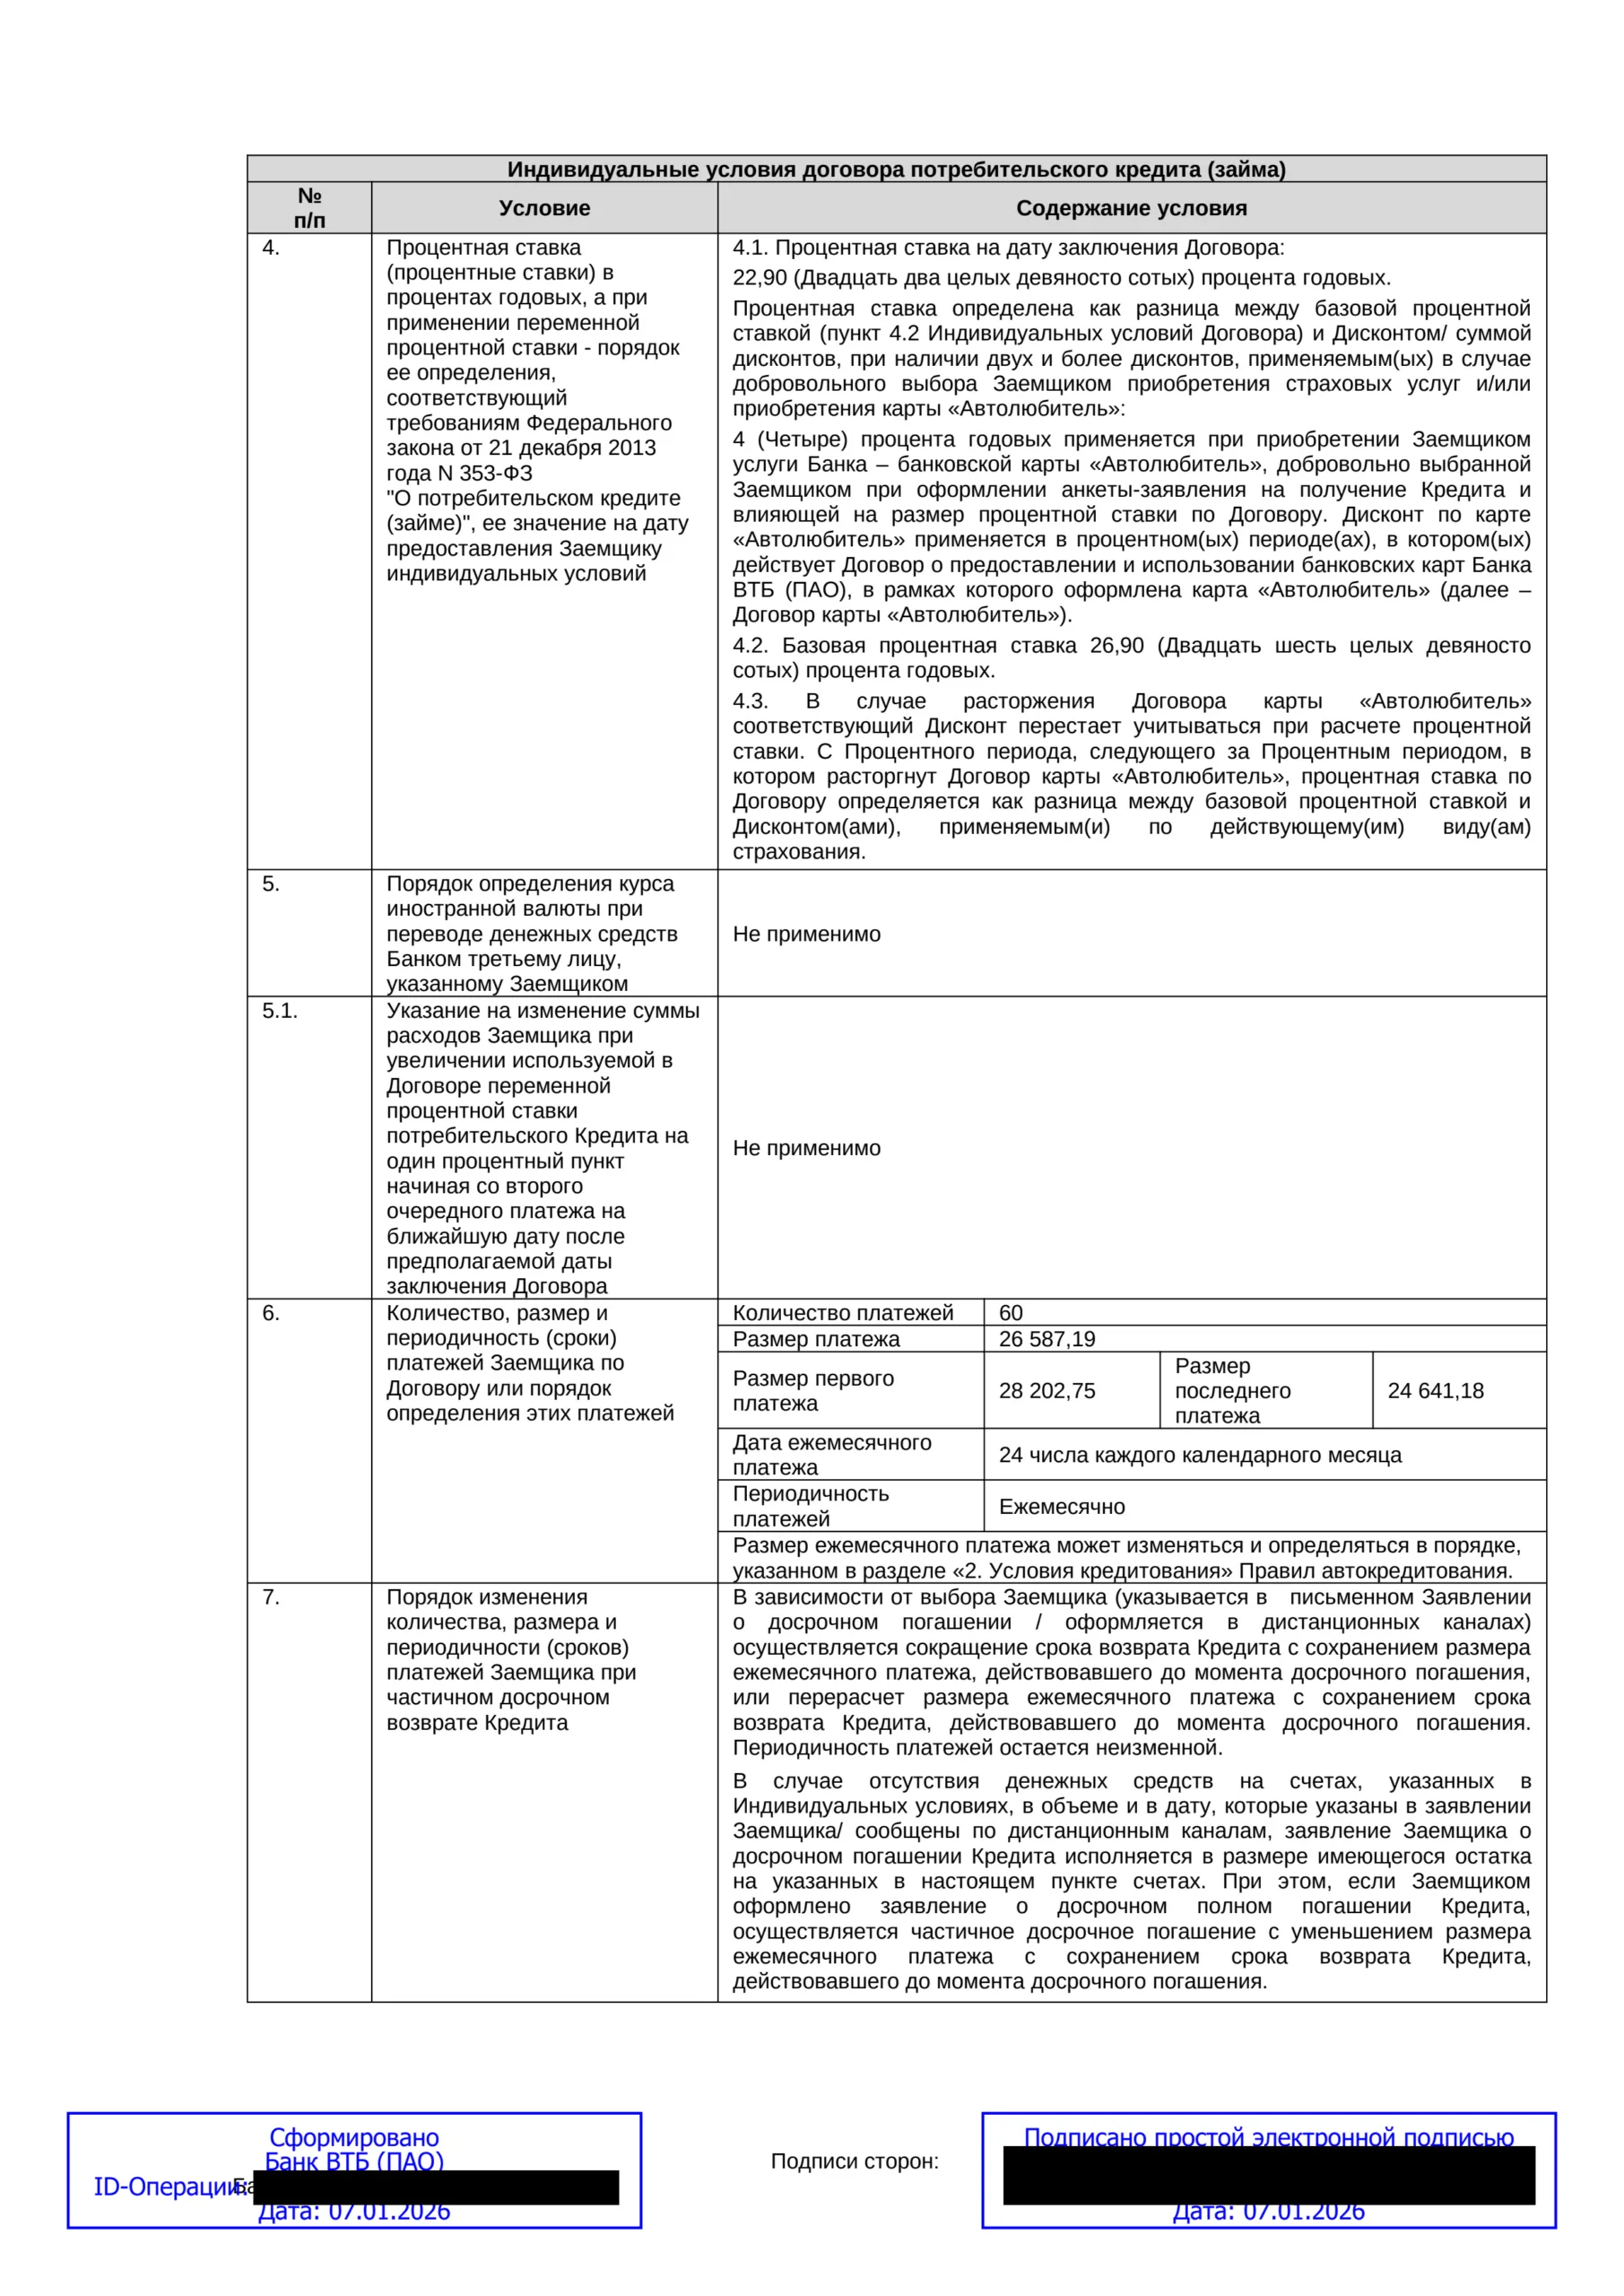
В пунктах 4.1–4.3 указаны три связанные величины: базовая ставка — 26,9%, снижение за «Автолюбитель» — четыре процентных пункта, ставка на дату оформления кредита — 22,9%.
По тексту пункта 4.3 после расторжения договора карты банк перестаёт учитывать соответствующее снижение. Новую ставку договор предусматривает со следующего процентного периода. Поэтому оценивать последствия только по названию услуги или словам сотрудника недостаточно: существенное условие находится в самом кредитном договоре.
Однако наличие пункта ещё не означает, что любое повышение законно. Статья 29 закона о банках запрещает одностороннее увеличение процентов по кредиту гражданина, кроме предусмотренных федеральным законом случаев. При разборе договора нужно установить, какое изменение предусмотрено, чем оно обосновано и соответствует ли закону.
По этой причине мы рассматриваем условие о карте вместе с кредитными документами до начала возврата. Если ставка уже изменена, предметом разбора становятся также уведомление банка и новый график: что именно изменилось, с какой даты и по какому основанию.
Возврат 58 999,47 руб. с сохранением ставки 22,9%
Клиент приобрёл автомобиль 7 января 2026 года, а 21 января обратился к нам. Заявление об отказе от «Автолюбителя» направили 23 января. ВТБ получил его 2 февраля — в пределах первых 30 дней.
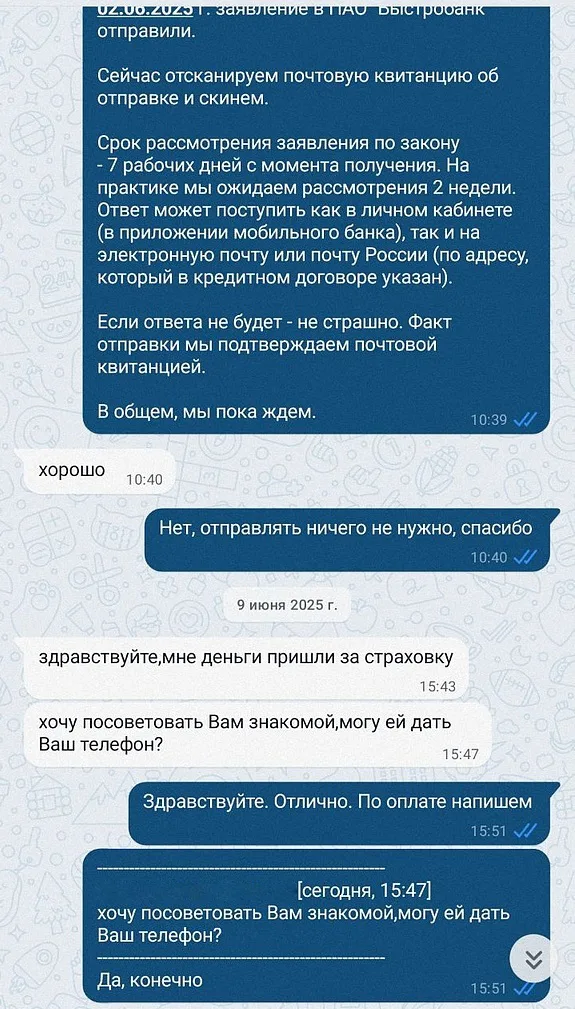
Возврат решился по заявлению: клиент получил все 58 999,47 руб. Ставка по кредиту осталась 22,9%. Этот случай показывает, почему формулировка о возможном изменении ставки сама по себе не должна становиться причиной отказаться от разбора покупки.
Условия других кредитов могут отличаться. Можете прислать кредитный договор нам и мы бесплатно проверим, как отказ от карты связан со ставкой. Мы прописываем в договоре свою ответственность за сохранение скидки и ставки по кредиту.
Что будет со скидкой на автомобиль при отказе от «Автолюбителя»
Наличие скидки на автомобиль само по себе не отменяет право отказаться от дополнительной услуги. Но связь цены машины с этой услугой нужно разобрать до возврата.
Покупку карты могут связать с получением скидки на автомобиль. Так дополнительные услуги становятся частью общей покупки, а их стоимость может попасть в автокредит. При этом снижение ставки банком и скидка на автомобиль от продавца — два разных условия.
Здесь важно не слепо верить словам менеджера автосалона, а смотреть, что записано в документах. В договоре купли-продажи и соглашении о скидке должно быть видно, с какой именно услугой связана цена автомобиля, сколько составляет скидка и что предусмотрено при отказе от услуги. Устное объяснение менеджера не заменяет эти условия.
Подпись под соглашением также не делает законным любое требование салона. Условия, ущемляющие права потребителя, недействительны по статье 16 закона о защите прав потребителей. Если продавец создал лишь видимость скидки и манипулировал конечной ценой, суд может полностью или частично отказать ему во взыскании доплаты. Это разъяснил Конституционный Суд в постановлении № 14-П от 3 апреля 2023 года.
В нашей практике были споры, в которых автосалоны требовали вернуть скидку, а суды им отказывали. Эти дела помогают увидеть, почему вывод нужно делать по условиям покупки и основаниям требования продавца.
В видео разбираем три дела, в которых автосалон требовал вернуть скидку, но суд ему отказал.
До начала работы мы разбираем документы по всей покупке, включая соглашение о скидке. Если салон предъявляет требование о доплате, оцениваем его основания и готовим защиту. Ответственность за сохранение скидки и ставки закрепляем в нашем договоре.
Как отказаться от карты «Автолюбитель» ВТБ и вернуть деньги
Для отказа нужно направить в ВТБ заявление о расторжении договора карты и возврате уплаченной суммы. В показанной анкете банк прямо указан как адресат такого обращения.
В заявлении важно обозначить именно платную услугу и требование вернуть её стоимость. Простая блокировка банковской карты не заменяет такое требование. Подтверждение отправки и получения заявления помогает установить дату отказа и отсчитать срок возврата.
Возврат в первые 30 дней после оформления карты
Для дополнительных услуг, приобретённых при оформлении потребительского кредита, предусмотрен период охлаждения — 30 календарных дней со дня согласия на услугу. В этот срок можно заявить отказ и потребовать деньги обратно.
При своевременном обращении деньги должны вернуть не позднее семи рабочих дней со дня получения заявления. Из суммы может быть вычтена стоимость части услуги, фактически оказанной до получения отказа. Это предусмотрено частями 2.7 и 2.9 статьи 7 закона № 353-ФЗ. Семь рабочих дней — именно срок возврата денег.
Если банк удерживает часть платы, нужен расчёт: какая услуга была оказана до отказа и как определена её стоимость. В деле клиента из Брянской области заявление поступило в период охлаждения, а итогом стал возврат всей платы за карту.
Возврат денег за «Автолюбитель» после 30 дней
После 30 дней возможность возврата не исчезает автоматически. Для продолжающегося обслуживания сохраняется право отказаться от услуги. Меняются основания требования и вопросы, от которых зависит сумма.
Статья 32 закона о защите прав потребителей позволяет отказаться от договора оказания услуг в любое время с оплатой фактических расходов исполнителя, связанных с этим договором. Поэтому при позднем обращении разбираем, за что внесена плата, какое обслуживание продолжалось и чем обоснованы удержания банка.
Из этого не следует, что после любого срока всем возвращают всю стоимость карты. Но и ссылка только на окончание первых 30 дней не отвечает на вопрос о праве отказаться от дальнейшего обслуживания. В следующем примере после такого отказа банка мы продолжили работу и добились полного возврата.
Возврат денег за карту после погашения автокредита
Возврат платы за карту возможен и после погашения автокредита. Закрытие кредита само по себе не возвращает стоимость услуги: для неё требуется отдельное обращение.
Клиент из Республики Башкортостан оформил «Автолюбитель» за 491 704,03 руб. 8 января 2025 года. Кредит полностью погасил и закрыл 1 ноября. После этого обратился к нам за помощью с возвратом платы за карту.
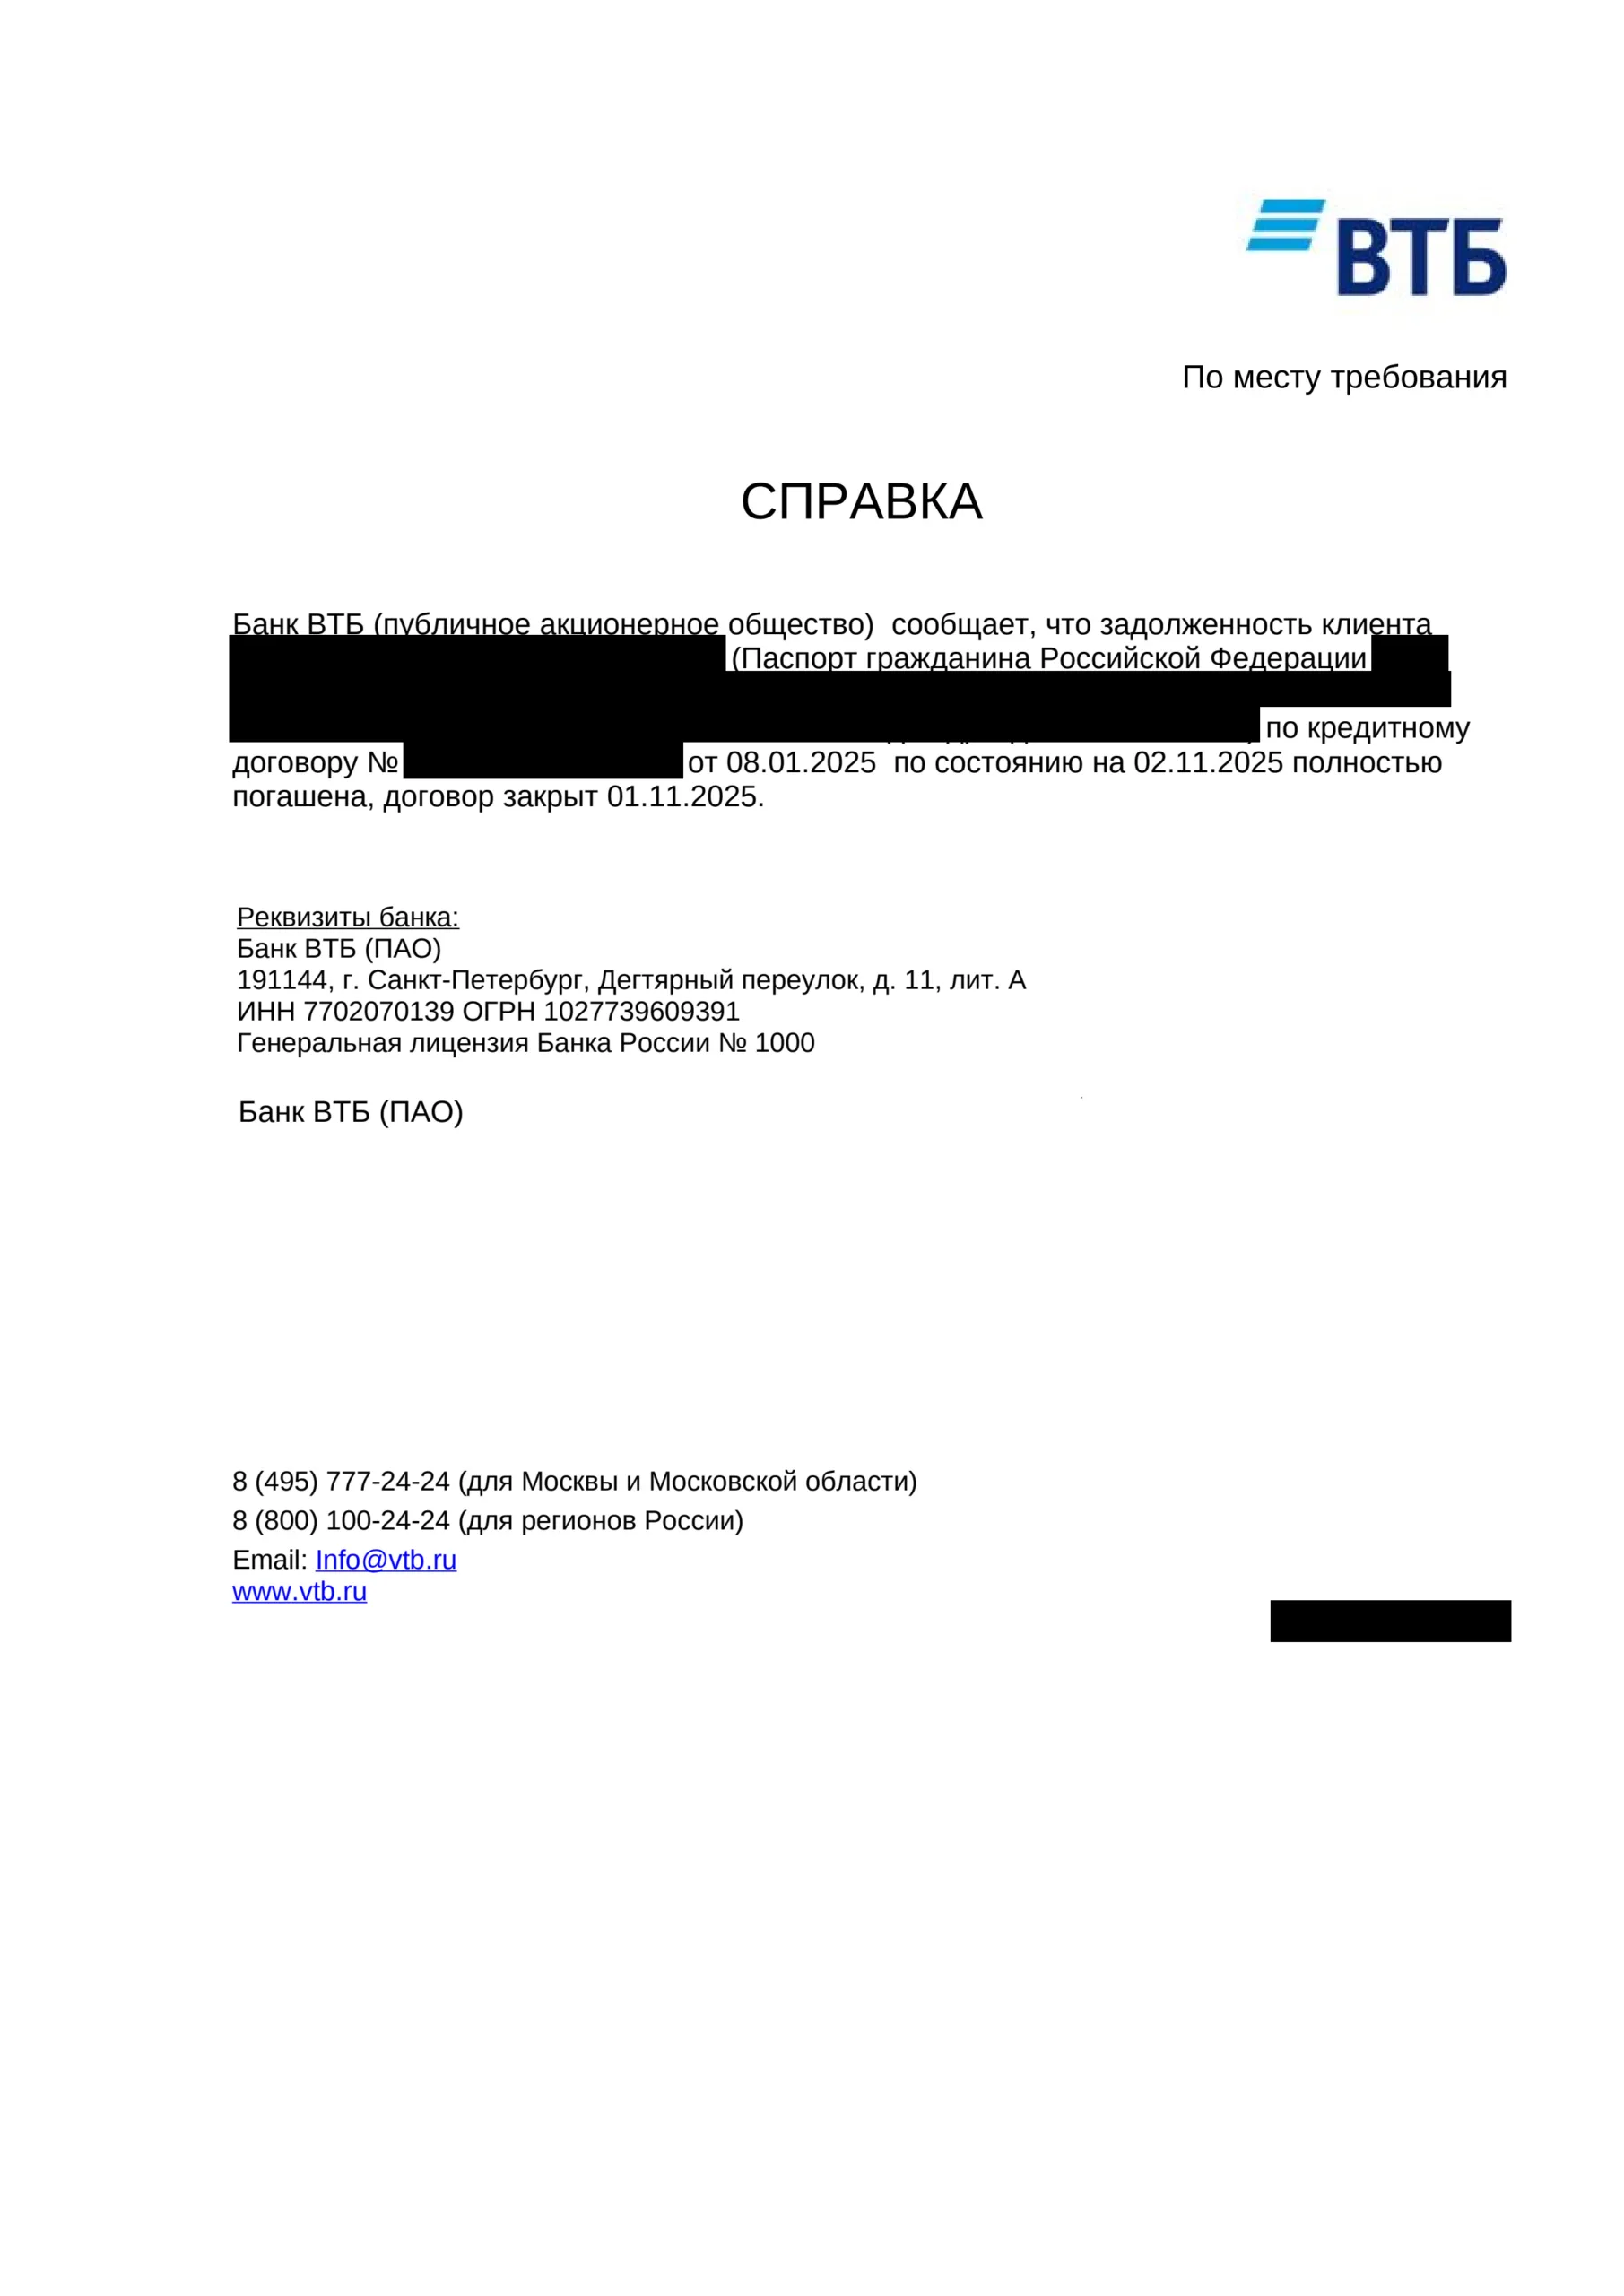
Банк получил заявление 17 ноября 2025 года. Таким образом, обращение состоялось после закрытия кредита и значительно позже периода охлаждения. Это не помешало продолжить дело, хотя по первому заявлению деньги не вернули.
Порядок составления, адресата и способы отправки разбираем отдельно в материале «Заявление о возврате денег за навязанные услуги при автокредите». Для работы с нами достаточно прислать имеющиеся договоры и, если обращение уже было, заявление и ответ банка.
Что делать, если ВТБ не вернул деньги за «Автолюбитель»
Письменный отказ позволяет понять, с чем именно предстоит спорить. Дальнейшее требование должно отвечать на причину отказа и объяснять, почему уплаченная сумма подлежит возврату.
Как вернули деньги после отказа ВТБ из-за пропуска 30 дней
В деле клиента из Башкортостана ВТБ указал, что для возврата платы за карту нужно было обратиться до 7 февраля 2025 года, а первое требование поступило 17 ноября. Банк также сослался на согласие с условиями кредита и поручение оплатить карту.
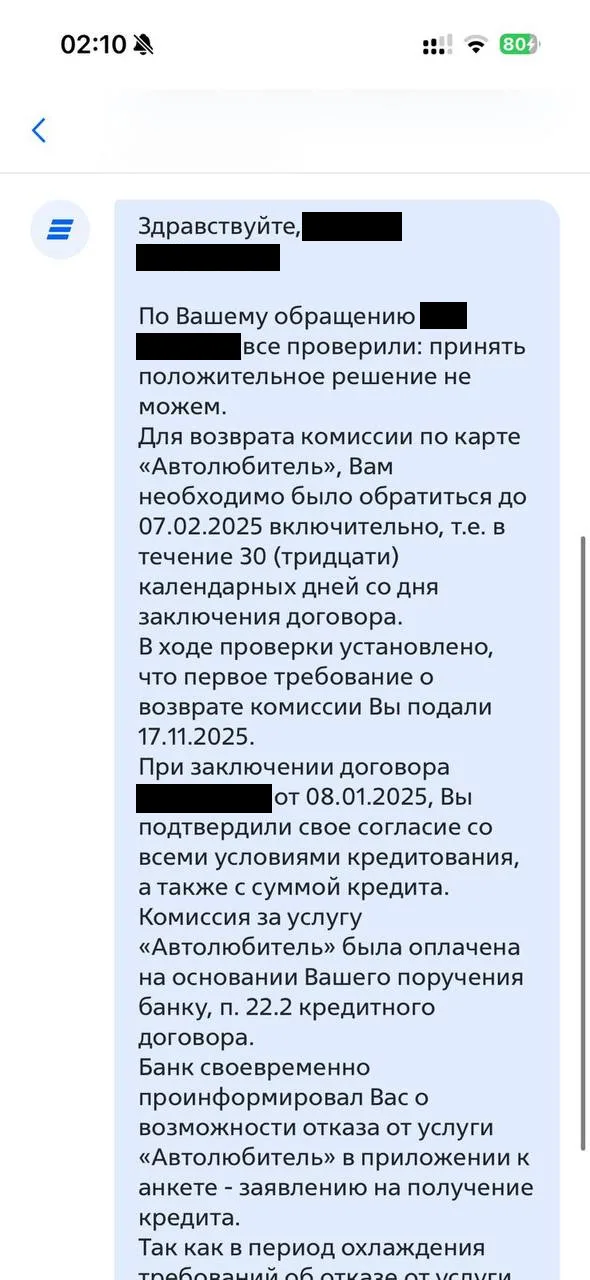

Согласие на покупку объясняет, почему банк перечислил деньги за карту. Но оно не отменяет предусмотренное законом право впоследствии отказаться от услуги. А истечение периода охлаждения требует рассмотреть другие основания возврата, включая отказ от продолжающегося обслуживания.
Мы продолжили предъявлять требование ВТБ, направили претензию, а после отказов обратились к финансовому уполномоченному. В обращении обосновали право клиента отказаться от услуги и потребовали вернуть уплаченные деньги.
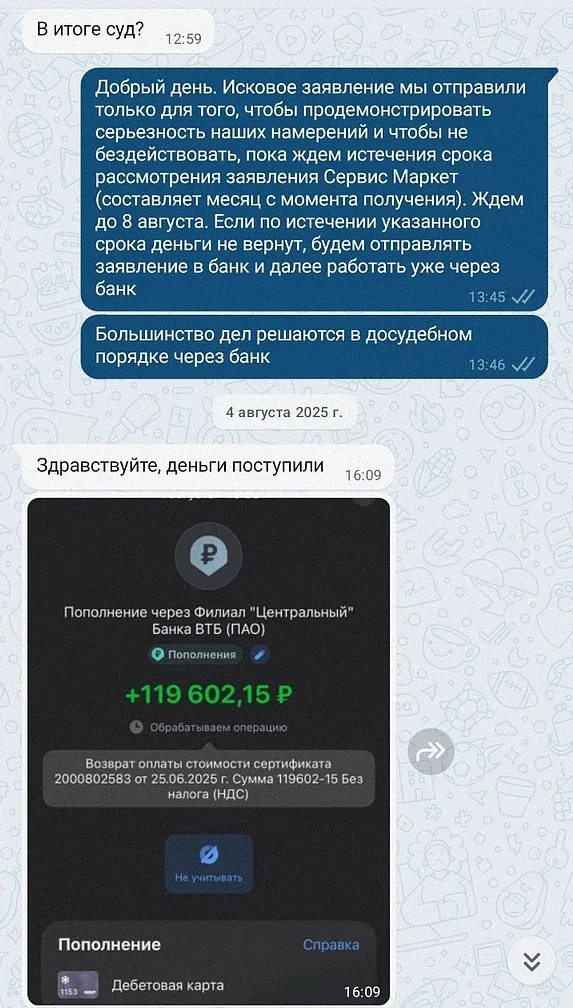
После обращения к финансовому уполномоченному клиент получил 491 704,03 руб. — всю стоимость «Автолюбителя». Дело завершилось возвратом, хотя первоначальная позиция банка была иной.
Когда обращаться к финансовому уполномоченному или в суд
По денежному спору с банком перед судом может потребоваться обращение к финансовому уполномоченному. В частности, он рассматривает соответствующие имущественные требования не более 500 000 руб., если со дня, когда потребитель узнал или должен был узнать о нарушении права, прошло не более трёх лет. Для споров, входящих в его компетенцию, этот порядок нужно соблюсти.
Сначала банку предъявляют заявление о восстановлении нарушенного права. Для установленного порядка обращения к финансовому уполномоченному срок ответа составляет 15 рабочих дней, если заявление направлено по стандартной форме в электронном виде и с момента нарушения прошло не более 180 дней; в остальных случаях — 30 дней. Эти сроки не заменяют срок возврата денег при отказе в период охлаждения.
Если спор не урегулирован, готовим обращение к финансовому уполномоченному: прикладываем договоры, сведения об оплате, требования и ответы банка, объясняем основания и сумму возврата. Если спор не относится к его компетенции либо после этого порядка требуется судебная защита, готовим иск. Документы к обращению предусмотрены статьёй 17 закона № 123-ФЗ.
Для суда нужно сформулировать конкретное требование к банку, рассчитать взыскиваемую сумму и обосновать, почему отказ или удержание денег неправомерны. В случае клиента из Башкортостана до судебного взыскания доходить не потребовалось: деньги вернулись после обращения к финансовому уполномоченному.
Практика возврата денег за «Автолюбитель» ВТБ
Две истории выше показывают, почему способ возврата выбирают по обстоятельствам покупки и уже состоявшимся обращениям.
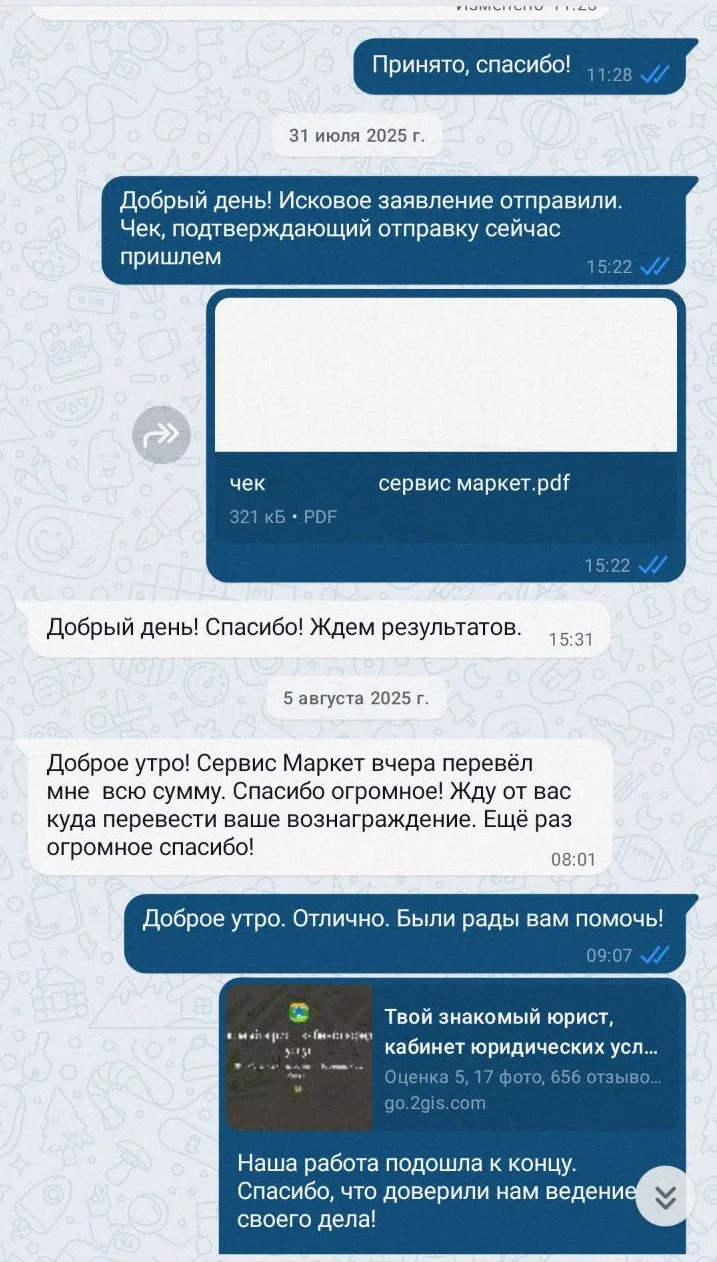
Клиент из Брянской области обратился вскоре после оформления кредита. Заявления оказалось достаточно для возврата 58 999,47 руб., ставка сохранилась. Клиент из Башкортостана пришёл после погашения кредита и получил от банка отказы со ссылкой на срок. Для возврата 491 704,03 руб. потребовались дальнейшие требования и обращение к финансовому уполномоченному.
До начала работы мы выясняем эти различия: когда оформлена карта, что предусмотрено договором, обращался ли уже клиент и чем банк обосновывает свою позицию. Так становится понятно, какие действия нужны для возврата. Ниже — опубликованные результаты нашей работы.
Как мы помогаем вернуть деньги за «Автолюбитель» при автокредите
Начнём с бесплатной проверки документов. Можете прислать фотографии договоров по покупке автомобиля и «Банка ВТБ» в удобный вам мессенджер. Если уже обращались за возвратом, отправьте направленное заявление и ответ компании, если есть.
Если не знаете, какие документы нужны, или договоров нет на руках — всё равно напишите. Разберёмся с тем, что у вас есть. Подскажем, где получить недостающие документы и на что обратить внимание.
Проверим, что можно вернуть и как действовать в вашей ситуации. Разберём, есть ли у салона законное основание требовать доплату и может ли банк повысить ставку. Объясним это до начала работы.
После проверки согласуем стоимость нашей работы. Подготовку заявлений и претензий, обращения в банк и дальнейшее ведение дела берём на себя. Если потребуется суд, заранее объясним порядок участия и оформления документов. Если автосалон предъявит требование по скидке, защиту по этому вопросу тоже берём на себя. Объём работы и условия закрепляем в договоре.
Работаем дистанционно с клиентами по всей России. Общаться можно в удобном мессенджере, а за ходом своего дела — следить на нашем сайте.
Предоплаты нет. Наши услуги оплачиваются после того, как деньги поступят на ваш счёт. До этого оплачивать нашу работу из своих средств не нужно.
и скажем,
- 1Проверим скидку и ставку
- 2Оплата после возврата денег
- 3Дистанционно по всей России


Подробнее о нас, наших результатах и отзывы клиентов
«Знакомый юрист»
– а не просто оказываем услуги
Помогаем вернуть деньги за навязанные услуги по автокредиту – без предоплаты, с гарантией в договоре и по всей России
Кто будет заниматься
вашим вопросом
Познакомьтесь с нашей командой
-

Хусаенов Айрат
Основатель и директор
В 2020 году основал компанию «Знакомый Юрист». Отвечает за организацию её работы, подбор команды и развитие рабочих процессов. -
Олег Сальников
Управляющий партнёр
Помогает разбирать сложные юридические вопросы. Проводит правовую оценку материалов по возврату допуслуг и страховок, оформленных при кредитовании.Казанский (Приволжский) федеральный университет
Бакалавриат
Гражданское право и процесс
Год окончания — 2020 год
Магистратура
Правовое сопровождение бизнеса
Год окончания — 2022 год -
Айгуль Гараева
Ведущий юрист
Координирует работу юридического отдела и помогает команде вырабатывать подходы к ведению дел.Российский государственный университет правосудия имени В. М. Лебедева, Казанский филиал
Бакалавриат
Юриспруденция
Год окончания — 2021 год
Магистратура
Юрист в сфере гражданско-правовых отношений
Год окончания — 2023 год -
Дарья Кургузова
Заместитель ведущего юриста
Поддерживает связь с клиентами на разных этапах работы. Объясняет, что происходит по делу, и помогает разобраться в возникающих вопросах.Башкирский государственный университет
Бакалавриат
Юриспруденция
Год окончания — 2022 год
Казанский (Приволжский) федеральный университет
Магистратура
Юриспруденция
Год окончания — 2024 год -
Владислав Шовкопляс
Юрист
Сопровождает судебные дела — от подготовки иска до исполнения решения суда.Российский государственный университет правосудия, Москва
Бакалавриат
Юриспруденция
Год окончания — 2023 год -
Диана Ахмадиева
Юрист
Представляет интересы клиентов в суде, в том числе в спорах с государственными органами.Государственный университет морского и речного флота имени адмирала С. О. Макарова
Бакалавриат
Юриспруденция
Год окончания — 2023 год
Магистратура
Юриспруденция
Год окончания — 2026 год -
Ксения Козина
Юрист
Разбирает документы по делу и ищет несоответствия, которые могут иметь значение в споре. Использует найденные детали при подготовке правовых аргументов.Российский государственный университет правосудия, Казанский филиал
Среднее профессиональное образование
Квалификация — специалист по судебному администрированию
Год окончания — 2023 год
Специалитет
Судебная и прокурорская деятельность
Планируемый год окончания — 2027 год -
Анна Сенченко
Юрист
Помогает клиентам урегулировать спор через мировое соглашение, когда это возможно.Поволжский институт управления имени П. А. Столыпина РАНХиГС
Бакалавриат
Юриспруденция
Год окончания — 2024 год
Российский государственный университет правосудия имени В. М. Лебедева, Казанский филиал
Магистратура
Юриспруденция
Год окончания — 2026 год -
Дарья Захарова
Юрист по банкротству
Сопровождает процедуру банкротства: собирает и подаёт документы, участвует в судебных заседаниях и ведёт дело на всех этапах.Казанский (Приволжский) федеральный университет
Бакалавриат
Юриспруденция
Год окончания — 2026 год -
Аделя Хаматгалева
Юрист первичной консультации
Знакомство с компанией часто начинается с разговора с Аделей. Она проводит первичную консультацию, помогает разобраться в вашей ситуации и объясняет порядок дальнейших действий. -
Станислав Малов
Юрист первичной консультации
Проводит первичные консультации по телефону и в переписке. Разбирает ситуацию клиента и отвечает на вопросы о дальнейших действиях.Российский государственный университет правосудия, Казанский филиал
Бакалавриат
Гражданско-правовой профиль
Год окончания — 2022 год
по всей стране
ведение своего дела
Помогаем вернуть деньги