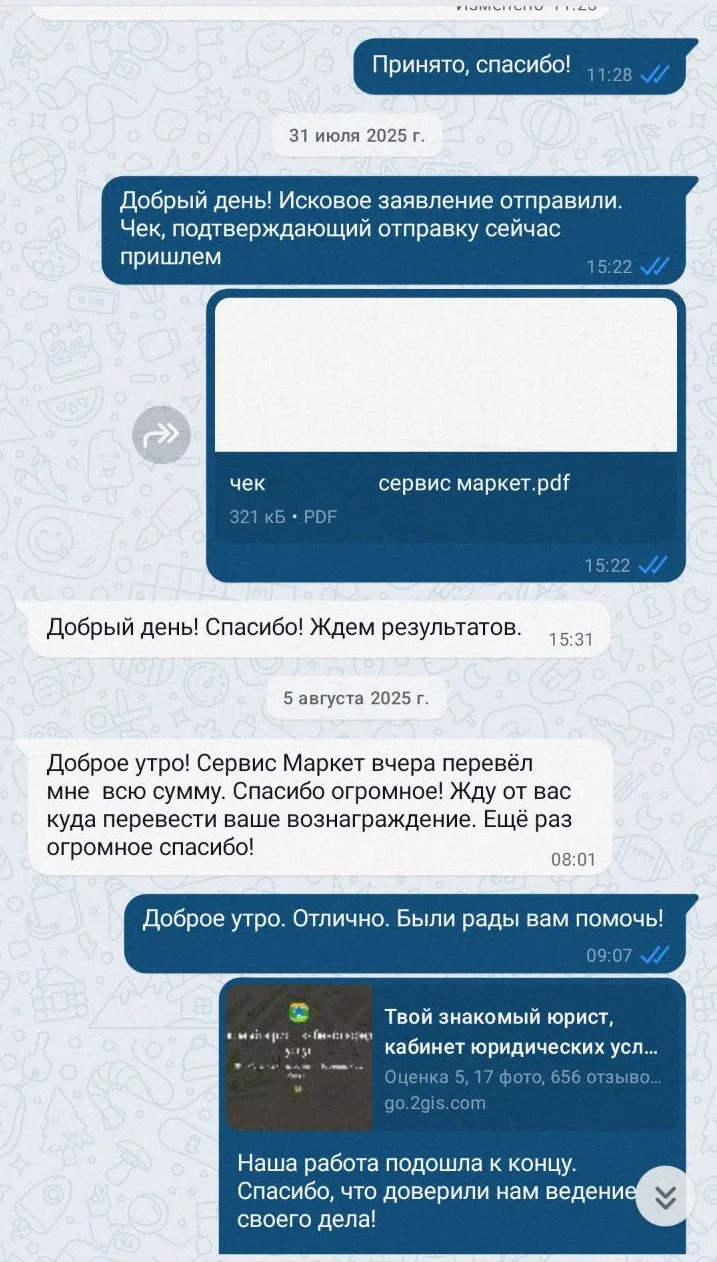
Клиенту при покупке автомобиля в кредит Локо-Банка оформили «Платежную гарантию» ООО «Авто-Защита» за 130 680 рублей.
Другим клиентам к автокредиту Локо-Банка оформляли другие продукты этой компании — «Поручительство» и «Финансовую защиту автомобилиста». Разберём на их документах, что даёт каждый продукт, можно ли от них отказаться и вернуть деньги, если такая защита не нужна.
Можно ли отказаться от услуг ООО «Авто-Защита» и вернуть деньги: коротко
Да. От платёжной гарантии, поручительства и финансовой защиты автомобилиста можно отказаться в одностороннем порядке и потребовать деньги назад. Согласие компании или банка для этого не нужно.
Если с оформления прошло не больше 30 дней, компания должна вернуть деньги в течение семи рабочих дней после получения заявления. Отказаться можно и позже. Только тогда Авто-Защита вправе удержать фактические расходы.
Если отправляете заявление сами, Авто-Защита часто не отвечает — особенно когда 30 дней с оформления уже прошли. Тогда деньги возвращают через суд, а если вы отказались в первые 30 дней, — ещё и через банк. Ниже разберём каждый продукт, способы возврата и примеры из нашей практики.

Сколько можно вернуть по вашему договору
Проверим договор, скидку и ставку по кредиту.
Сообщим, сколько можно вернуть. Бесплатно.


Что такое ООО «Авто-Защита» и какие продукты оформляют при кредите в Локо-Банке
ООО «Авто-Защита» принадлежит Локо-Банку: по данным ЕГРЮЛ, банк — учредитель компании. Она зарегистрирована в Москве в 2020 году, ИНН 7722488510. Её продукты оформляют при покупке автомобиля в кредит, и в нашей работе это почти всегда кредит Локо-Банка.
Все продукты компании связаны с кредитом: они обещают помощь, если платить по нему станет трудно. Цена зависит от суммы кредита и срока действия продукта.
| Продукт | Как называется документ | Что обещает компания | Цена по тарифам компании |
|---|---|---|---|
| Платежная гарантия | Сертификат «Платежная гарантия», номер начинается с ПГ | Заплатить банку, если клиент 60 дней не вносит платёж | 0,27–0,44% суммы кредита за каждый месяц |
| Поручительство | «Поручительство», номер сертификата начинается с ПР | Внести за клиента от 2 до 15 ежемесячных платежей при потере работы, падении дохода или инвалидности | 0,27–0,44% суммы кредита за каждый месяц |
| Финансовая защита автомобилиста | Сертификат опционного договора, номер начинается с ФЗА | Выкупить машину за сумму долга, если клиенту нечем платить по кредиту | 3–4,2% суммы кредита за каждый год |
| «Свой автоюрист» | Сертификат абонентского договора | Юридические консультации автомобилисту | от 10 000 до 28 000 рублей в год |
«Свой автоюрист» встречается реже других. В нашей работе его оформляли вместе с платёжной гарантией.
Условия, которые мы разбираем ниже, взяты из общих условий Авто-Защиты в редакции, действующей с 1 сентября 2025 года. Если договор оформлен раньше, пункты могут отличаться.
Как понять, какой продукт оформили вам
Посмотрите заголовок сертификата и первые буквы номера: ПГ, ПР или ФЗА. Продукт и его цена также указаны в заявлении на кредит среди дополнительных услуг.
У одного покупателя может быть сразу два продукта Авто-Защиты. В нашей работе встречались, например, платёжная гарантия вместе со «Своим автоюристом».
Если сертификата на руках нет, запросите копию в Локо-Банке или в самой компании. Перечисление денег в ООО «Авто-Защита» обычно видно в выписке по кредитному счёту.
«Платежная гарантия» Авто-Защиты в кредите Локо-Банка: что это и что она даёт
Платёжная гарантия — это независимая гарантия (статья 368 ГК РФ). Авто-Защита обязуется перед банком: если клиент перестанет платить по кредиту, она заплатит банку вместо него. Платит за гарантию клиент, а получить по ней деньги может только банк.
Что указано в сертификате за 130 680 рублей
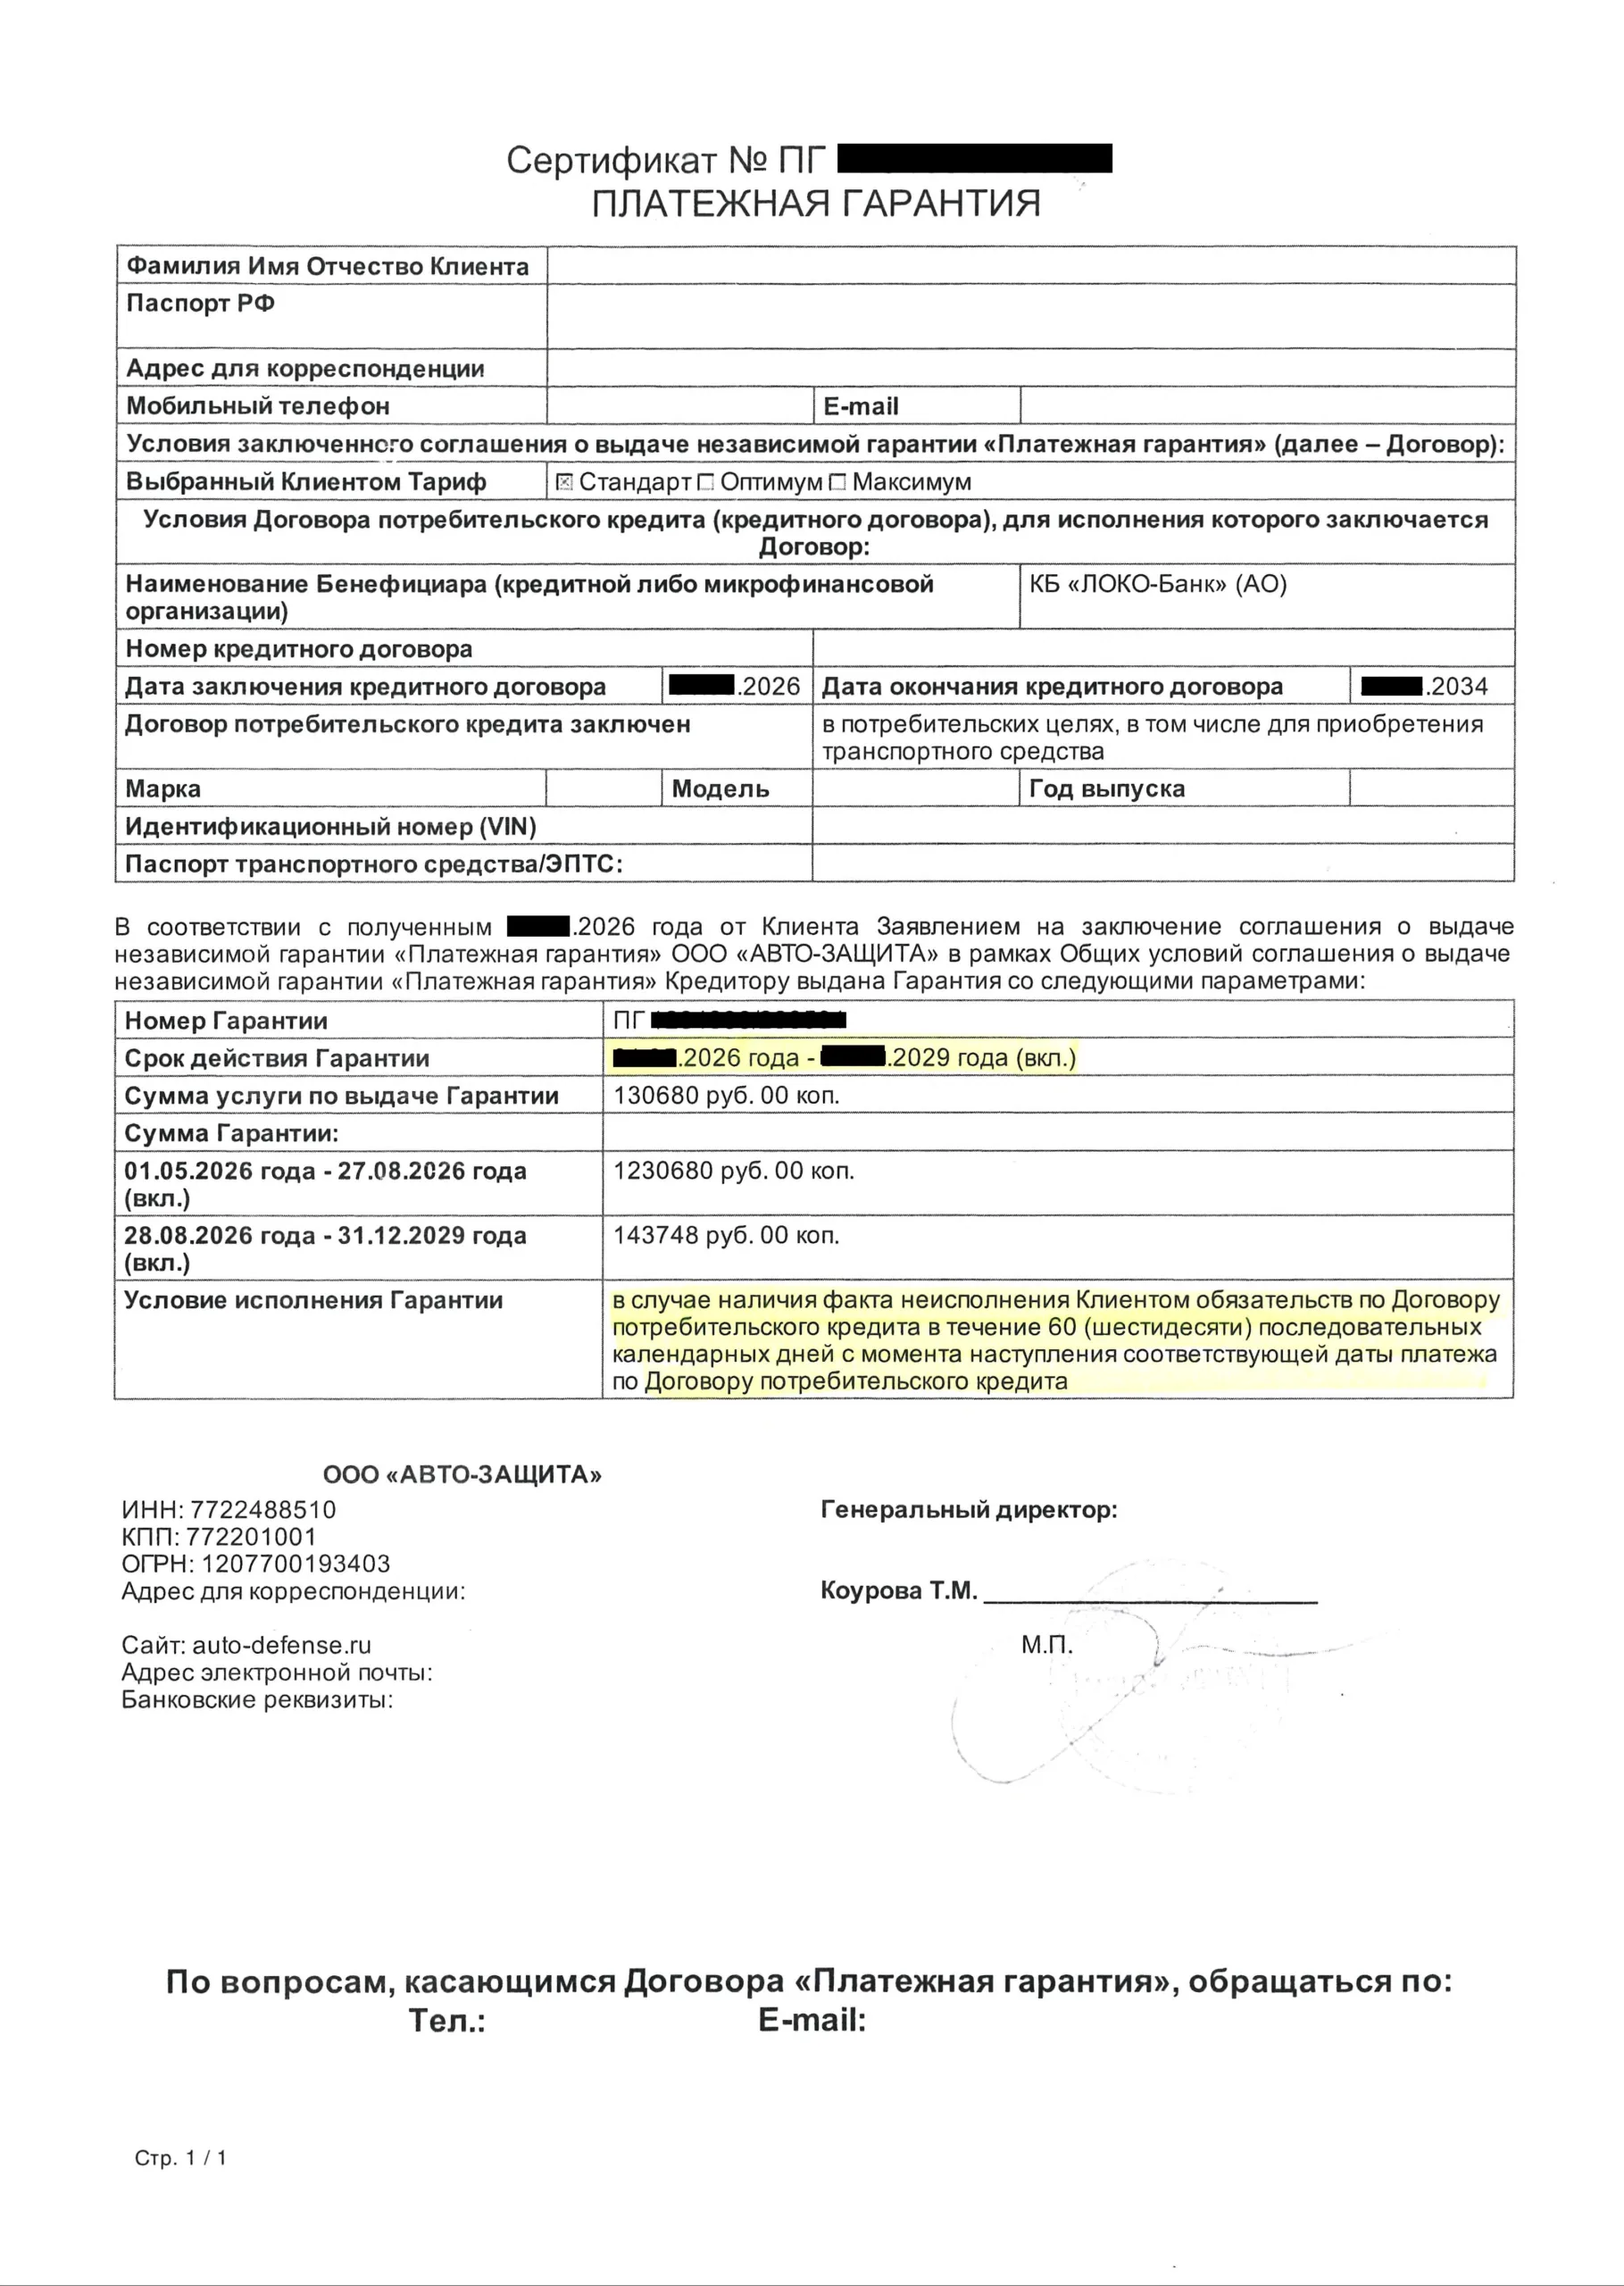
| Условие | У нашего клиента |
|---|---|
| Документ | Сертификат «Платежная гарантия» |
| Компания | ООО «Авто-Защита», ИНН 7722488510 |
| Кредитор и получатель гарантии | КБ «ЛОКО-Банк» (АО) |
| Тариф | «Стандарт» |
| Стоимость | 130 680 рублей |
| Срок гарантии | С мая 2026 года по декабрь 2029 года |
| Сумма гарантии | 1 230 680 рублей до конца августа 2026 года, затем 143 748 рублей |
| Условие выплаты | 60 дней подряд без платежа по кредиту |
Срок кредита у клиента — до апреля 2034 года, а срок гарантии — только до конца 2029 года. В вашем сертификате суммы и сроки могут быть другими.
Обратите внимание на сумму гарантии. Первые четыре месяца она больше миллиона рублей. А с сентября 2026 года и до конца срока — 143 748 рублей. Это всего на 13 068 рублей больше, чем стоит сама гарантия.
Когда срабатывает платёжная гарантия
Условие выплаты одно: клиент не платит по кредиту 60 календарных дней подряд после даты очередного платежа.
Требование к Авто-Защите предъявляет сам банк. Компания рассматривает его до 30 дней (пункт 3.8 общих условий).
К этому времени просрочка уже может попасть в кредитную историю, а банк — начислить неустойку. От этого гарантия не защищает.
Кто в итоге погасит долг
После выплаты долг не исчезает. По пункту 3.11 общих условий клиент обязан возместить Авто-Защите всё, что она заплатила банку. Сверху компания вправе начислить проценты по ключевой ставке Банка России. Право гаранта требовать возмещения закреплено и в статье 379 ГК РФ.
Это требование обеспечено машиной клиента. По договору автомобиль находится у Авто-Защиты в последующем залоге — вторым после банка (пункт 3.11.1 и приложение 4). Если клиент не вернёт деньги в течение 60 дней после требования, компания вправе обратить взыскание на машину.
Получается, клиент платит 130 680 рублей за то, чтобы у банка появился ещё один плательщик, а у его машины — второй залогодержатель. Сам долг остаётся за клиентом.
«Поручительство» Авто-Защиты: что это и что оно даёт
Поручительство похоже на платёжную гарантию: Авто-Защита обещает банку заплатить за клиента. Но платит она только в двух ситуациях и только несколько ежемесячных платежей.
Что указано в сертификате за 72 765 рублей
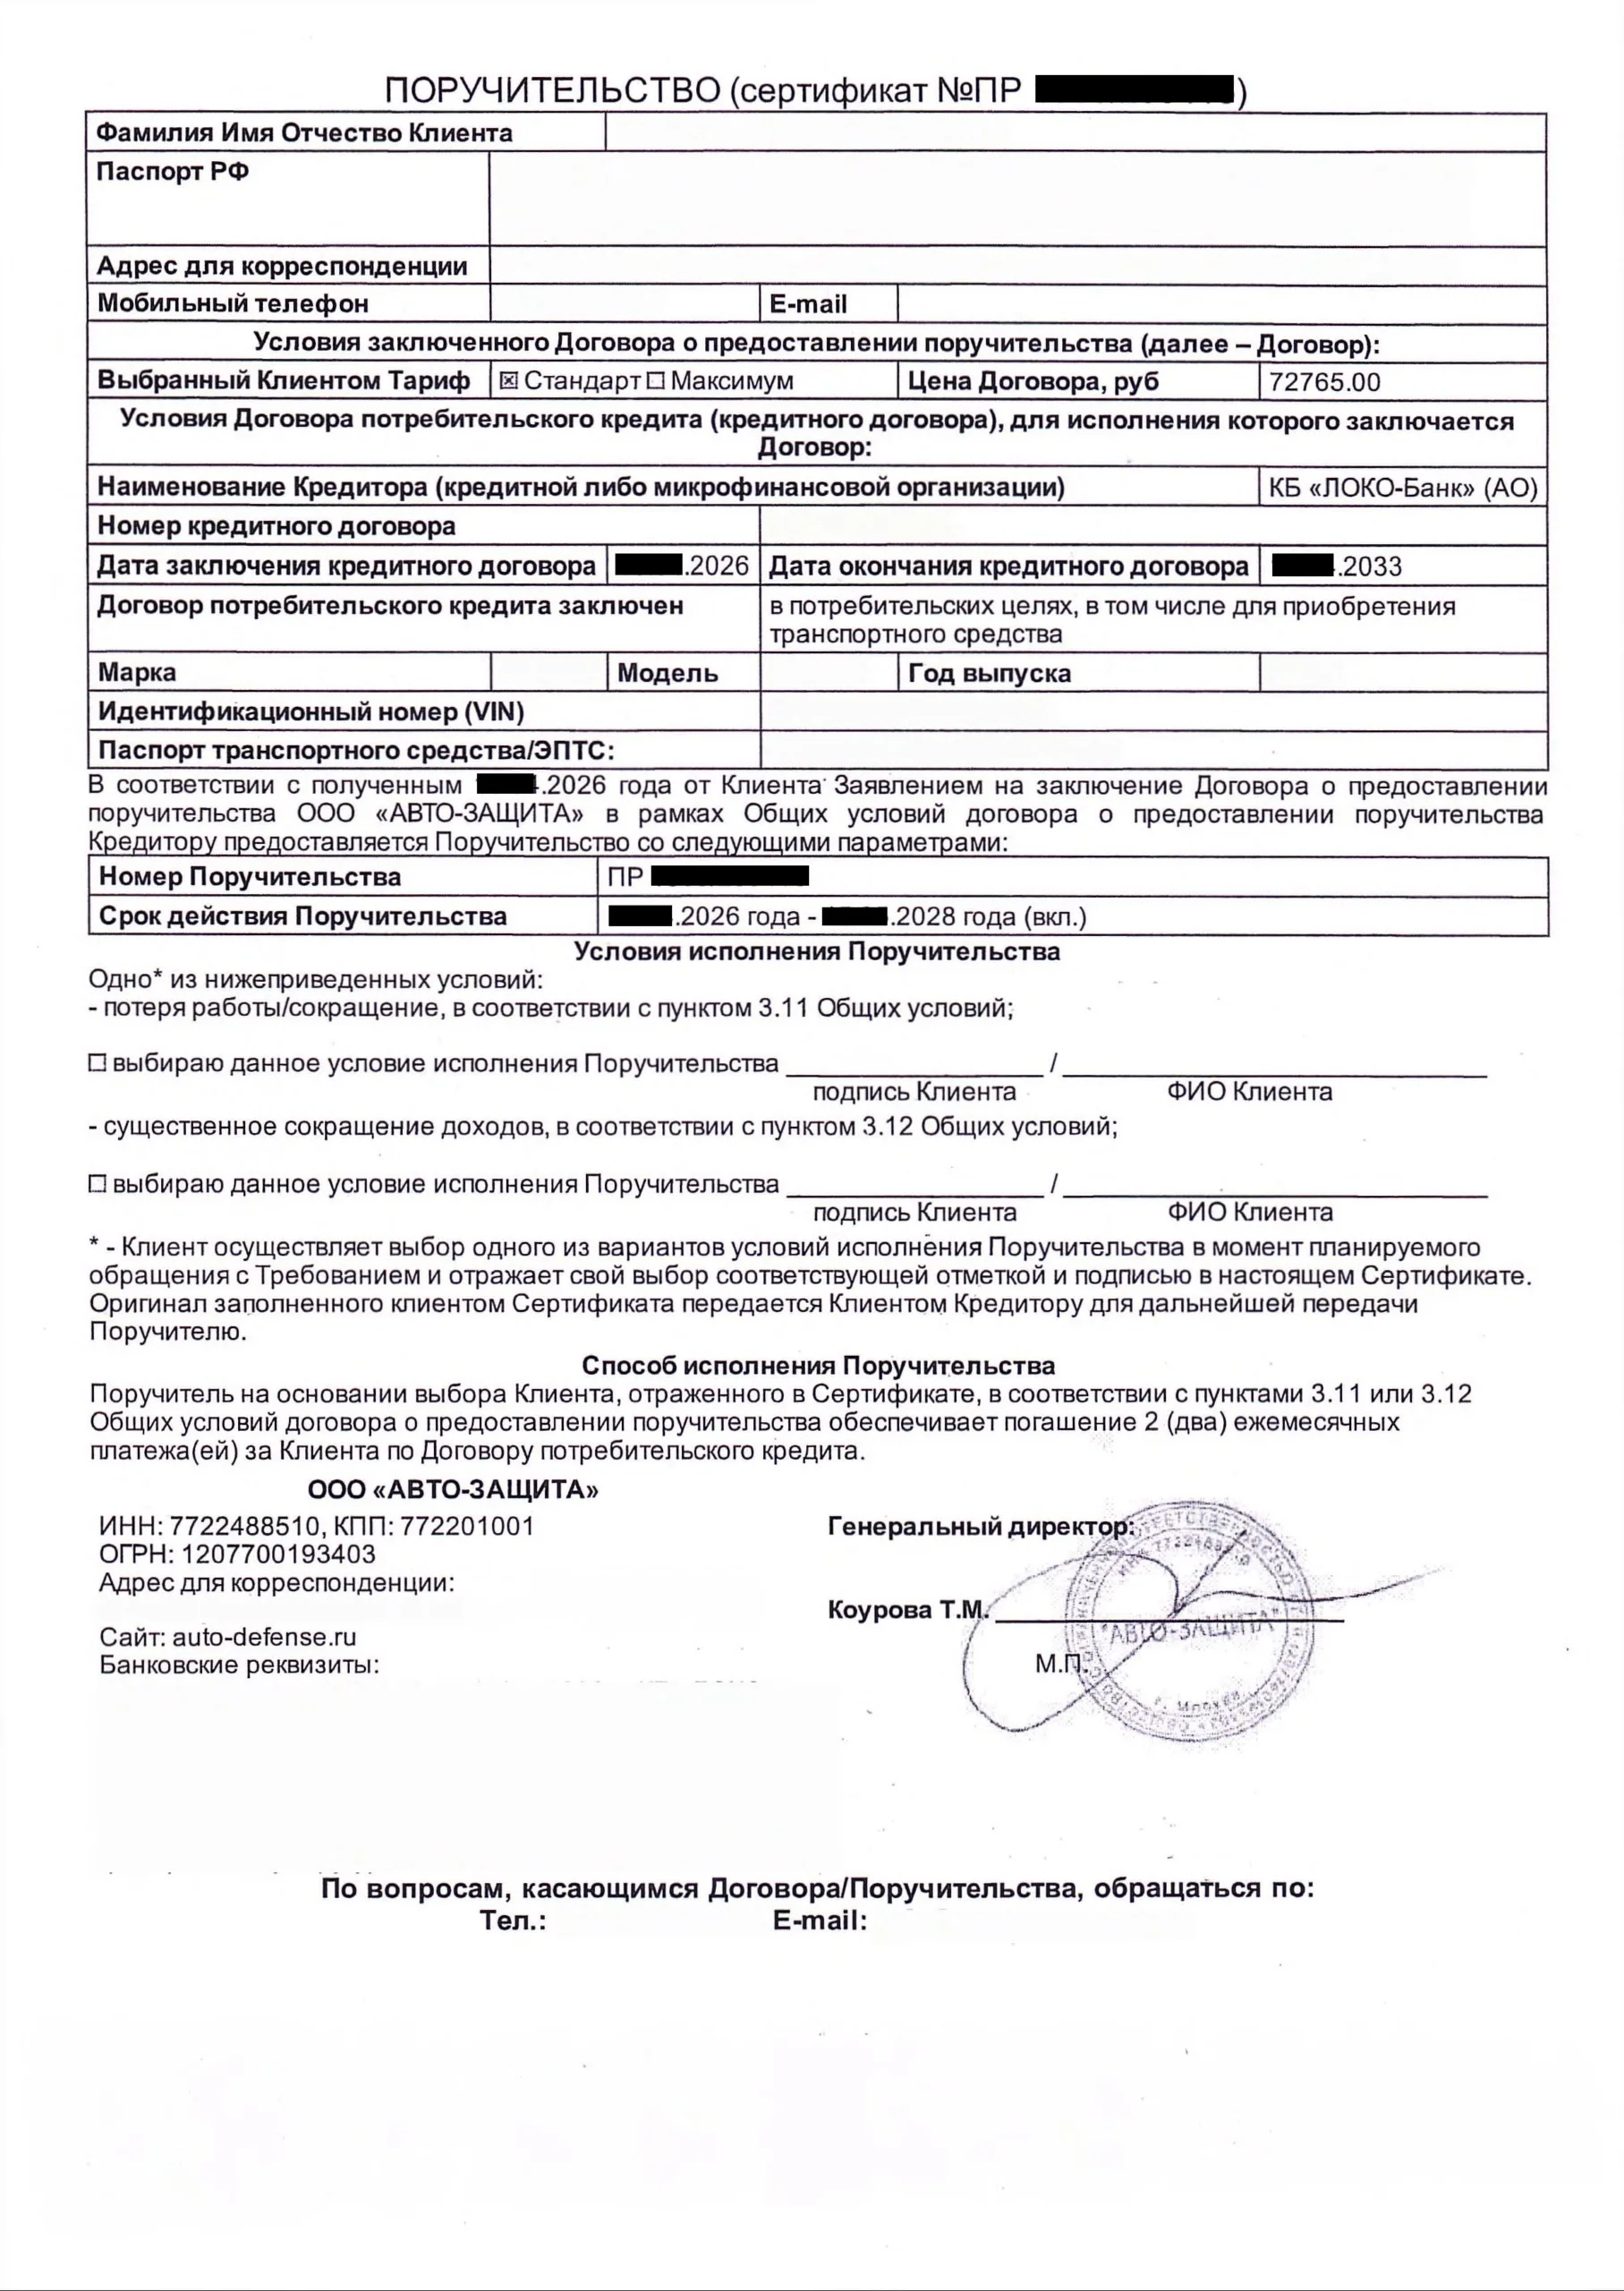
| Условие | У нашего клиента |
|---|---|
| Документ | «Поручительство» (сертификат) |
| Компания | ООО «Авто-Защита», ИНН 7722488510 |
| Кредитор | КБ «ЛОКО-Банк» (АО) |
| Тариф | «Стандарт» |
| Цена договора | 72 765 рублей |
| Срок поручительства | С апреля 2026 года по май 2028 года |
| Что обещает компания | Погасить за клиента два ежемесячных платежа |
| Условие выплаты | Потеря работы или существенное сокращение дохода — одно на выбор |
Срок кредита у клиента — до апреля 2033 года, а срок поручительства — только до мая 2028 года.
Условие выплаты клиент выбирает сам, когда собирается обратиться за помощью. Для этого в сертификате два поля для подписи.
Когда Авто-Защита платит по поручительству
Два платежа за клиента внесут в одном из случаев:
- клиента уволили из-за ликвидации работодателя или сокращения штата, либо по соглашению сторон без каких-либо выплат (пункт 3.11 общих условий);
- доход клиента упал больше чем вдвое и держится на этом уровне не меньше четырёх месяцев, а после платежа по кредиту остаётся меньше одного МРОТ. Или клиенту установили инвалидность I либо II группы (пункт 3.12).
Есть исключения. При увольнении выплаты не будет, если обратиться в первые шесть месяцев действия поручительства, если клиент проработал на последнем месте меньше шести месяцев или его уволили как не прошедшего испытательный срок.
Требование предъявляет банк. К нему прикладывают трудовую книжку, приказ об увольнении и справку из центра занятости — или справки о доходах минимум за 18 месяцев. Компания рассматривает их до 30 дней.
Поручительство стоило 72 765 рублей. Два платежа покроют эту сумму, только если ежемесячный платёж по кредиту не меньше 36 383 рублей — и только при увольнении или серьёзном падении дохода.
Что будет после выплаты
Поручитель, который заплатил банку, получает права банка по этому долгу. Это правило статьи 365 ГК РФ. В общих условиях Авто-Защиты оно повторено в пункте 3.17: после выплаты банк передаёт компании документы и права требования.
Значит, платежи, внесённые по поручительству, Авто-Защита может потребовать с самого клиента. Поручительство даёт отсрочку, а не прощение долга.
«Финансовая защита автомобилиста» (ФЗА): что это и за что берут 102 456 рублей
«Финансовая защита автомобилиста», или ФЗА, — самый сложный продукт Авто-Защиты. Это два договора, которые оформляют только вместе: договор об услугах проверки и опционный договор (раздел 1 общих условий).
Разберём их на документах клиента из Челябинской области.
Из чего складывается цена финансовой защиты
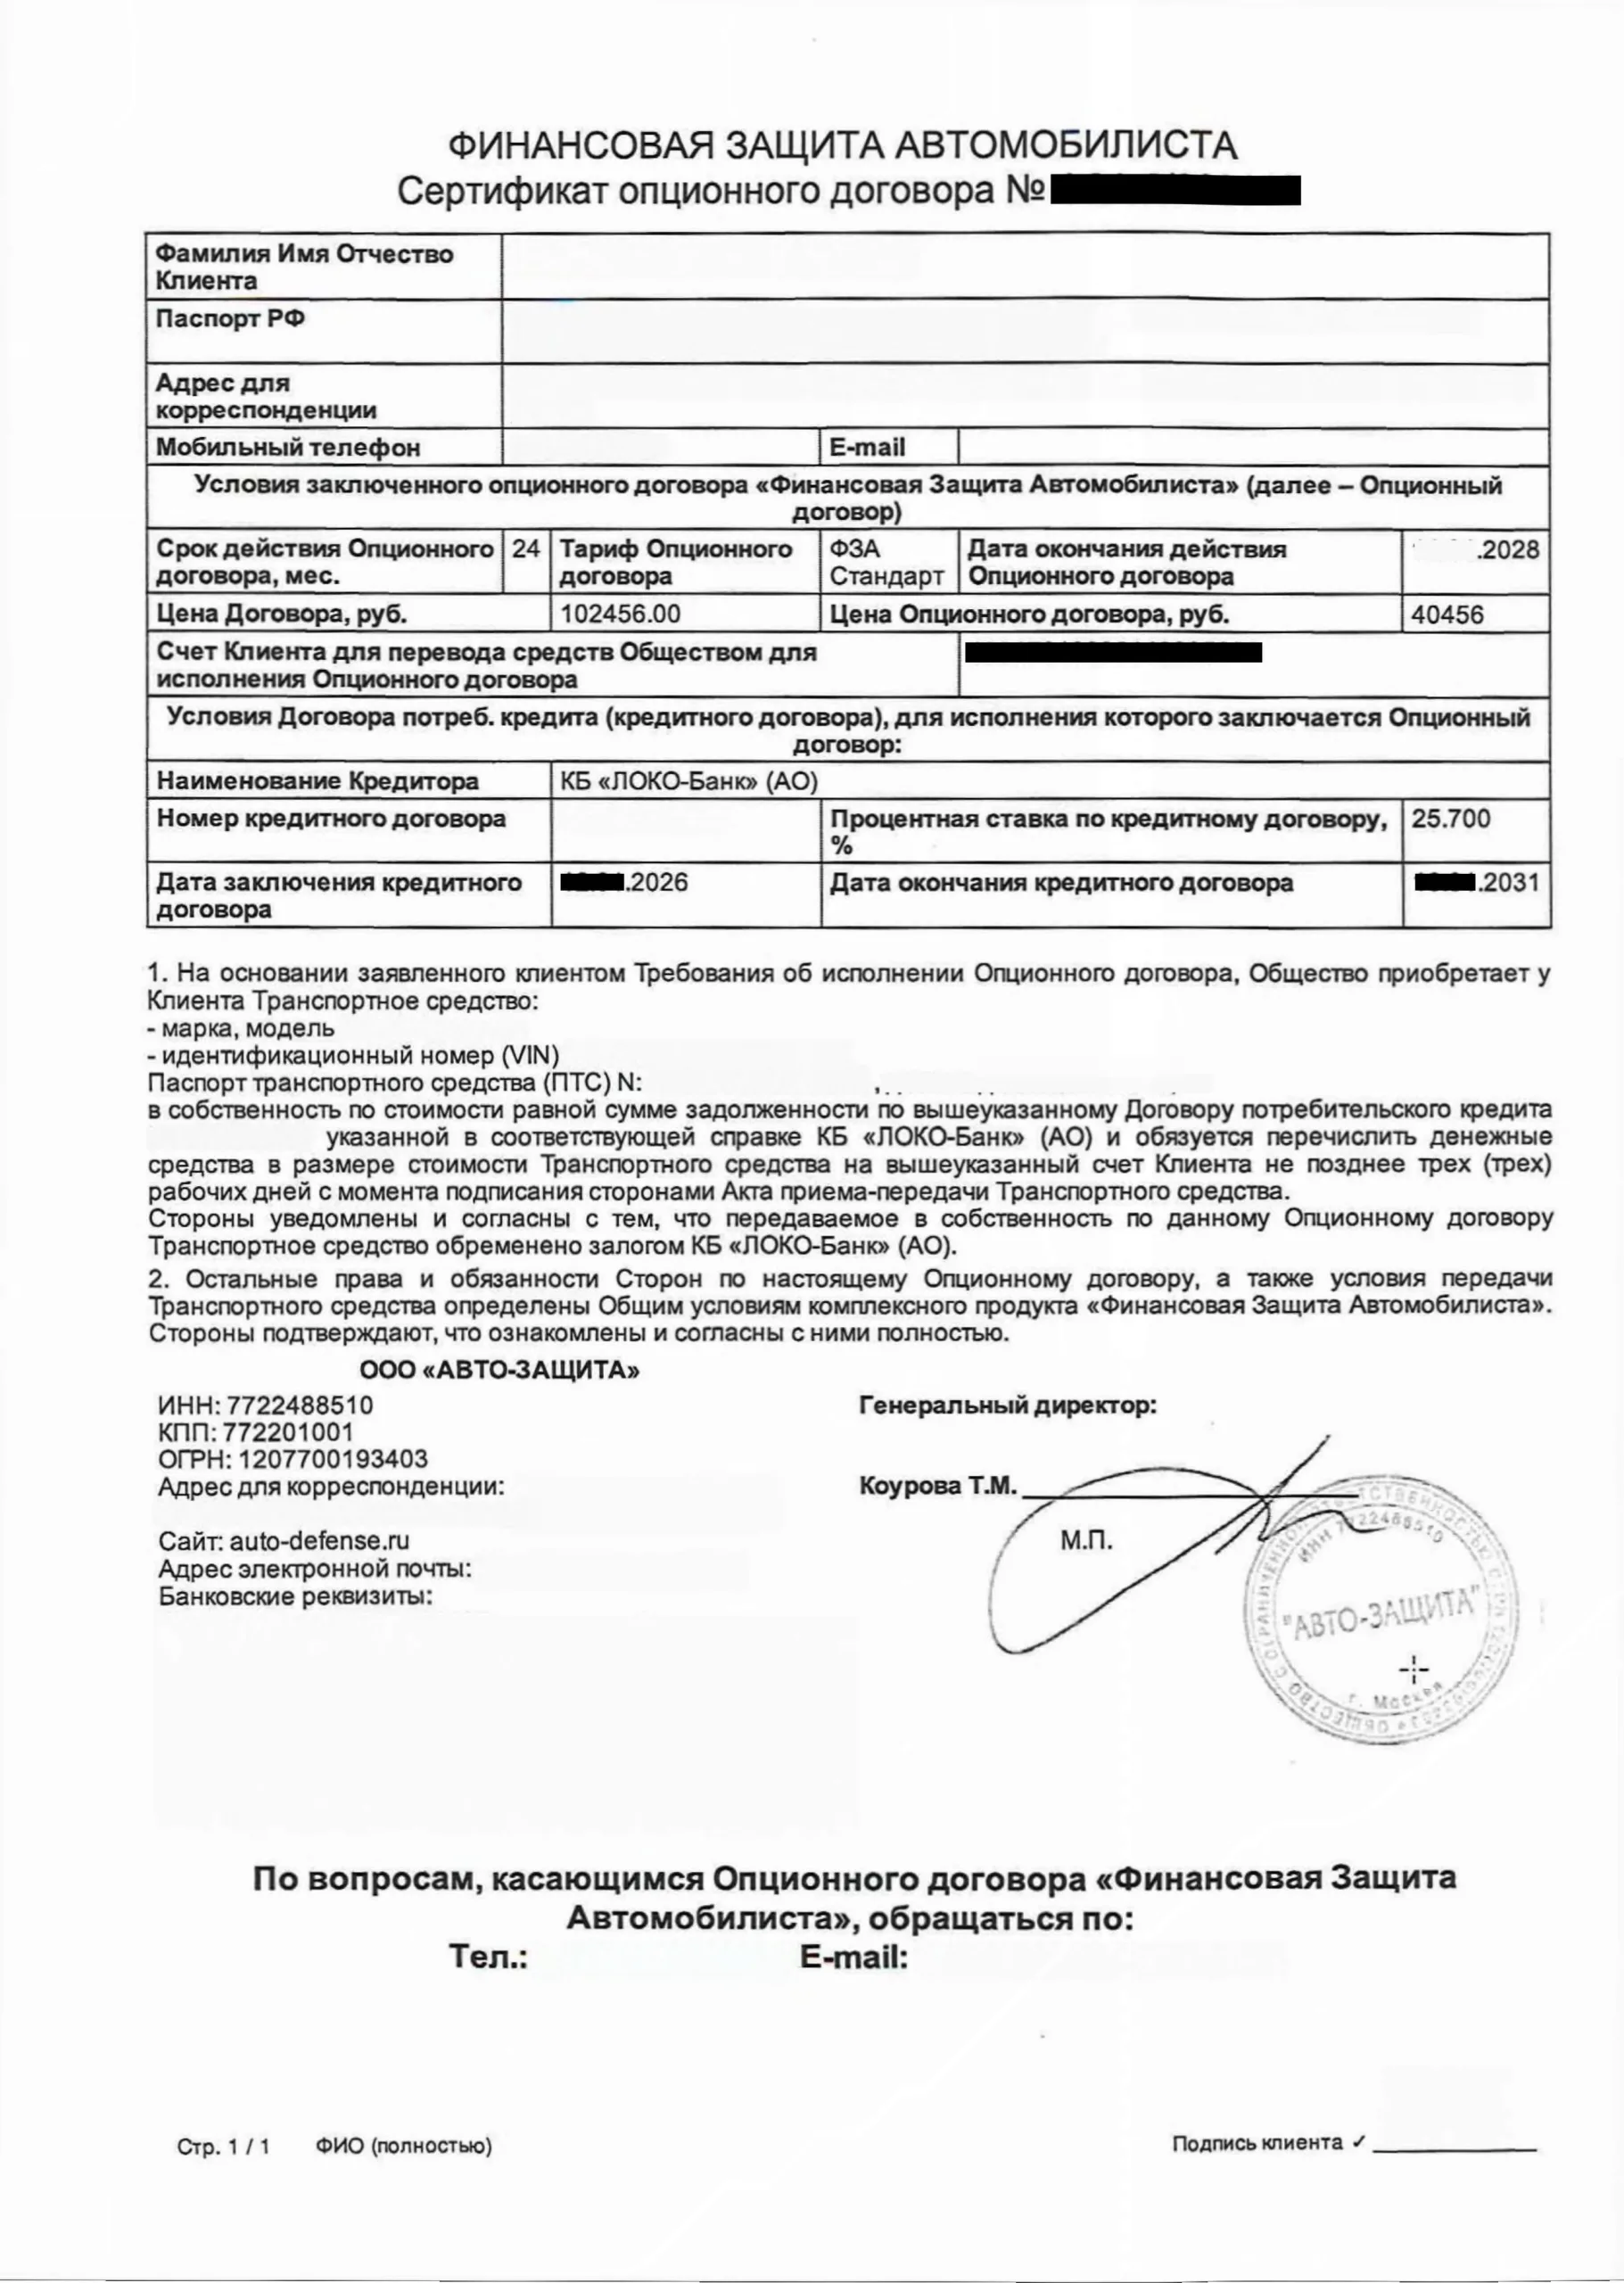
| Условие | У нашего клиента |
|---|---|
| Документ | Сертификат опционного договора «Финансовая защита автомобилиста» |
| Компания | ООО «Авто-Защита», ИНН 7722488510 |
| Тариф | «ФЗА Стандарт» |
| Срок | 24 месяца, с января 2026 года |
| Цена договора | 102 456 рублей |
| Из неё опционный договор | 40 456 рублей |
| Из неё услуги проверки по акту | 62 000 рублей |
| Кредит | Локо-Банк, 25,7% годовых, до января 2031 года |
По тарифам компании ФЗА стоит от 3 до 4,2% суммы кредита за каждый год. Тарифы «ФЗА Потребительский» и «ФЗА Максимум» дороже «Стандарта». В них есть ещё одно условие: если заёмщик умер, наследники могут попросить компанию погасить долг (пункт 4.10).
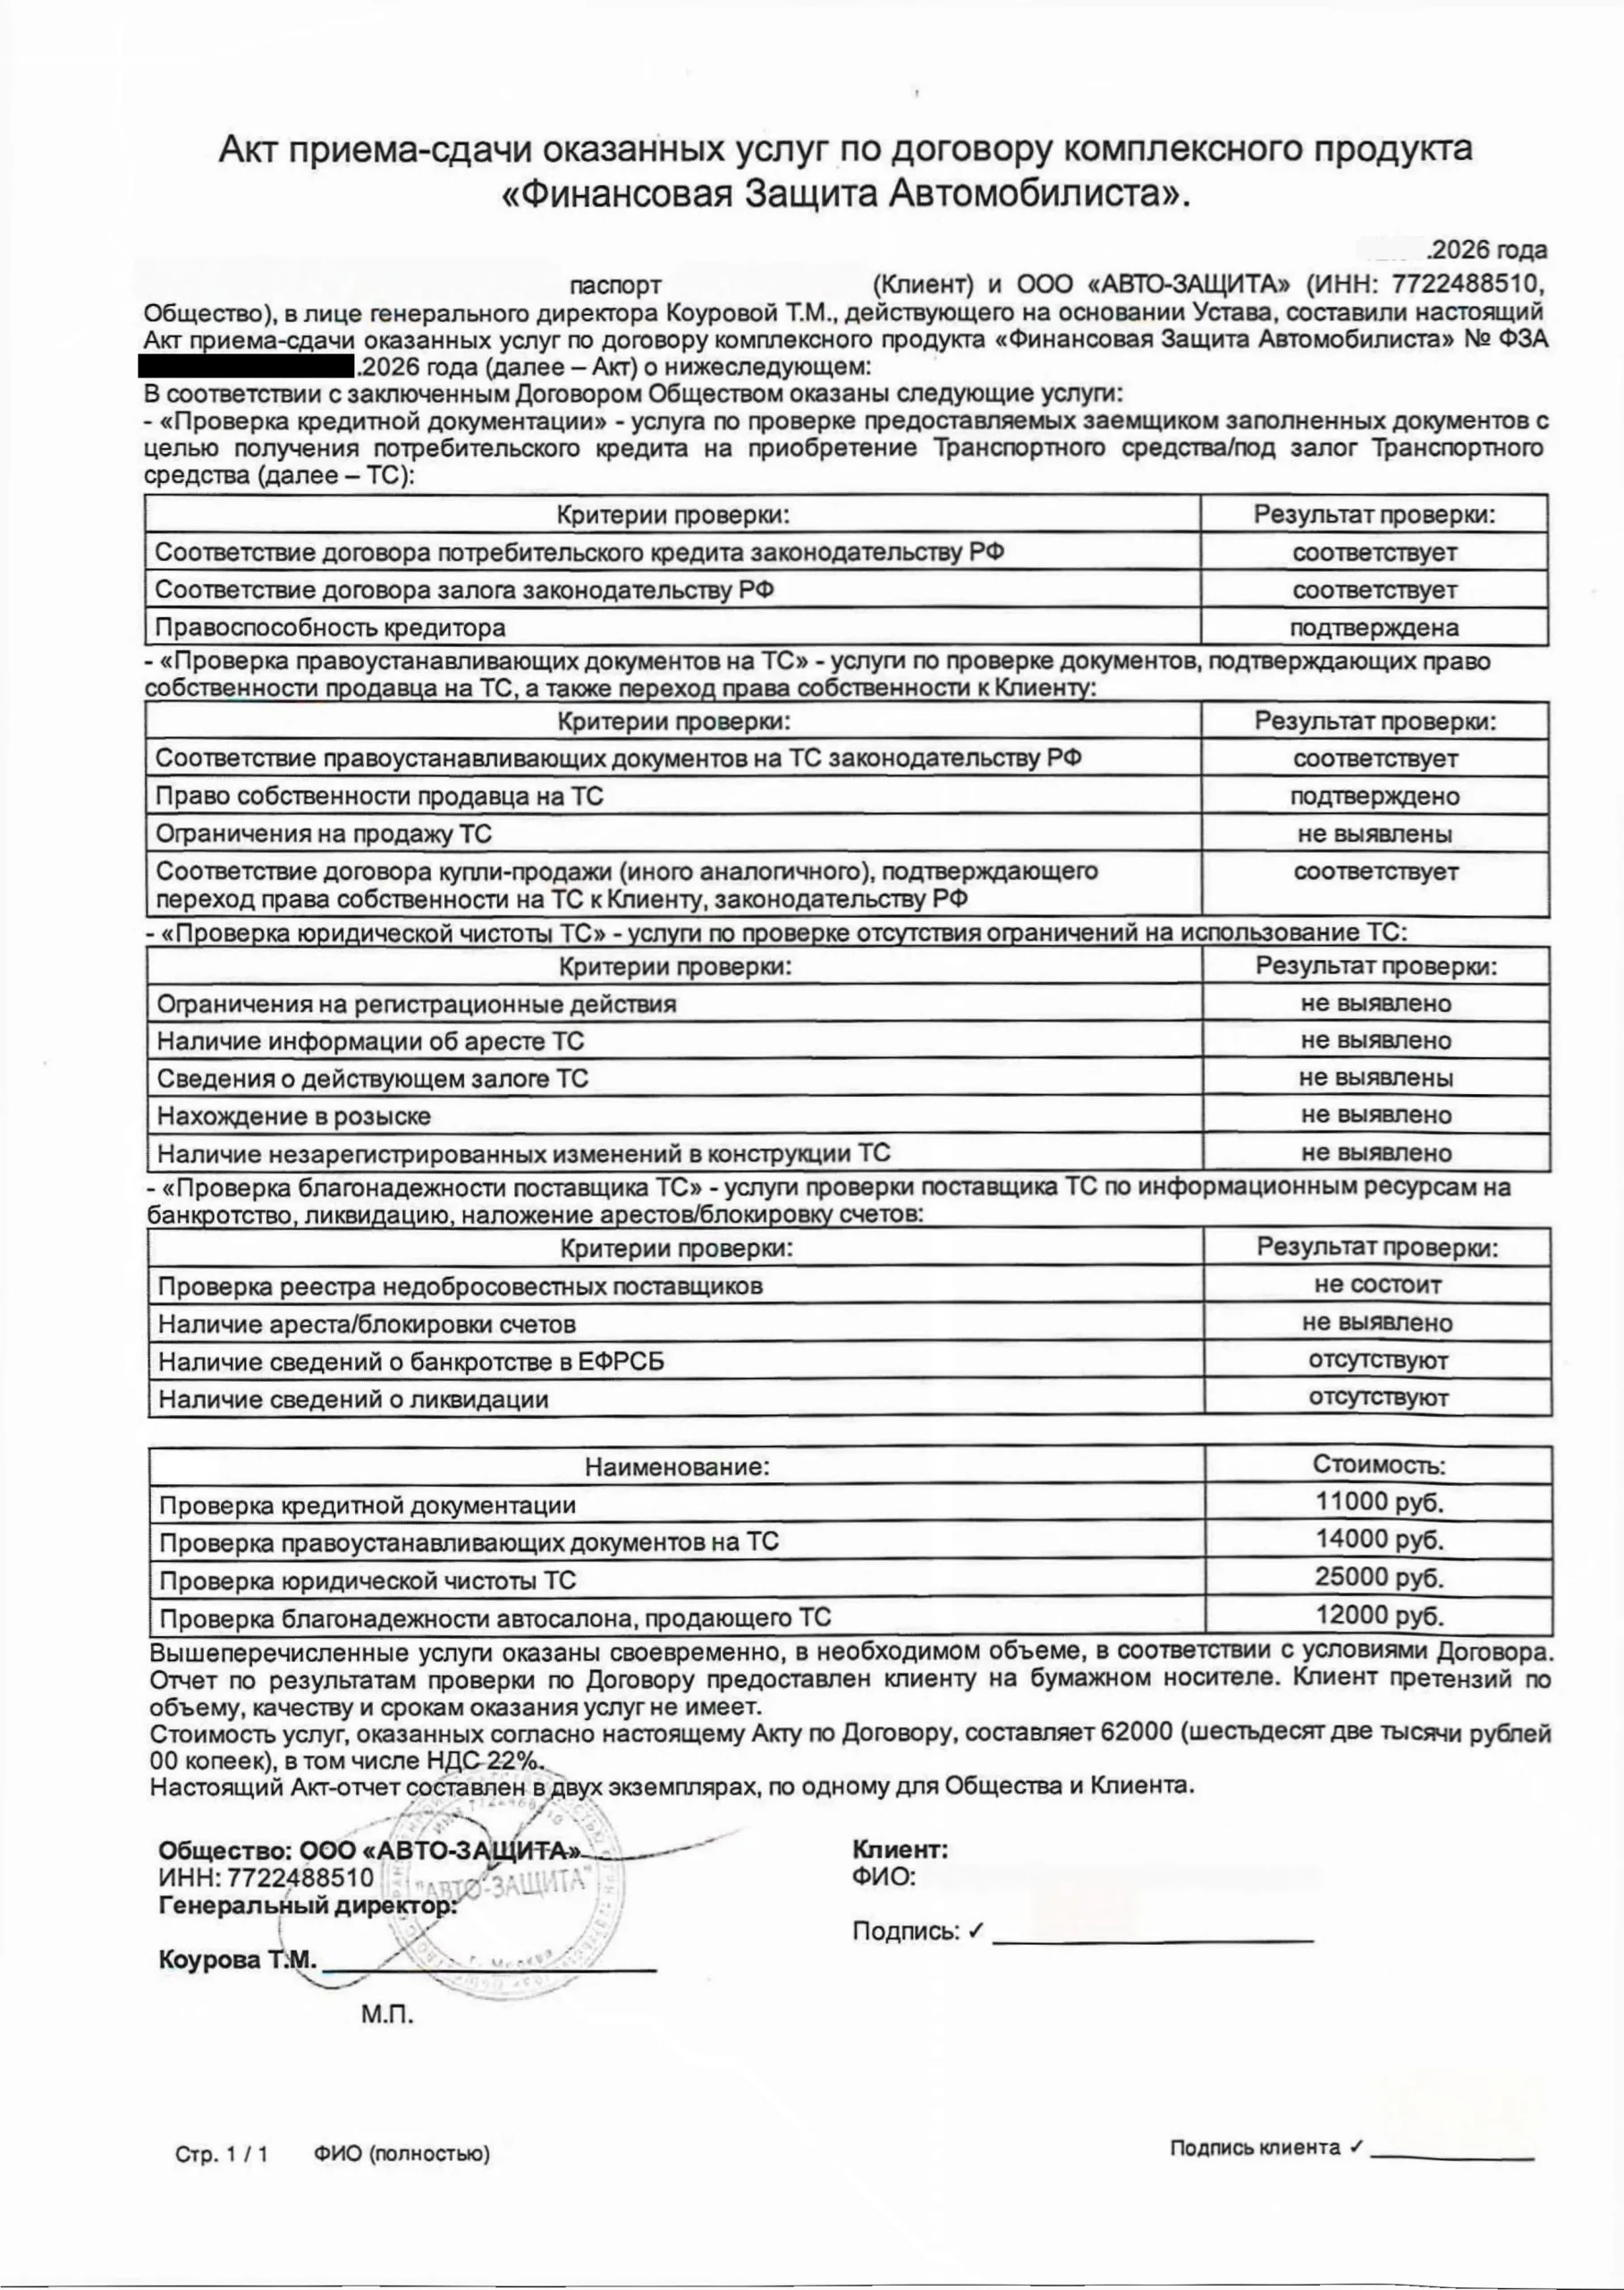
В день оформления кредита клиент подписал акт: услуги оказаны своевременно и в необходимом объёме, претензий нет. На этот акт компания ссылается, когда отказывает в возврате 62 000 рублей.
Какие проверки стоят 62 000 рублей
По акту клиенту оказали четыре услуги:
| Услуга | Цена |
|---|---|
| Проверка кредитной документации | 11 000 ₽ |
| Проверка правоустанавливающих документов на машину | 14 000 ₽ |
| Проверка юридической чистоты машины | 25 000 ₽ |
| Проверка благонадёжности автосалона | 12 000 ₽ |
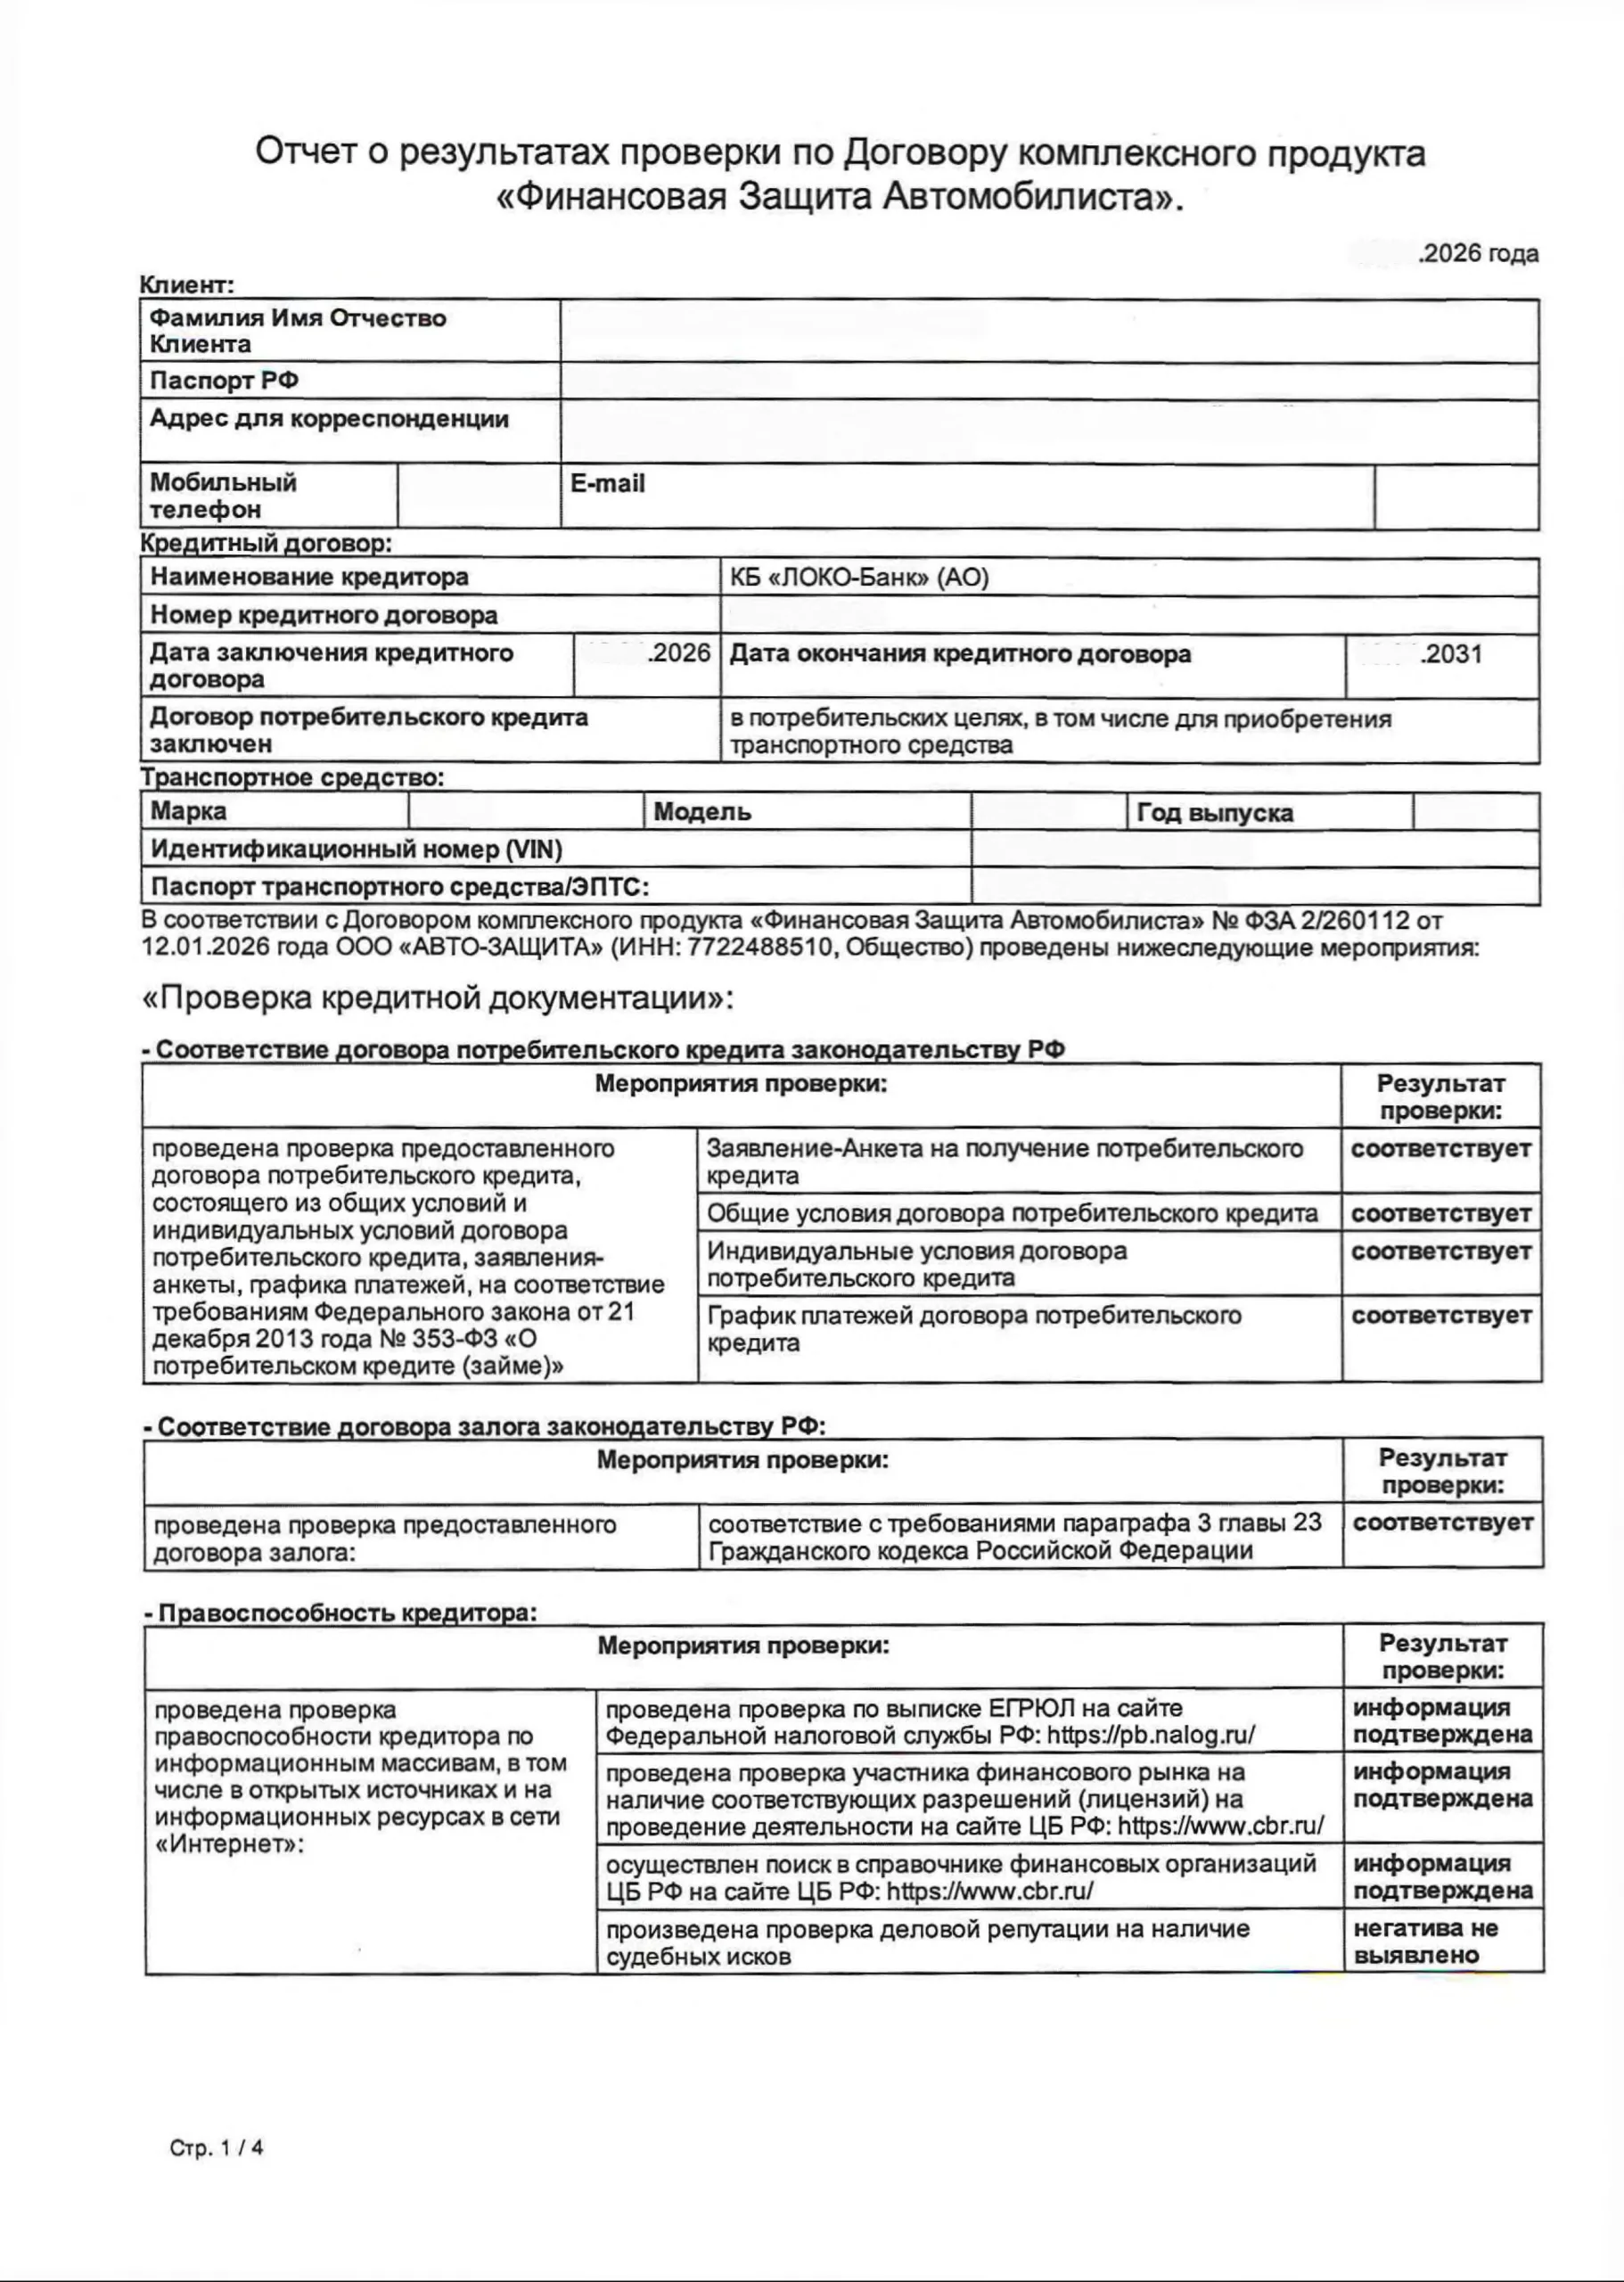
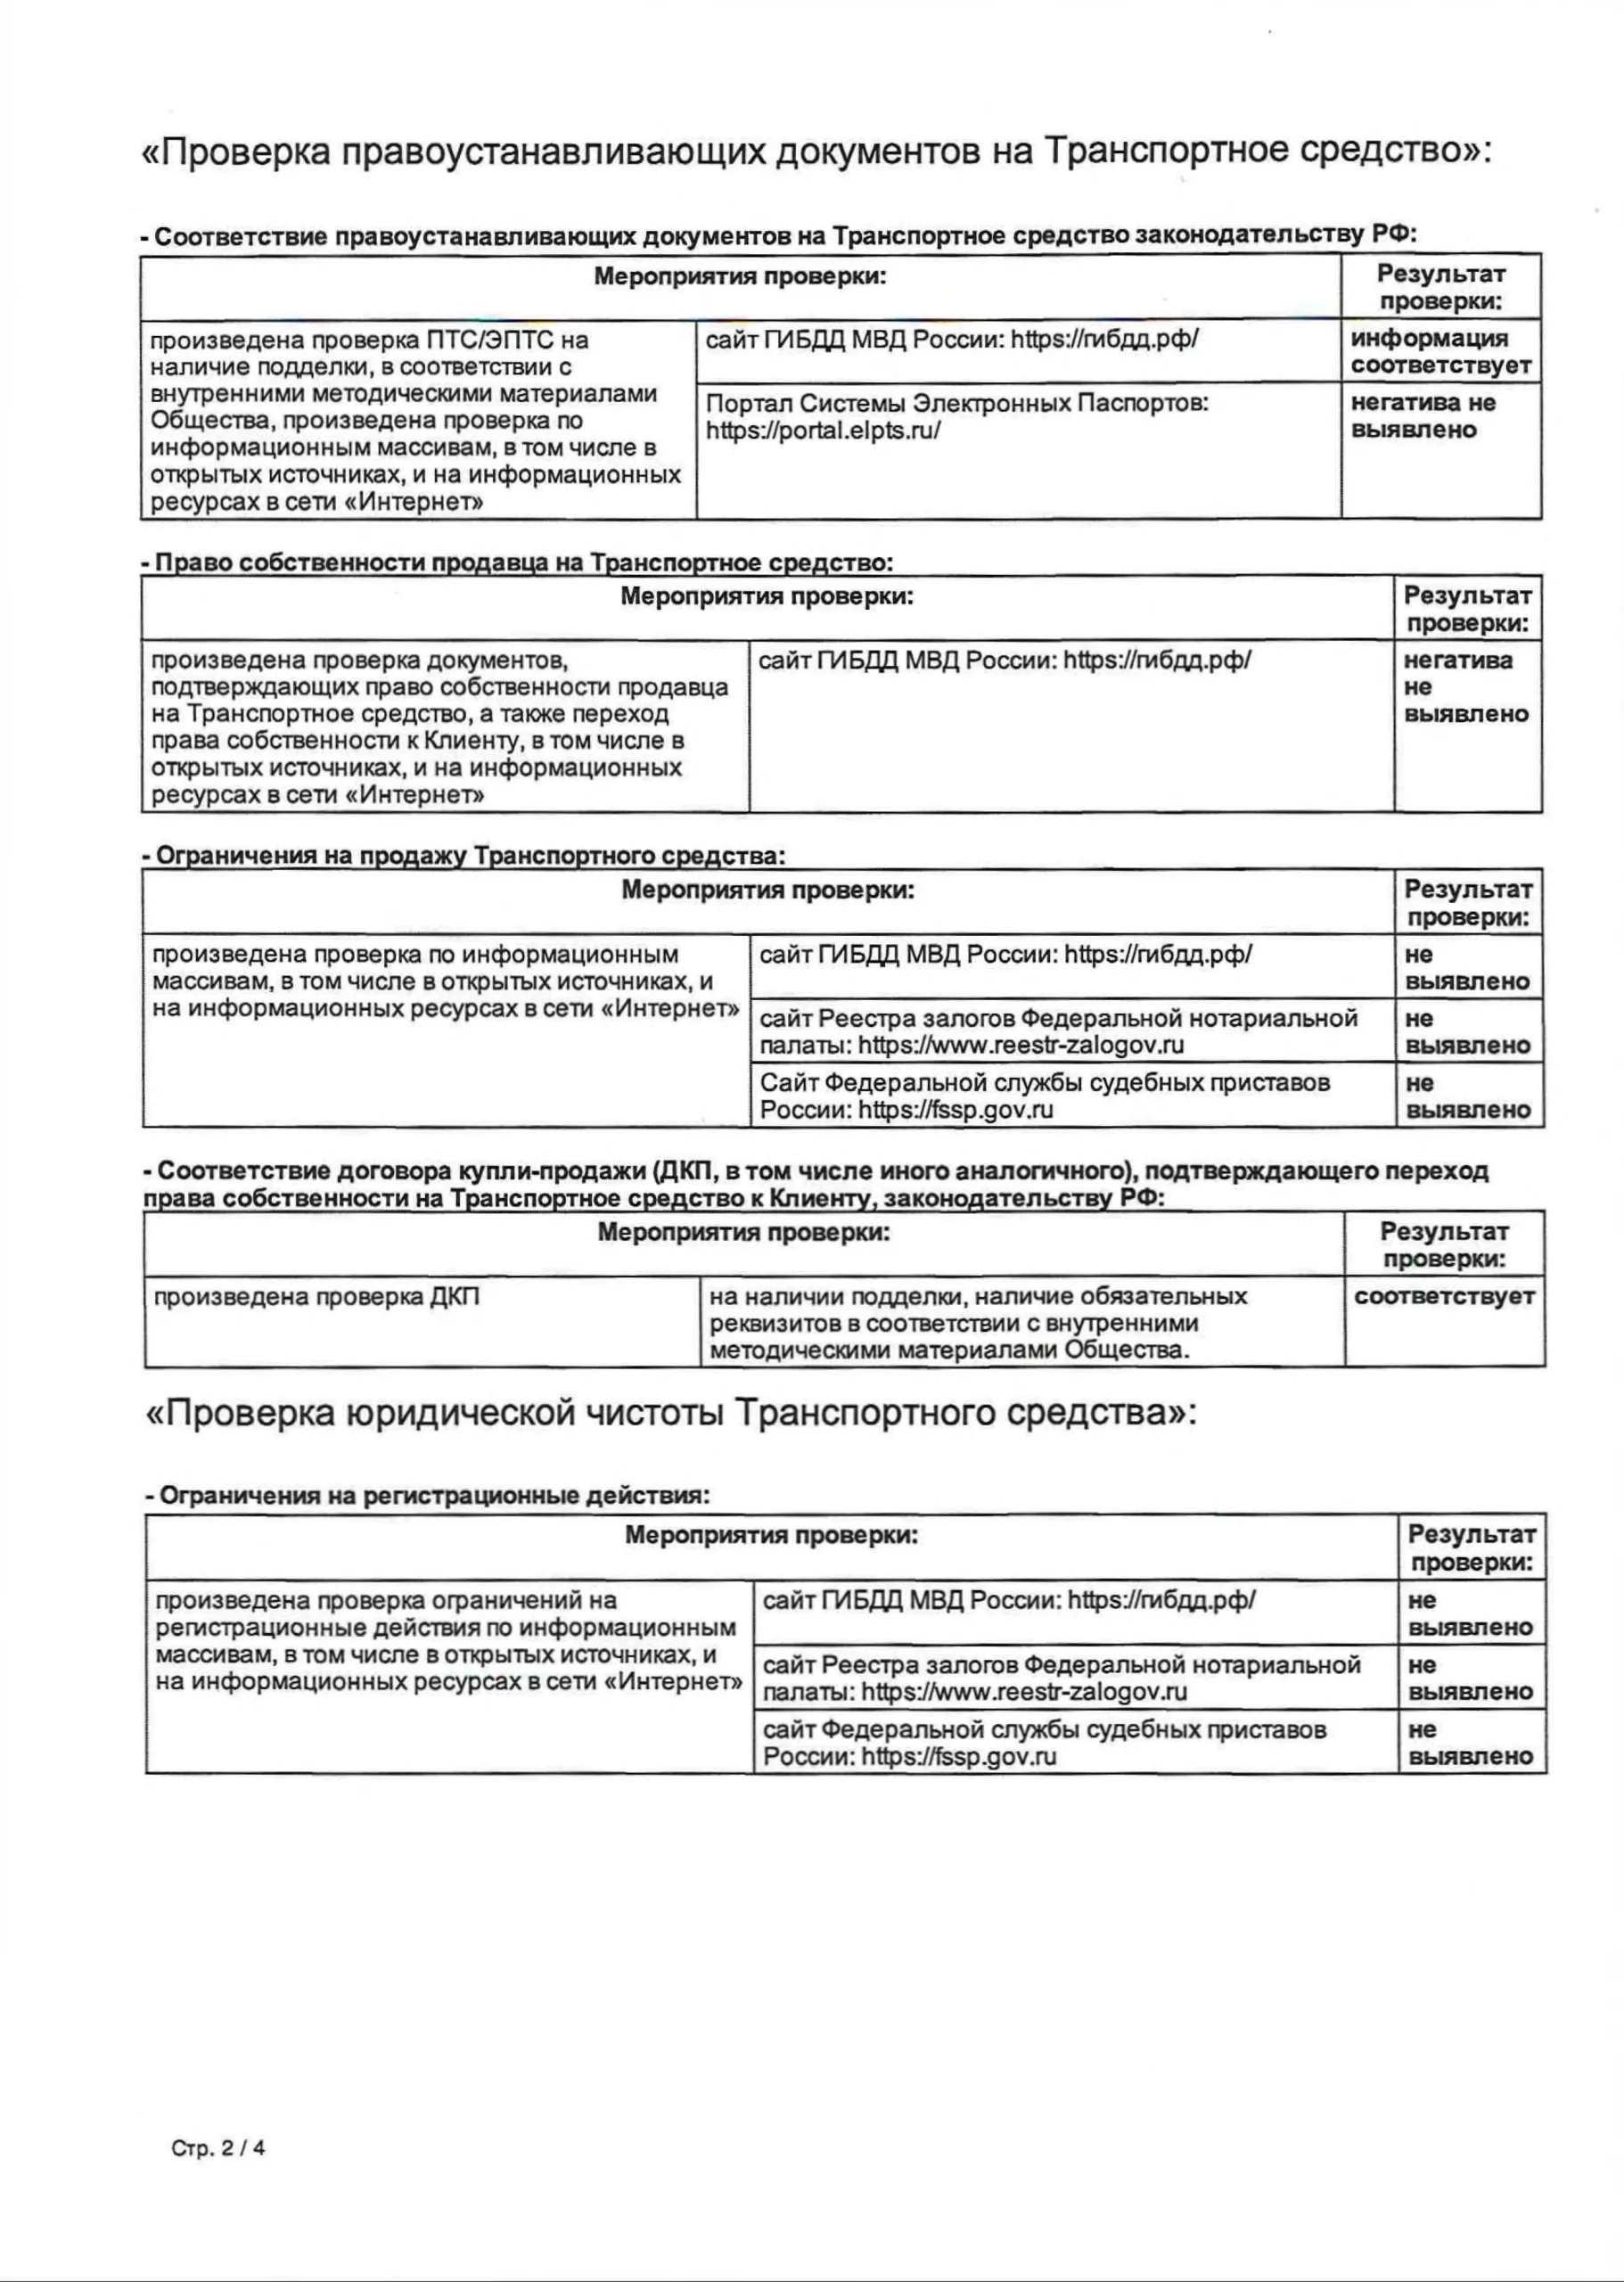
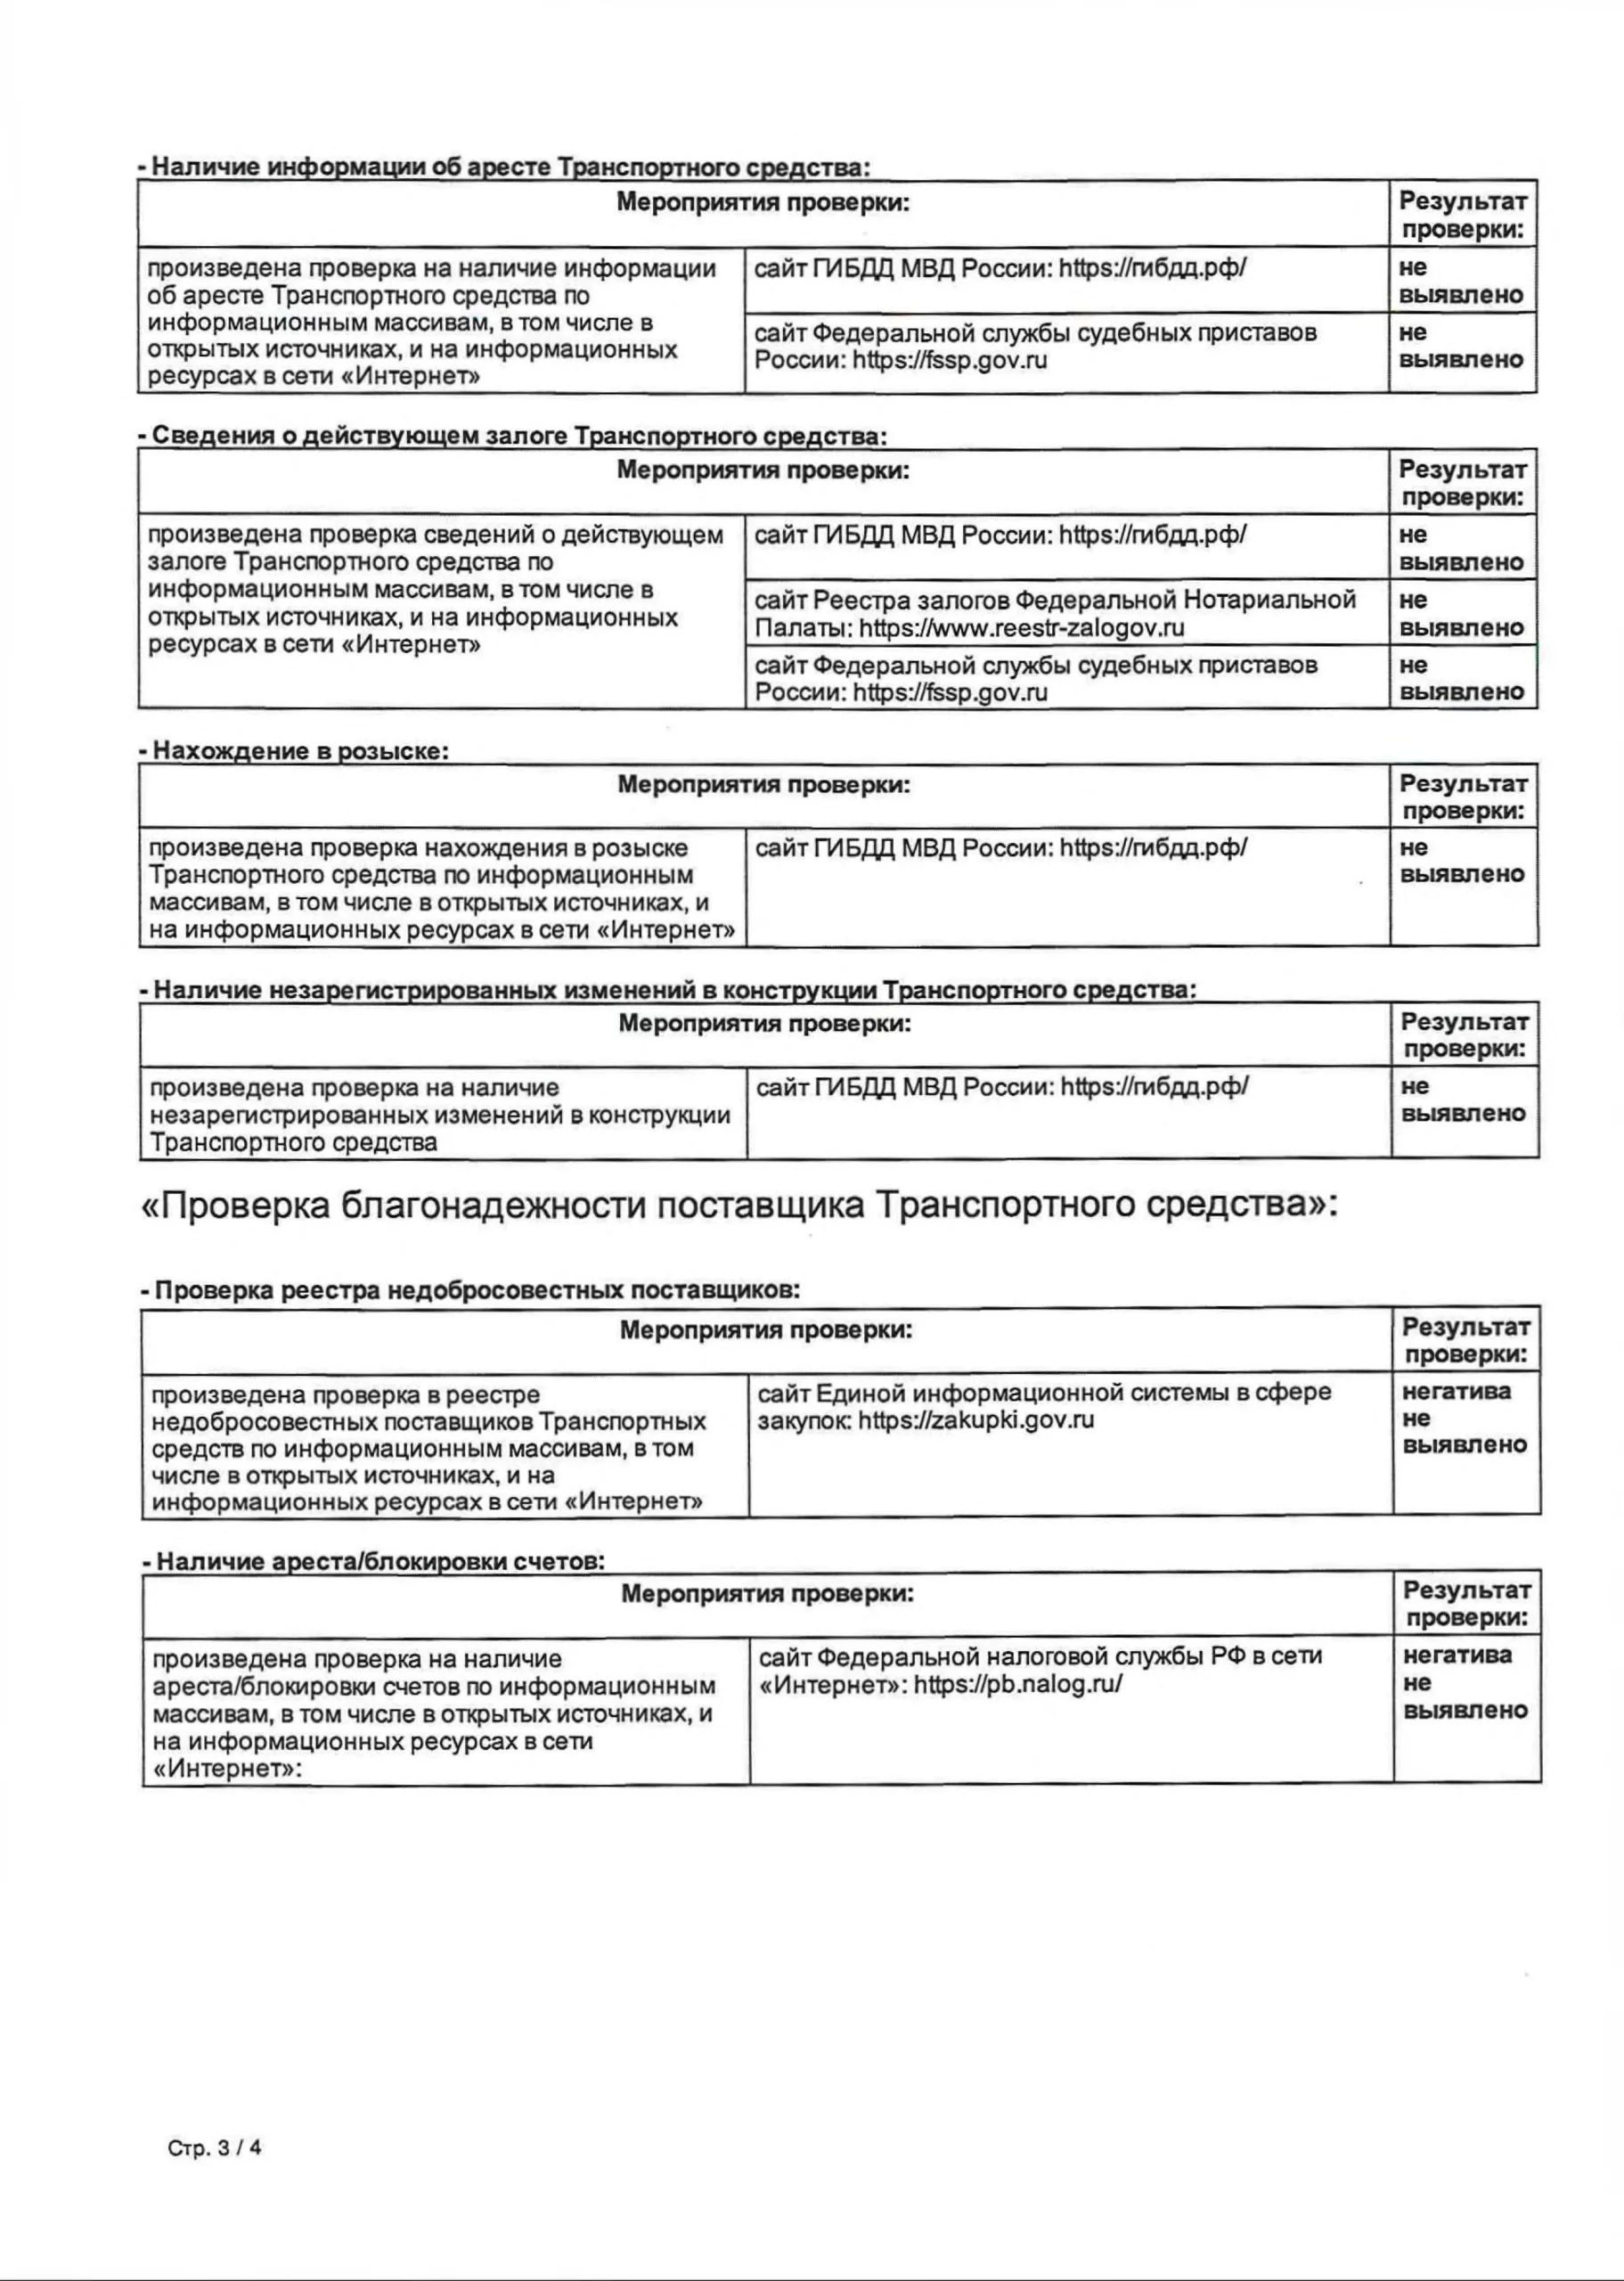
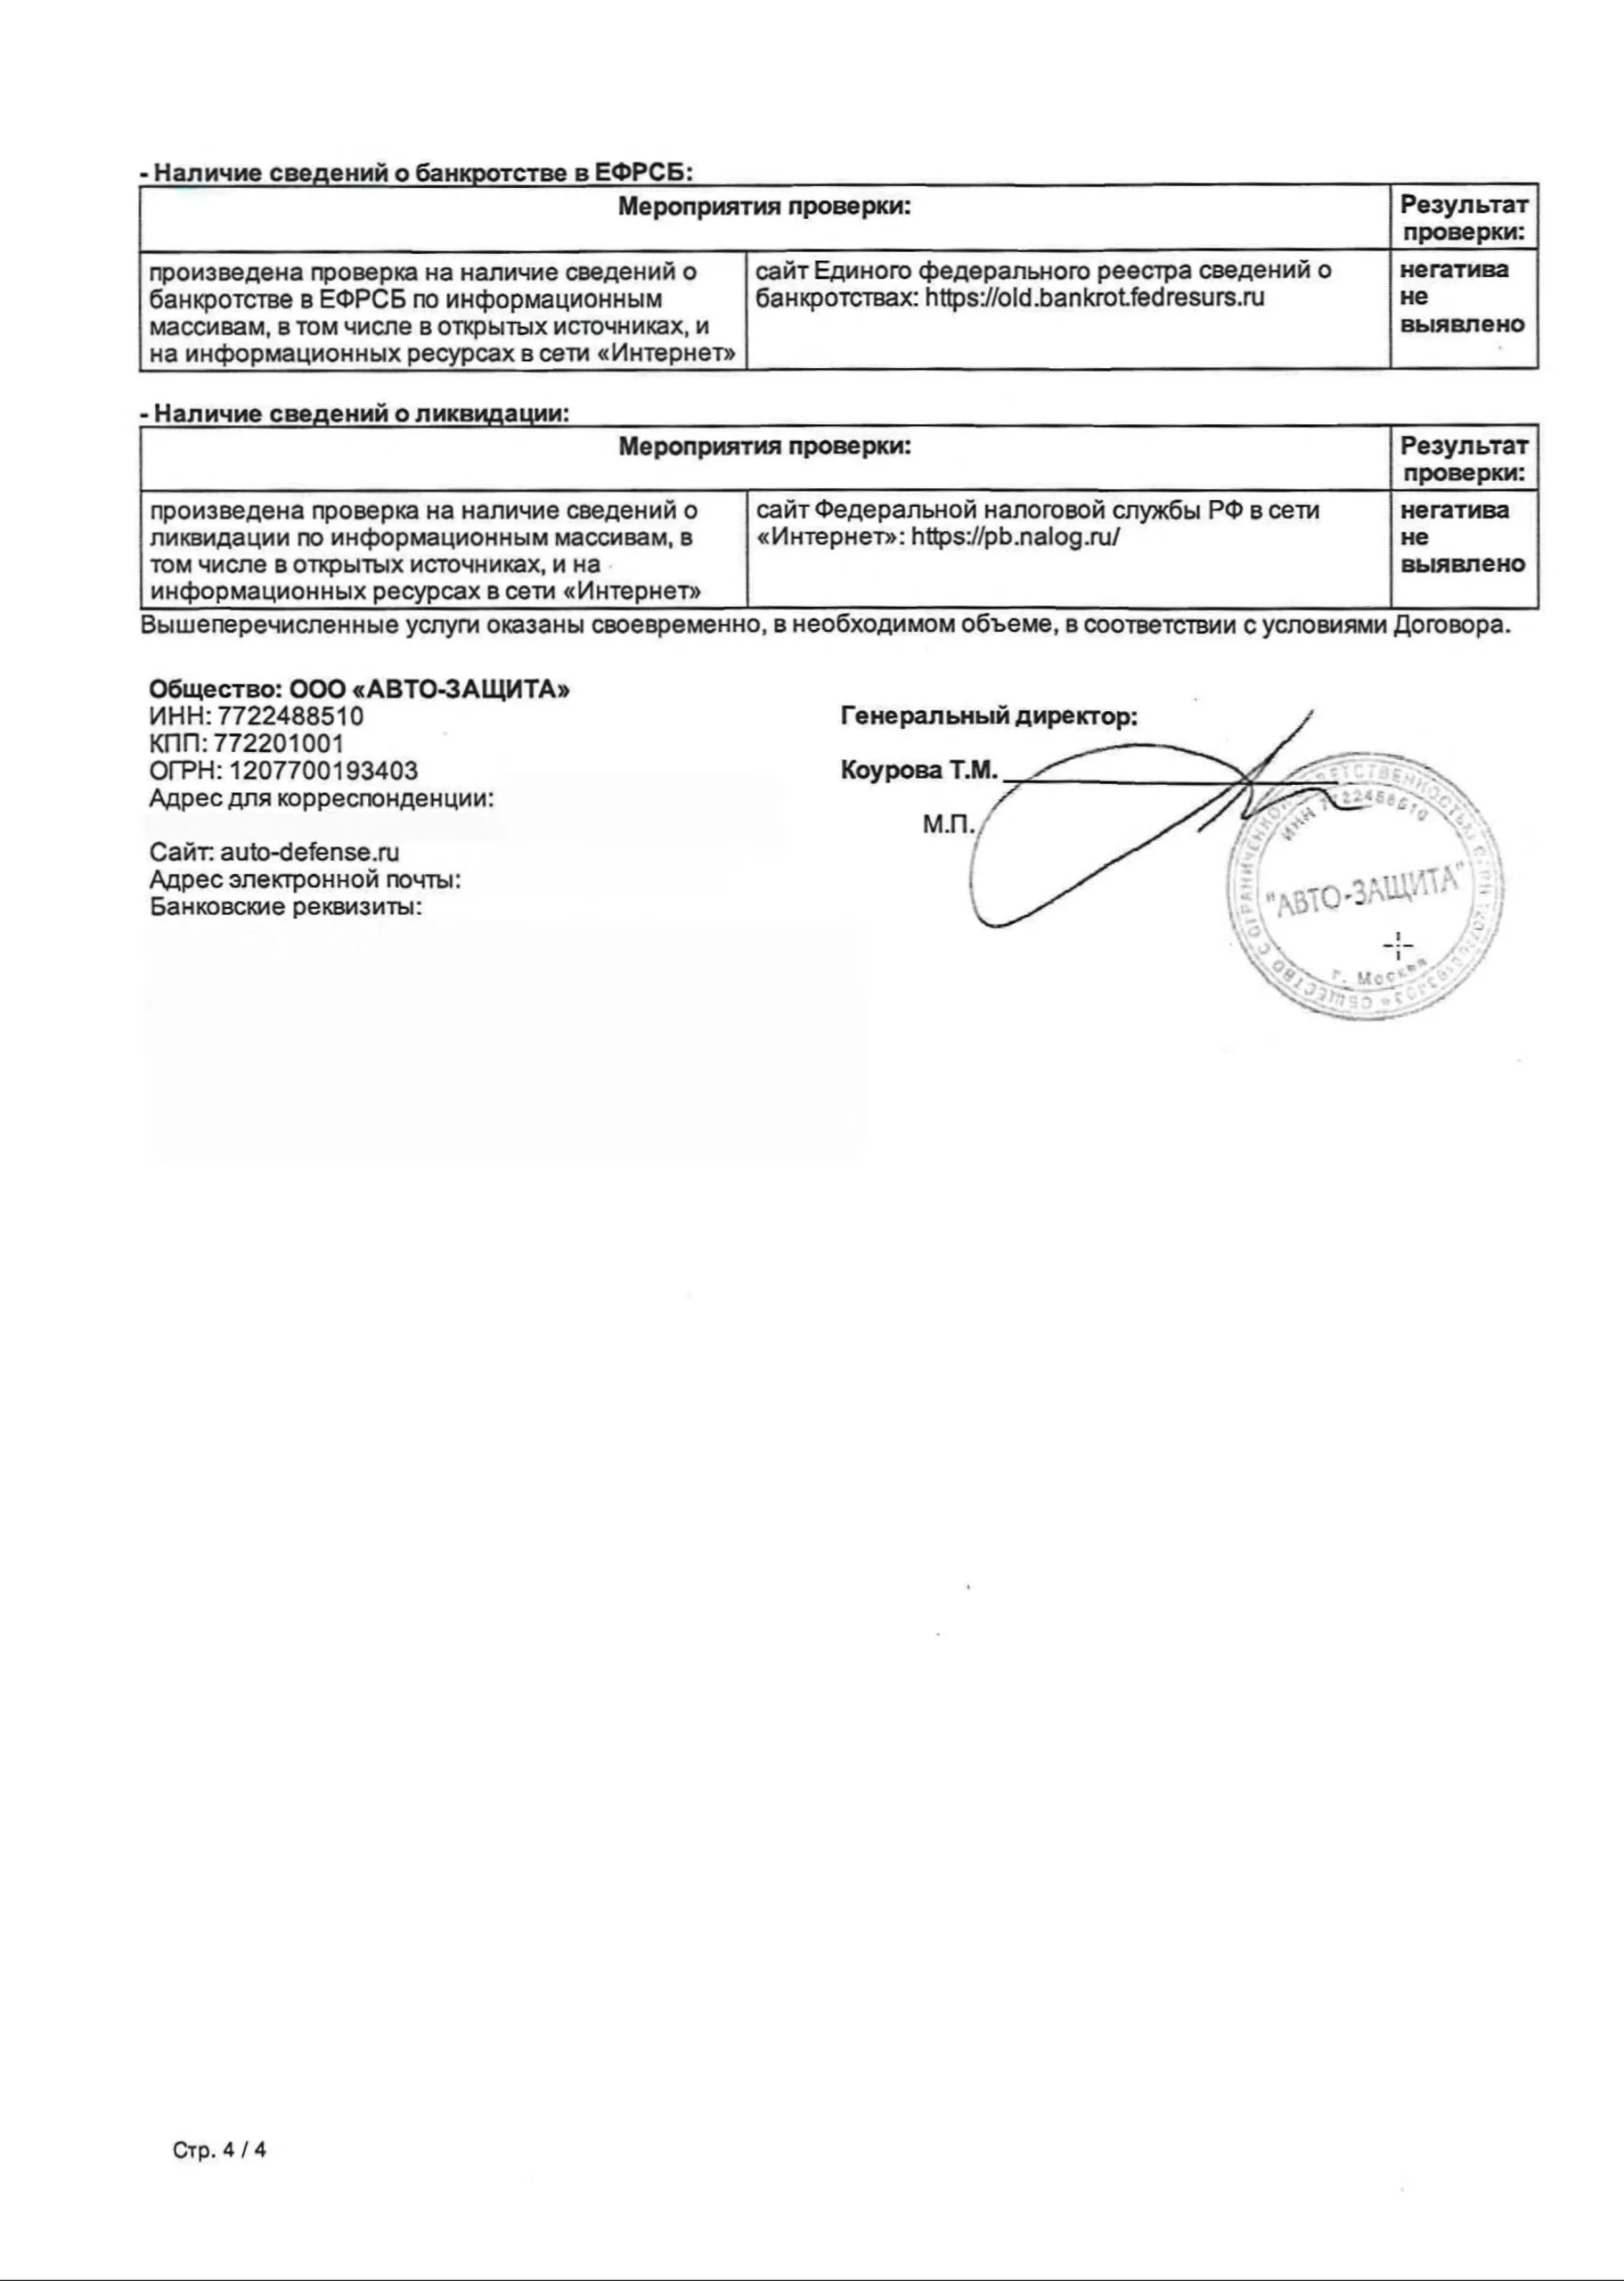
Как проводились проверки, видно из отчёта. Это запросы на сайтах Госавтоинспекции, реестра залогов нотариальной палаты, службы судебных приставов, налоговой службы и Банка России. Благонадёжность автосалона, например, проверяли в том числе по реестру недобросовестных поставщиков на сайте госзакупок.
Эти сведения открыты, и большую часть из них можно посмотреть самостоятельно и бесплатно. Отчёт датирован днём оформления кредита. К этому моменту договор купли-продажи уже был подписан — его тоже включили в проверку.
Что такое опционный договор в ФЗА и что он даёт
Опционный договор (статья 429.3 ГК РФ) даёт клиенту право потребовать, чтобы Авто-Защита выкупила его машину. Цена выкупа равна долгу по кредиту по справке банка.
Деньги компания перечисляет на счёт клиента в банке, чтобы досрочно погасить кредит. Срок — не больше трёх рабочих дней после передачи машины (пункты 3.3 и 4.6).
Иначе говоря, при трудностях с кредитом клиент отдаёт машину, а долг перед банком закрывается.
Когда Авто-Защита обязана выкупить машину
Требование примут, только если одновременно выполнены все условия пункта 4.2:
- клиент внёс по кредиту не меньше трёх полных ежемесячных платежей;
- просрочка по кредиту длится без перерыва от 45 до 90 дней;
- клиент официально признан безработным и потерял работу не по своей воле, получил инвалидность I или II группы или его доход упал больше чем вдвое, а платёж по кредиту стал больше половины дохода;
- машину можно продать по рыночной цене, уменьшенной не больше чем на 30%. Если она не на ходу или её ремонт стоит больше 50 000 рублей, компания вправе отказать;
- машину не использовали в такси, каршеринге, прокате, для обучения вождению, не сдавали в аренду, пробег — не больше 40 000 км в год, в конструкцию не вносили изменений;
- клиент и его супруг не признаны банкротами и не подавали такого заявления, а на счёт для перечисления денег нет ограничений.
Рыночную цену определяет сама компания — по объявлениям на auto.ru или похожих сайтах. Из цен похожих машин, выстроенных от большей к меньшей, берут пятую. Если клиент не согласен, он может заказать оценку за свой счёт, но оценщика нужно согласовать с Авто-Защитой.
К требованию прикладывают оригинал сертификата, справки банка о долге, документы о безработице, инвалидности или доходе и фотографии машины со всех сторон. Компания рассматривает их пять рабочих дней.
Что остаётся у клиента после выкупа
Машины у клиента больше нет, а часть долга может остаться.
Если Авто-Защита продаст машину дороже, чем заплатила банку, разницу за вычетом расходов она вернёт клиенту (пункт 4.7). Если дешевле — к компании переходят права банка на недостающую сумму (пункт 4.11). Эту разницу с клиента может потребовать уже Авто-Защита.
Кроме того, если кредит погашен — досрочно или по графику, — обязательства компании по опциону прекращаются (пункт 6.6).
По сути опцион даёт право продать машину в счёт долга. Продать заложенный автомобиль с согласия банка и погасить кредит можно и без этого договора.
Нужны ли гарантия, поручительство и финансовая защита от Авто-Защиты
Все три продукта устроены похоже. Авто-Защита обещает помочь с кредитом, но деньги получает банк. А после выплаты компания вправе потребовать их с клиента:
- по платёжной гарантии — всю выплату с процентами, причём машина у компании в залоге;
- по поручительству — внесённые платежи;
- по финансовой защите — разницу между долгом и ценой, за которую продали машину.
Условия выплаты строгие: 60 или 45 дней просрочки, официальная безработица, падение дохода вдвое, справки за полтора года. Если стоимость продукта включили в кредит, банк ещё и начисляет на неё проценты.
Если считаете, что такая защита стоит своих денег, сохраняйте договор. Если пользоваться им не собираетесь и условия кажутся невыгодными, договор можно расторгнуть и вернуть деньги.
Решили отказаться? Ответьте на несколько вопросов — рассчитаем предварительную стоимость нашей помощи.
Ответьте на несколько вопросов — бесплатно
разберём вашу ситуацию, оценим риски
и рассчитаем стоимость наших услуг
Повысит ли Локо-Банк ставку при отказе от продуктов Авто-Защиты
Сам по себе отказ от гарантии, поручительства или финансовой защиты не даёт банку права повысить ставку.
Для страховки жизни или КАСКО, которая обеспечивает кредит, действуют отдельные правила — часть 11 статьи 7 закона № 353-ФЗ. На продукты Авто-Защиты их автоматически переносить нельзя.
Посмотрите индивидуальные условия кредита — пункты о процентной ставке и обеспечении. Если там не сказано, что ставка зависит от продукта Авто-Защиты, оснований повышать её из-за отказа нет.
Когда отказ от продуктов Авто-Защиты оформляли мы, Локо-Банк ни разу не повысил ставку.
Пришлите кредитный договор — бесплатно проверим, повлияет ли отказ на ставку. Мы прописываем в договоре свою ответственность за сохранение скидки и ставки по кредиту.
Придётся ли вернуть скидку автосалону после отказа от Авто-Защиты
Отказ от продуктов Авто-Защиты сам по себе не означает, что за машину придётся доплатить. Условие, которое нарушает права потребителя, недействительно, даже если соглашение подписано. Это правило статьи 16 Закона о защите прав потребителей.
Если салон завысил цену без допуслуг и так вынудил купить защиту, суд может отказать ему в доплате. Эту ситуацию разобрал Конституционный суд в постановлении от 3 апреля 2023 года № 14-П.
До покупки салон должен был объяснить, за что даётся скидка и что будет при отказе от каждой услуги. Это обязанность продавца по статье 10 Закона о защите прав потребителей.
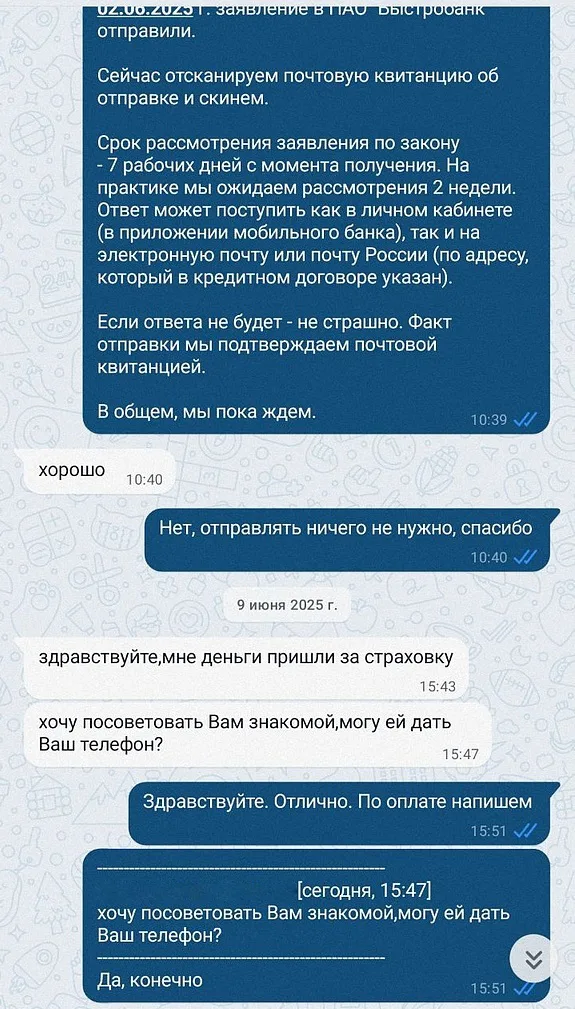
Когда возвратом денег за продукты Авто-Защиты занимались мы, ни один автосалон не потребовал вернуть скидку. Клиенту из Московской области скидку на машину связали с покупкой продукта Авто-Защиты. Мы вернули ему 115 851,84 рубля по заявлению, и скидка на машину осталась у клиента.
Пришлите соглашение о скидке — бесплатно проверим, есть ли у салона основания требовать доплату. Мы прописываем в договоре свою ответственность за сохранение скидки и ставки по кредиту.
Как расторгнуть договор с ООО «Авто-Защита» и вернуть деньги
Направьте Авто-Защите письменное заявление об отказе от договора и возврате денег. Укажите номер сертификата, сумму и реквизиты счёта. Если у вас два продукта, укажите оба.
Звонка на горячую линию недостаточно: вам понадобятся подтверждения отправки и получения заявления.
Если с оформления прошло не больше 30 дней
Если продукт Авто-Защиты оплачен из кредита — а так бывает чаще всего, — отказаться можно в течение 30 календарных дней с даты оформления. По закону такие услуги указывают в заявлении на кредит. Но если продукта там нет, право отказаться от него всё равно сохраняется.
При своевременном отказе компания должна вернуть деньги в течение семи рабочих дней после получения заявления. Она может вычесть стоимость части услуги, которую фактически оказала до получения отказа. Эти правила закреплены в частях 2.7–2.9 статьи 7 закона № 353-ФЗ.
Это срок возврата денег, а не ответа на заявление. Продлить его условиями договора нельзя.
Если 30 дней уже прошли
Отказаться от договора можно и позже. Компания вправе удержать только фактические расходы по вашему договору — статья 32 Закона о защите прав потребителей. Обосновать, какие расходы она понесла, должна сама компания.
Единого срока рассмотрения заявления после периода охлаждения закон не устанавливает. На практике для досудебного урегулирования ориентируются на 30 дней после получения заявления компанией.
Куда отправить заявление: адрес и ИНН ООО «Авто-Защита»
В документах Авто-Защиты указан адрес: 111250, г. Москва, ул. Госпитальная, д. 14, комната 5. Перед отправкой сверьте его в сервисе ФНС по ИНН 7722488510.
По общим условиям компании заявления направляют почтой, курьером или вручают лично (пункт 6.1). Сохраните квитанцию и отчёт о доставке.
На сайте компании указан телефон горячей линии 8-800-600-61-71. Но разговор с оператором заявление не заменяет.
Как составить и отправить заявление, объясняем на странице «Заявление о возврате денег за навязанные услуги при автокредите».
Что делать, если ООО «Авто-Защита» не отвечает или не возвращает деньги
Как Авто-Защита отвечает на заявления
Если вы отправляете заявление сами, Авто-Защита часто не отвечает — особенно когда 30 дней с оформления уже прошли. К нам нередко обращаются именно после такого молчания.
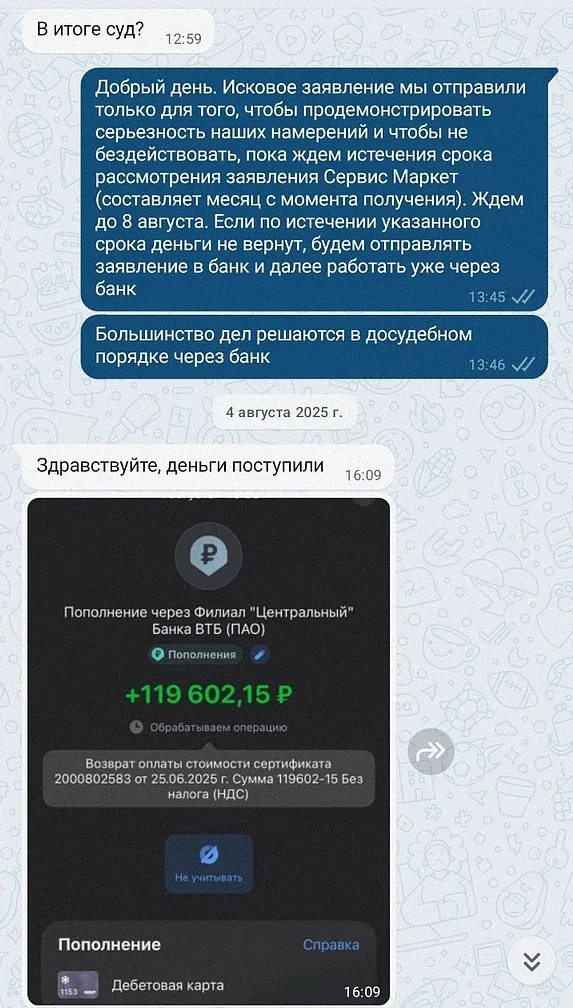
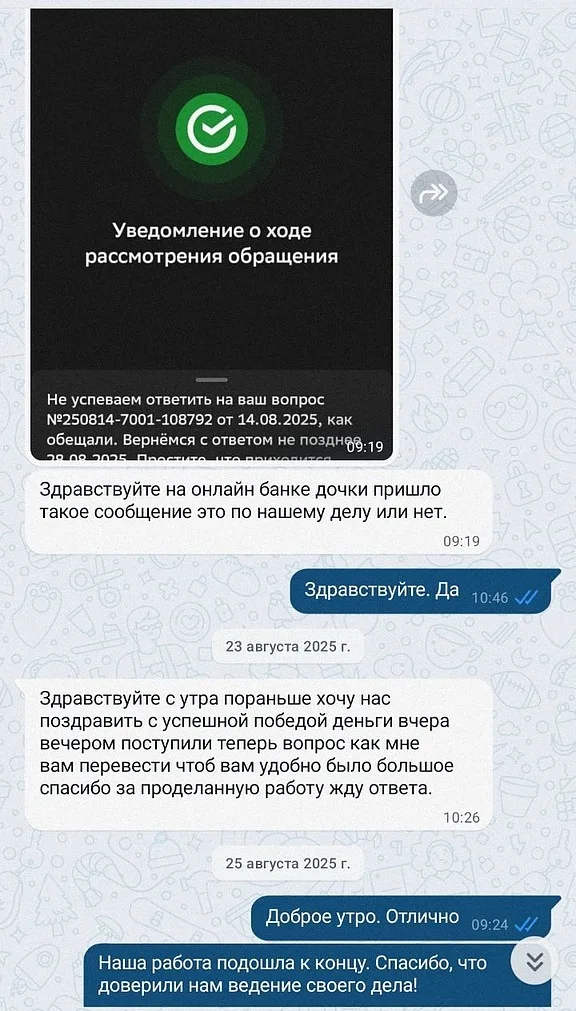
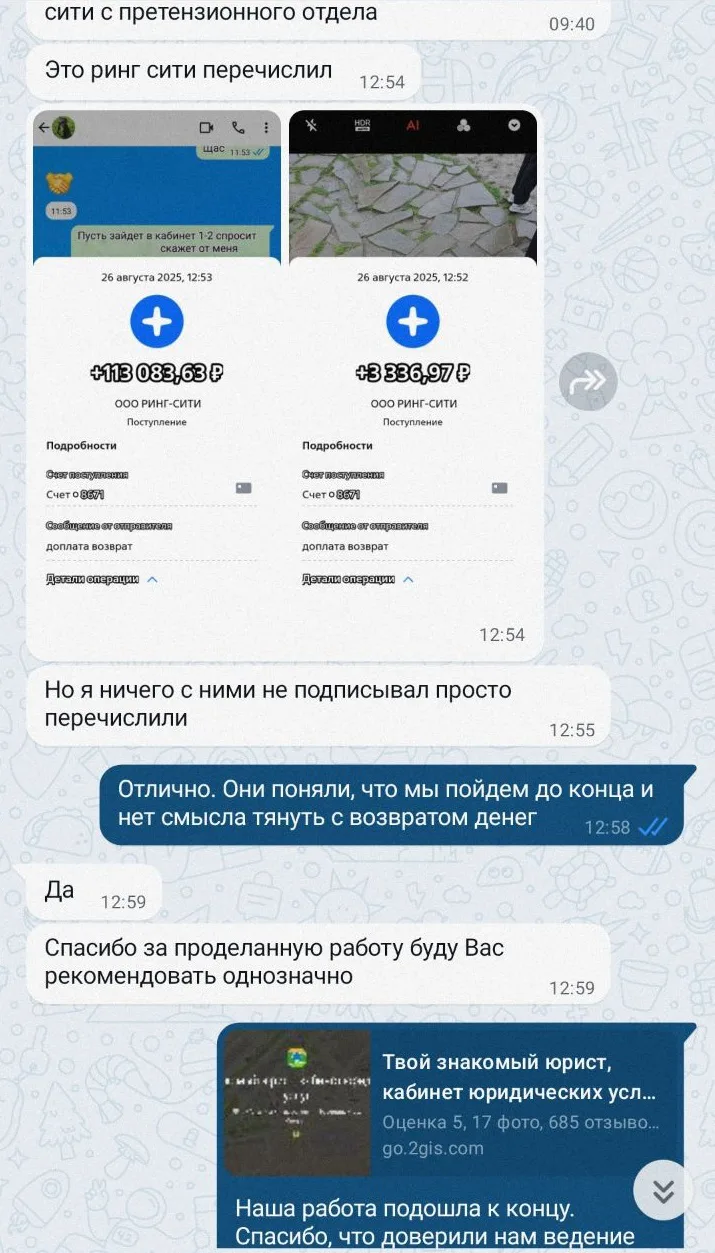
По заявлениям, которые направляли мы, в 2025–2026 годах большинство дел закончилось возвратом денег без суда.
Если компания молчит и дальше, мы подаём иск. Часто Авто-Защита возвращает деньги после того, как получит иск, не дожидаясь решения суда.
Если ссылаются на гарантию или поручительство, уже переданные банку
В общих условиях записано: договор исполнен в полном объёме, как только Авто-Защита передала гарантию или поручительство банку (пункт 3.5 для гарантии, пункт 3.6 для поручительства). Отказаться от договора, по этим условиям, можно только до такой передачи.
Для вас это договор об оказании услуги, а от услуги потребитель вправе отказаться по статье 32 Закона о защите прав потребителей. Условие, которое ограничивает это право, недействительно по статье 16 того же закона. Компания может удержать только фактические расходы, и их нужно подтвердить. Одной фразой «гарантия уже выдана» вопрос о возврате не закрывается.
Если по финансовой защите ссылаются на опционный платёж и акт
По финансовой защите компания обычно приводит два довода. Первый: плата по опционному договору при его прекращении не возвращается (пункт 2.6.1 общих условий и часть 3 статьи 429.3 ГК РФ). Второй: услуги проверки на 62 000 рублей уже оказаны, и это подтверждает подписанный акт.
Название «опционный» не лишает вас прав потребителя. Отказаться от договора можно по статье 32, и удержать компания вправе только фактические расходы.
Подпись под актом тоже не закрывает вопрос. Акт подписывают в день покупки вместе с остальными документами. Реальность проверок и их стоимость можно оспорить — тем более что они сводятся к запросам на открытых сайтах.
По финансовой защите автомобилиста мы выигрывали суды у Авто-Защиты, в том числе когда клиент подписал акт об оказании услуг. Примеры — в разделе о практике ниже.
Возврат через банк, суд или автосалон
В банк. Если продукт Авто-Защиты оформили как дополнение к кредиту, вы вовремя отказались от него, а компания не вернула положенную сумму, можно требовать возврат у Локо-Банка. Условия этого порядка установлены частями 2.10–2.12 статьи 7 закона № 353-ФЗ и разъяснены Банком России.
Подать требование можно после истечения 30, но не позднее 180 календарных дней со дня обращения к компании с заявлением об отказе. Сохраните первоначальное заявление и подтверждения отправки и получения. Подробные условия разбираем в статье о возврате денег за дополнительные услуги с банка.
В суд. Если добровольно деньги не вернули, можно подать иск к Авто-Защите. В нём нужно указать, сколько вы требуете и почему. Требование к самой Авто-Защите не нужно предварительно направлять финансовому уполномоченному. Для спора с банком такое обращение может понадобиться.
В автосалон. Салон может отвечать за возврат вместе с Авто-Защитой, хотя договор с ним не заключали. Такую возможность признал Конституционный суд в постановлении от 21 апреля 2026 года № 25-П.
Для этого нужны два условия. Первое — продукт оформили по инициативе салона или при его посредничестве: менеджер сам подобрал компанию, включил продукт в покупку, связал его со скидкой или другой выгодой. Второе — покупатель не получил полной информации или реального выбора. Например, цену машины без допуслуг завысили, и выбор между покупкой «со скидкой и продуктом» и «без скидки» был только видимостью.
Одного того, что продукт оформили в салоне вместе с машиной, мало. Конституционный суд отдельно указал: связь договоров сама по себе не делает продавца ответчиком. Нужно показать, какую роль сыграл именно салон. Пригодятся договор купли-продажи, соглашение о скидке, объявление о продаже и переписка с менеджером.
Подробнее о судебном этапе — «Как происходит возврат денег через суд».
Практика возврата денег с ООО «Авто-Защита»: по заявлению и через суд
В нашей работе встречались договоры ООО «Авто-Защита» стоимостью от 17 496 до 403 200 рублей. Почти всегда их оформляли при кредите в Локо-Банке. Среди клиентов — жители более 50 регионов, от Калининградской области до Приморского края.
Клиенту из Саратовской области, с которого мы начали статью, вернули все 130 680 рублей за платёжную гарантию. Заявление мы направили в первые 30 дней после покупки. Клиенту из Казани, чьё поручительство мы разбирали, вернули 72 765 рублей: заявление ушло через неделю после оформления кредита.
Без суда, по нашему заявлению, деньги вернули и клиенту из Самарской области — 168 480 рублей, и клиенту из Татарстана — 178 052,22 рубля.
Раньше Авто-Защита чаще доводила дело до суда. По платёжным гарантиям мировой судья участка № 271 Лефортовского района Москвы взыскал для клиента из Челябинской области 102 000 рублей (дело № 02-1065/271/2024), для клиента из Тюменской области — 95 690 рублей (дело № 2-1060/271/2024). Набережночелнинский городской суд взыскал 64 977,64 рубля (дело № 2-6832/2024).
По финансовой защите автомобилиста клиенту из Москвы через Лефортовский районный суд вернули 403 200 рублей (дело № 2-4883/2023). Клиенту из Казани мировой судья взыскал 27 729 рублей (дело № 02-1191/9/2024). Клиенту из Иркутской области вернули 56 694 рубля, хотя акт об оказании услуг был подписан (дело № 2-1351/271/2023).
Другие истории — в результатах нашей работы по ООО «Авто-Защита».
Как мы помогаем вернуть деньги за продукты Авто-Защиты
Сначала бесплатно проверим сертификат, кредитный договор и документы на машину. Выясним, какой продукт у вас оформлен, сколько можно вернуть и что будет со ставкой и скидкой. Подойдут фотографии; если чего-то не хватает, подскажем, где получить копии.
Стоимость работы согласуем заранее. Заявление в Авто-Защиту подготовим и отправим сами. Если компания промолчит, подготовим иск и обсудим, что понадобится от вас и нужно ли участвовать в заседаниях.
Предоплаты нет. Вы оплачиваете наши услуги после поступления денег на ваш счёт.
Мы прописываем в договоре свою ответственность за сохранение скидки и ставки по кредиту.
Работаем дистанционно по всей России.
Если уже отправляли заявление сами, приложите его и подтверждение доставки — даже если компания не ответила.
и скажем,
- 1Проверим скидку и ставку
- 2Оплата после возврата денег
- 3Дистанционно по всей России


Подробнее о нас, наших результатах и отзывы клиентов
«Знакомый юрист»
– а не просто оказываем услуги
Помогаем вернуть деньги за навязанные услуги по автокредиту – без предоплаты, с гарантией в договоре и по всей России
Кто будет заниматься
вашим вопросом
Познакомьтесь с нашей командой
-

Хусаенов Айрат
Основатель и директор
В 2020 году основал компанию «Знакомый Юрист». Отвечает за организацию её работы, подбор команды и развитие рабочих процессов. -
Олег Сальников
Управляющий партнёр
Помогает разбирать сложные юридические вопросы. Проводит правовую оценку материалов по возврату допуслуг и страховок, оформленных при кредитовании.Казанский (Приволжский) федеральный университет
Бакалавриат
Гражданское право и процесс
Год окончания — 2020 год
Магистратура
Правовое сопровождение бизнеса
Год окончания — 2022 год -
Айгуль Гараева
Ведущий юрист
Координирует работу юридического отдела и помогает команде вырабатывать подходы к ведению дел.Российский государственный университет правосудия имени В. М. Лебедева, Казанский филиал
Бакалавриат
Юриспруденция
Год окончания — 2021 год
Магистратура
Юрист в сфере гражданско-правовых отношений
Год окончания — 2023 год -
Дарья Кургузова
Заместитель ведущего юриста
Поддерживает связь с клиентами на разных этапах работы. Объясняет, что происходит по делу, и помогает разобраться в возникающих вопросах.Башкирский государственный университет
Бакалавриат
Юриспруденция
Год окончания — 2022 год
Казанский (Приволжский) федеральный университет
Магистратура
Юриспруденция
Год окончания — 2024 год -
Владислав Шовкопляс
Юрист
Сопровождает судебные дела — от подготовки иска до исполнения решения суда.Российский государственный университет правосудия, Москва
Бакалавриат
Юриспруденция
Год окончания — 2023 год -
Диана Ахмадиева
Юрист
Представляет интересы клиентов в суде, в том числе в спорах с государственными органами.Государственный университет морского и речного флота имени адмирала С. О. Макарова
Бакалавриат
Юриспруденция
Год окончания — 2023 год
Магистратура
Юриспруденция
Год окончания — 2026 год -
Ксения Козина
Юрист
Разбирает документы по делу и ищет несоответствия, которые могут иметь значение в споре. Использует найденные детали при подготовке правовых аргументов.Российский государственный университет правосудия, Казанский филиал
Среднее профессиональное образование
Квалификация — специалист по судебному администрированию
Год окончания — 2023 год
Специалитет
Судебная и прокурорская деятельность
Планируемый год окончания — 2027 год -
Анна Сенченко
Юрист
Помогает клиентам урегулировать спор через мировое соглашение, когда это возможно.Поволжский институт управления имени П. А. Столыпина РАНХиГС
Бакалавриат
Юриспруденция
Год окончания — 2024 год
Российский государственный университет правосудия имени В. М. Лебедева, Казанский филиал
Магистратура
Юриспруденция
Год окончания — 2026 год -
Дарья Захарова
Юрист по банкротству
Сопровождает процедуру банкротства: собирает и подаёт документы, участвует в судебных заседаниях и ведёт дело на всех этапах.Казанский (Приволжский) федеральный университет
Бакалавриат
Юриспруденция
Год окончания — 2026 год -
Аделя Хаматгалева
Юрист первичной консультации
Знакомство с компанией часто начинается с разговора с Аделей. Она проводит первичную консультацию, помогает разобраться в вашей ситуации и объясняет порядок дальнейших действий. -
Станислав Малов
Юрист первичной консультации
Проводит первичные консультации по телефону и в переписке. Разбирает ситуацию клиента и отвечает на вопросы о дальнейших действиях.Российский государственный университет правосудия, Казанский филиал
Бакалавриат
Гражданско-правовой профиль
Год окончания — 2022 год
по всей стране
ведение своего дела

Помогаем вернуть деньги