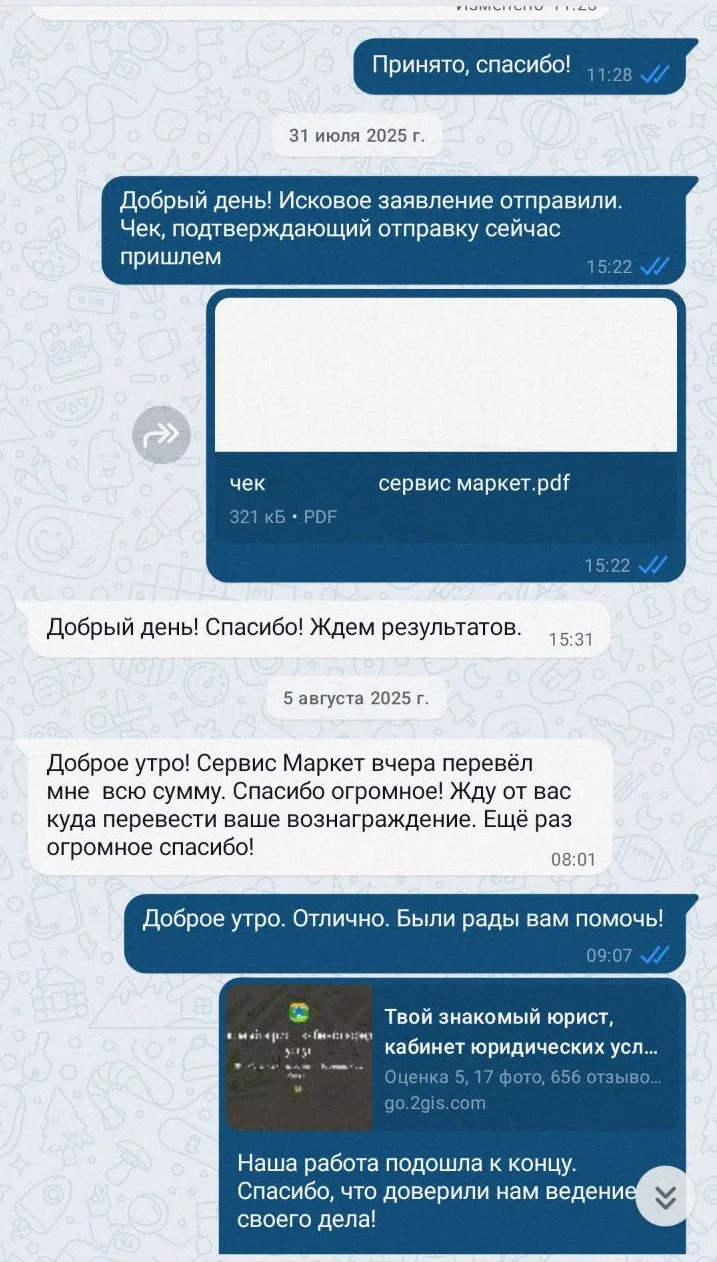
При покупке автомобиля в автосалоне клиенту оформили продлённую гарантию стоимостью 344 896 рублей. Цену гарантии включили в автокредит и связали со скидкой автосалона.
На примере разберём, что за гарантию обычно оформляют, нужна ли она, а если не нужна — можно ли вернуть за неё деньги и что будет в таком случае со скидкой автосалона.
Что даёт продлённая гарантия и нужна ли она: коротко
Продлённая (расширенная) гарантия — это платная услуга на случай поломки машины. Если поломка входит в гарантию, компания, которая её выдала, полностью или частично оплатит ремонт или замену детали. Для автокредита покупать такую гарантию не обязательно.
Если собираетесь ездить на машине и после окончания заводской гарантии, продлённая гарантия может пригодиться. Важно понять, какие поломки она покрывает и сколько компания заплатит за ремонт. Если продадите машину до начала программы, воспользоваться гарантией сами не успеете.
Ремонт может понадобиться через год или два. Поэтому стоит заранее проверить репутацию и платёжеспособность компании-гаранта — той, которая обязалась его оплатить. Если у неё уже копятся долги, к моменту поломки она может остаться без денег или вовсе закрыться. Тогда гарантия теряет смысл. С такой проблемой к нам уже обращались автовладельцы.
Когда цену гарантии включают в автокредит, на эту сумму тоже начисляются проценты. Если вы решили отказаться от продлённой гарантии, ниже разбираем, как вернуть за неё деньги.

Сколько можно вернуть по вашему договору
Проверим договор, скидку и ставку по кредиту.
Сообщим, сколько можно вернуть. Бесплатно.


Обязательна ли продлённая гарантия в автокредите?
Продлённая гарантия для автокредита не обязательна. Банку важна сохранность автомобиля в залоге, поэтому в кредитном договоре может быть условие о КАСКО на случай угона или повреждения машины. Платная гарантия на случай поломки банку обычно не нужна. Статья 7 Закона о потребительском кредите.
Оформлять ли такую гарантию, решает заёмщик. Навязывать её или заранее ставить галочку за клиента закон запрещает. Статья 16 Закона о защите прав потребителей.
Если стоимость гарантии включили в кредит, это само по себе на ставку не влияет. В индивидуальных условиях кредита видно, отказ от какой именно услуги позволяет банку повысить ставку. Последствия отказа банк также указывает в уведомлении о допуслугах, которое направляет после выдачи кредита.
Например, банк предусмотрел в договоре повышение ставки только при отказе от КАСКО. Тогда от отдельной гарантии на ремонт можно отказаться и сохранить ставку. Пример индивидуальных условий кредита.
Заводская гарантия на машину тоже продолжит действовать. Если вы отдельно купили продление самой гарантии изготовителя, при отказе прекратится только дополнительный срок. Статья 5 Закона о защите прав потребителей.
Сколько придётся переплатить, если продлённую гарантию включили в автокредит?
Если цену гарантии включили в тело автокредита, на неё начисляются проценты. Сколько вы в итоге заплатите, зависит от ставки и срока, за который вы погасите кредит.
Допустим, гарантия стоит 200 000 ₽, а кредит вы взяли на три года под 20% годовых с равными ежемесячными платежами. Из-за гарантии каждый платёж будет примерно на 7 433 ₽ больше. За три года, если платить по графику, на гарантию уйдёт около 267 600 ₽. Из них примерно 67 600 ₽ — проценты.
Если деньги за гарантию вернут на ваш счёт, их можно направить на частичное досрочное погашение автокредита. Для этого нужно оформить досрочный платёж по правилам банка. Банк уменьшит остаток долга, и дальше проценты будут начисляться на меньшую сумму.
Стоит ли оставлять продлённую гарантию
Когда заводская гарантия уже закончилась, продлённая гарантия может помочь с дорогим ремонтом. Допустим, сломалась коробка передач. Если такая поломка входит в программу, компания-гарант полностью или частично оплатит счёт автосервиса.
У каждой компании своя программа. В договоре указано, какие поломки покрывает гарантия и какую сумму компания берёт на себя. Если гарантия с учётом процентов стоит дороже, чем компания заплатит за ремонт коробки, оставлять её ради такой поломки вряд ли стоит.
Например, в договоре «М-Сервис» установили лимит на одну поломку. У «Автоассистанс» в сертификате указан отдельный годовой лимит для каждой группы деталей. Для коробки передач важна строка о трансмиссии. Договор «М-Сервис». Сертификат «Автоассистанс».

Даже если условия вам подходят, важно, сможет ли компания-гарант заплатить сервису. Если автовладельцы месяцами ждут оплаты ремонта, а у компании уже крупные просроченные долги, рассчитывать на неё рискованно. Сведения о долгах можно проверить по ИНН из договора.
Если вы склоняетесь к отказу от гарантии, ответьте на несколько вопросов о покупке. Мы предварительно оценим, сколько можно вернуть и сколько будет стоить наша помощь.
Ответьте на несколько вопросов — бесплатно
разберём вашу ситуацию, оценим риски
и рассчитаем стоимость наших услуг
Что будет со скидкой автосалона при отказе от гарантии
Если автосалон дал скидку за оформление продлённой гарантии, после отказа он может потребовать доплату за машину. Скидку при этом можно сохранить. Важно, с чем именно салон её связал по договору купли-продажи или по отдельному соглашению о скидке.
Имеет значение, можно ли было купить ту же машину без услуг и по какой цене. Если цену сначала завысили, а затем под видом скидки снизили до обычной, покупатель ничего не сэкономил. Если скидка была реальной, важно, за какие услуги её дали и как салон рассчитал доплату при отказе от одной из них. Здесь пригодятся объявление о продаже машины и переписка с менеджером. Постановление Конституционного Суда № 14-П, постановление № 25-П.
Ещё до отказа мы проверяем договор купли-продажи, соглашение о скидке и условия кредита. Так можно заранее понять, есть ли основания для доплаты за машину или повышения ставки. Подробнее о скидках автосалонов.
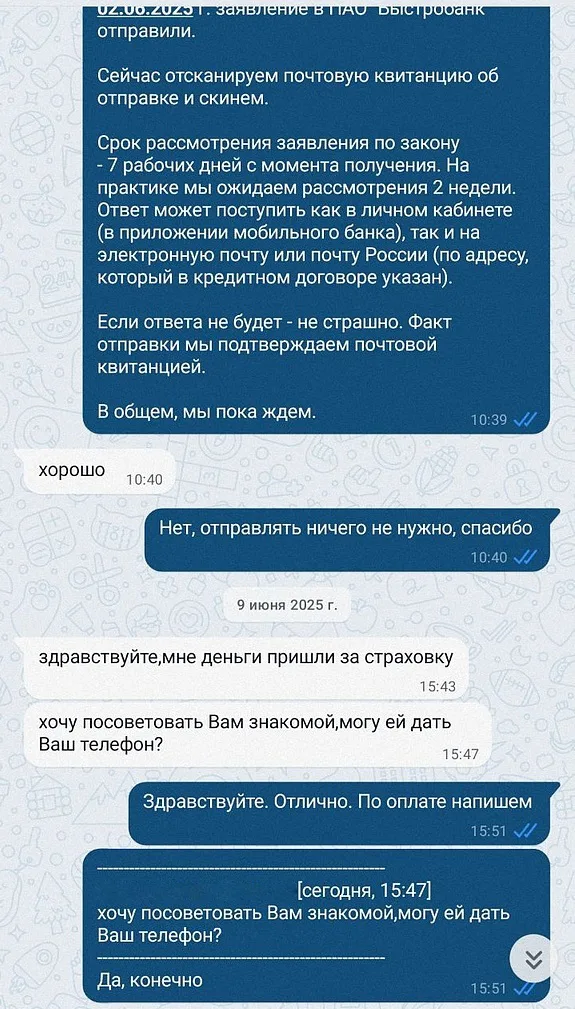
В одном из таких дел автосалон дал клиенту скидку 120 000 ₽. Когда клиент отказался от гарантии, ему позвонили из салона по поводу доплаты. Дальнейший разговор взял на себя наш юрист. На этом вопрос закрылся, и клиент сохранил всю скидку. Соглашение о скидке и результат дела.
В видео разбираем три дела, в которых автосалон требовал вернуть скидку, но суд ему отказал.
Как отказаться от продлённой гарантии и вернуть деньги
Для отказа от продлённой гарантии нужно направить компании-гаранту заявление о расторжении договора. В сертификате или договоре она обычно указана как исполнитель или гарант. Если у вас индивидуальный полис от поломок, заявление подают страховщику. Его название и адрес есть в полисе.
В заявлении нужно указать номер и дату договора, сообщить об отказе от гарантии и попросить вернуть деньги. Чтобы компания могла их перечислить, понадобятся реквизиты счёта. Если заявление отправить почтой, опись вложения подтвердит, что было в конверте, а уведомление о вручении — когда компания его получила. Образец заявления и порядок отправки.
Как отказаться от продлённой гарантии в первые 30 дней?
Если в документах на автокредит гарантия указана как платная услуга, на отказ есть 30 календарных дней со дня согласия на услугу. За это время нужно подать заявление. Компания обязана вернуть деньги в течение семи рабочих дней со дня его получения. Она вправе вычесть стоимость той части услуги, которую действительно оказала до получения заявления. Статья 7 Закона о потребительском кредите. Разъяснение Банка России.
В январе 2024 года срок отказа увеличили до 30 дней. Новые правила могут применяться и к более раннему кредиту, например если после этого банк и заёмщик изменили договор и повысили ставку. Переходные положения закона.
Если полис от поломок оформили как платную услугу к автокредиту, на отказ тоже есть 30 календарных дней. Этот срок действует и при оплате из кредита, и при оплате своими деньгами. Если полис купили за свой счёт отдельно от кредита, на отказ обычно есть не меньше 14 календарных дней со дня заключения договора. При отказе в этот срок до начала страховой защиты взнос вернут полностью. Банк России об отказе от страховки.
Можно ли вернуть деньги за продлённую гарантию после 30 дней?
От продлённой гарантии можно отказаться и после 30-дневного периода охлаждения, пока договор действует. Если вы заплатили за обслуживание машины, компания должна вернуть эту сумму за вычетом расходов, которые она уже понесла по вашему договору и может подтвердить. Статья 32 Закона о защите прав потребителей, статья 782 ГК РФ.
Иногда у обслуживания и у самой гарантии разные цены. Компания может вернуть деньги за обслуживание, а остальное удержать, сославшись на пункт «плата за выдачу гарантии не возвращается». С таким удержанием можно спорить. Имеет значение, что компания уже сделала за эти деньги и что ещё обязалась делать до конца срока гарантии. Одного подсчёта оставшихся месяцев здесь недостаточно.
После периода охлаждения страховщик вернёт деньги при обычном отказе, если это прямо предусмотрено полисом. Часть взноса за оставшийся срок можно вернуть и по закону. Например, если машину сдали в утиль после пожара, а полис покрывал только механические поломки. Статья 958 ГК РФ.
Если страховку навязали, деньги за неё можно потребовать и после периода охлаждения. Отказ со ссылкой на условие полиса, которое нарушает права потребителя, можно оспорить. Статья 16 Закона о защите прав потребителей.
Для позднего заявления срок выплаты зависит от закона и договора. Если ни закон, ни договор не позволяют его определить, по общему правилу деньги должны перечислить в течение семи дней со дня предъявления требования. Пункт 2 статьи 314 ГК РФ.
Что делать, если по заявлению деньги не вернули или вернули только часть
Когда срок выплаты прошёл, продолжать возврат можно и без ответа компании. Понадобятся договор, заявление и подтверждение его доставки. Если пришла только часть денег, нужны ещё сведения о переводе и расчёт удержания, если компания его присылала.
Потребовать деньги у банка
Если в первые 30 дней вы отказались от гарантии сторонней компании, а та не вернула деньги в срок, положенную сумму можно потребовать у банка. Важно, чтобы гарантия была указана в заявлении, которое вы подписали при оформлении кредита. Если компания перечислила только часть денег, у банка можно запросить остаток.
Обратиться в банк можно после того, как пройдут 30 календарных дней со дня обращения к компании с заявлением об отказе. Крайний срок — 180 календарных дней с той же даты. В требовании нужно указать дату обращения к компании. У банка есть семь рабочих дней со дня получения требования, чтобы перечислить деньги или объяснить причину отказа. Части 2.10–2.12 статьи 7 Закона о потребительском кредите. Как вернуть деньги через банк.
Оспорить отказ компании или удержанную сумму
Если компания отказывает в возврате или оставляет себе часть платы без достаточного основания, у неё можно запросить расчёт и потребовать недостающую сумму. Когда договориться не удалось, мы готовим расчёт и обращаемся в суд. В некоторых спорах со страховщиком до суда потребуется обращение к финансовому уполномоченному. Разъяснение Банка России. Как проходит возврат через суд.
Иногда требование можно предъявить и автосалону. Например, салон сам подобрал исполнителя, связал с ним скидку и при этом лишил покупателя выбора или скрыл существенные условия покупки. В таком случае за возврат могут отвечать и компания, и продавец. Постановление Конституционного Суда № 25-П.
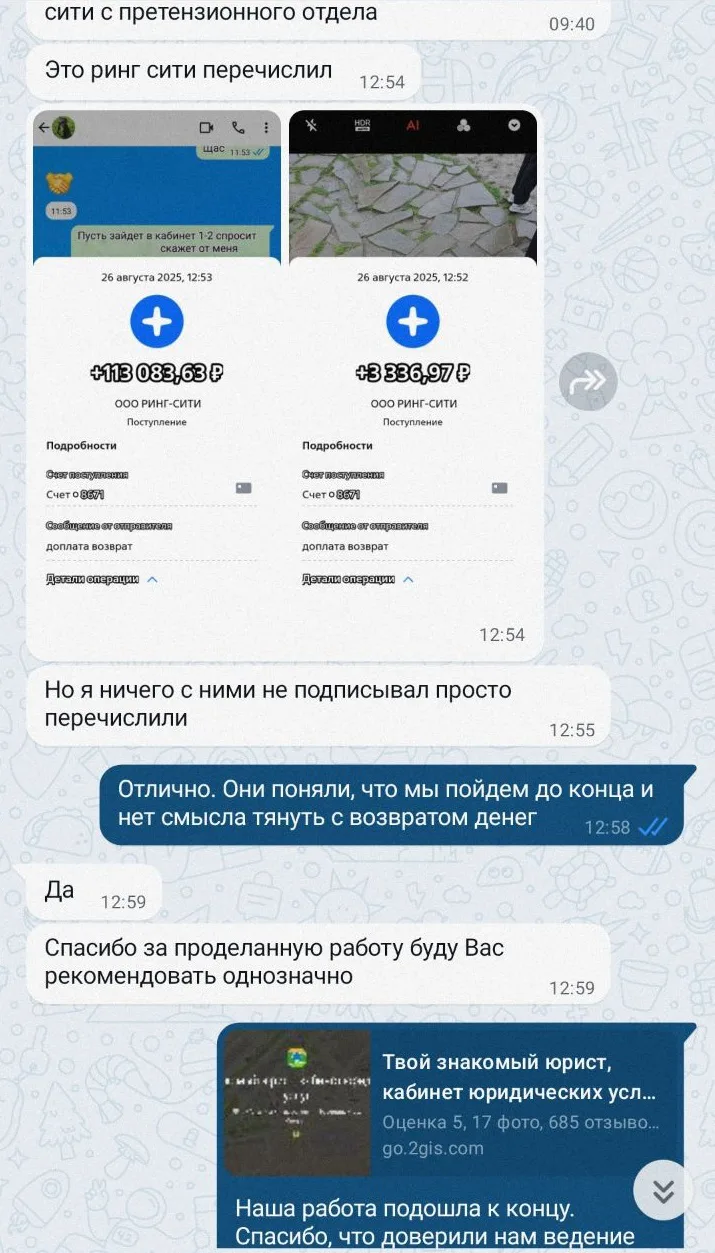
Практика возврата денег за продлённые гарантии по автокредиту
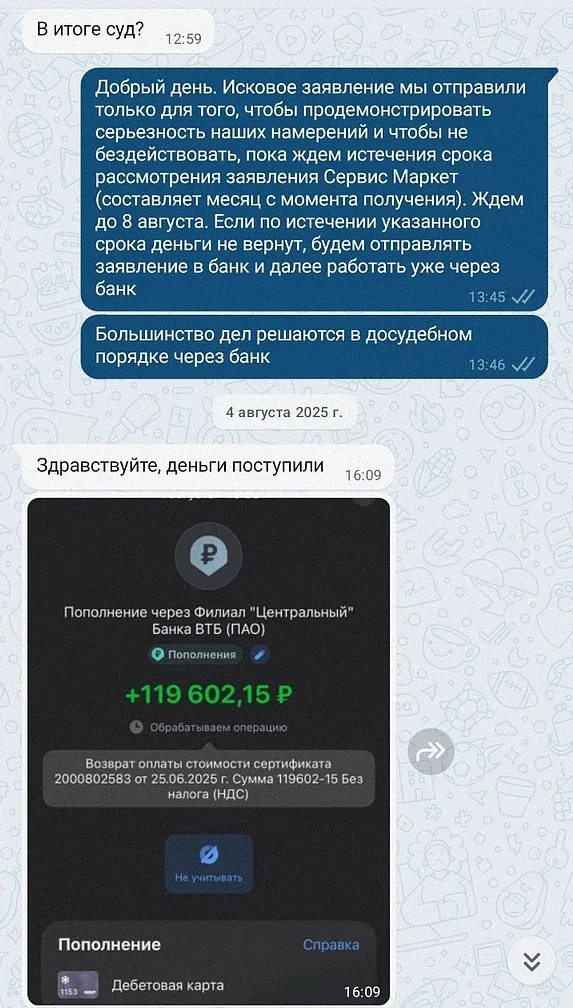
Клиенту из Ленинградской области мы помогли вернуть все 349 896 ₽, которые включили в автокредит. Из них 344 896 ₽ стоила гарантия «М-Сервис», ещё 5 000 ₽ — обслуживание. Скидка на машину в 120 000 ₽ сохранилась. Договор и результат.
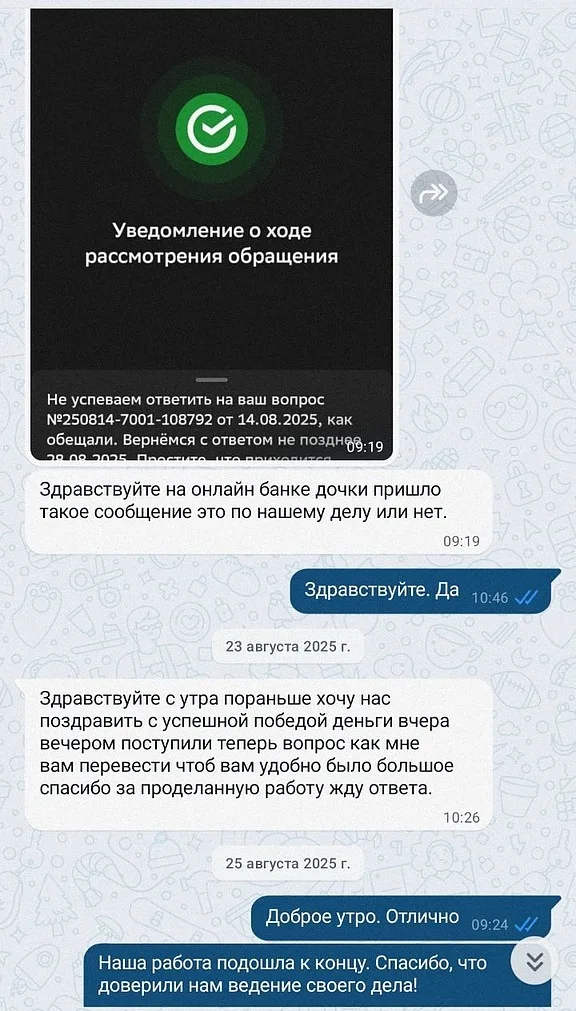
Клиент из Татарстана обратился к нам почти через год после покупки машины. В тело его автокредита включили 150 000 ₽ за услуги «Автоассистанс». Вернули клиенту всю сумму.
По делу клиента из Тамбовской области сначала направили в «Автоассистанс» заявление о расторжении договора. Компания получила его, но денег не вернула. Тогда мы обратились в суд. 16 июля 2026 года Мичуринский городской суд Тамбовской области утвердил мировое соглашение. Клиент получил свои 280 000 ₽. Как проходил возврат.
Как мы помогаем вернуть деньги за продлённую гарантию при автокредите
Начнём с бесплатной проверки документов. Можете прислать фотографии договоров по покупке автомобиля и продлённой гарантии в удобный вам мессенджер. Если уже обращались за возвратом, отправьте направленное заявление и ответ компании, если есть.
Если не знаете, какие документы нужны, или договоров нет на руках — всё равно напишите. Разберёмся с тем, что у вас есть. Подскажем, где получить недостающие документы и на что обратить внимание.
Проверим, что можно вернуть и как действовать в вашей ситуации. Разберём, есть ли у салона законное основание требовать доплату и может ли банк повысить ставку. Объясним это до начала работы.
После проверки согласуем стоимость нашей работы. Подготовку заявлений и претензий, обращения в банк и дальнейшее ведение дела берём на себя. Если потребуется суд, заранее объясним порядок участия и оформления документов. Если автосалон предъявит требование по скидке, защиту по этому вопросу тоже берём на себя. Объём работы и условия закрепляем в договоре.
Работаем дистанционно с клиентами по всей России. Общаться можно в удобном мессенджере, а за ходом своего дела — следить на нашем сайте.
Предоплаты нет. Наши услуги оплачиваются после того, как деньги поступят на ваш счёт. До этого оплачивать нашу работу из своих средств не нужно.
и скажем,
- 1Проверим скидку и ставку
- 2Оплата после возврата денег
- 3Дистанционно по всей России


Подробнее о нас, наших результатах и отзывы клиентов
«Знакомый юрист»
– а не просто оказываем услуги
Помогаем вернуть деньги за навязанные услуги по автокредиту – без предоплаты, с гарантией в договоре и по всей России
Кто будет заниматься
вашим вопросом
Познакомьтесь с нашей командой
-

Хусаенов Айрат
Основатель и директор
В 2020 году основал компанию «Знакомый Юрист». Отвечает за организацию её работы, подбор команды и развитие рабочих процессов. -
Олег Сальников
Управляющий партнёр
Помогает разбирать сложные юридические вопросы. Проводит правовую оценку материалов по возврату допуслуг и страховок, оформленных при кредитовании.Казанский (Приволжский) федеральный университет
Бакалавриат
Гражданское право и процесс
Год окончания — 2020 год
Магистратура
Правовое сопровождение бизнеса
Год окончания — 2022 год -
Айгуль Гараева
Ведущий юрист
Координирует работу юридического отдела и помогает команде вырабатывать подходы к ведению дел.Российский государственный университет правосудия имени В. М. Лебедева, Казанский филиал
Бакалавриат
Юриспруденция
Год окончания — 2021 год
Магистратура
Юрист в сфере гражданско-правовых отношений
Год окончания — 2023 год -
Дарья Кургузова
Заместитель ведущего юриста
Поддерживает связь с клиентами на разных этапах работы. Объясняет, что происходит по делу, и помогает разобраться в возникающих вопросах.Башкирский государственный университет
Бакалавриат
Юриспруденция
Год окончания — 2022 год
Казанский (Приволжский) федеральный университет
Магистратура
Юриспруденция
Год окончания — 2024 год -
Владислав Шовкопляс
Юрист
Сопровождает судебные дела — от подготовки иска до исполнения решения суда.Российский государственный университет правосудия, Москва
Бакалавриат
Юриспруденция
Год окончания — 2023 год -
Диана Ахмадиева
Юрист
Представляет интересы клиентов в суде, в том числе в спорах с государственными органами.Государственный университет морского и речного флота имени адмирала С. О. Макарова
Бакалавриат
Юриспруденция
Год окончания — 2023 год
Магистратура
Юриспруденция
Год окончания — 2026 год -
Ксения Козина
Юрист
Разбирает документы по делу и ищет несоответствия, которые могут иметь значение в споре. Использует найденные детали при подготовке правовых аргументов.Российский государственный университет правосудия, Казанский филиал
Среднее профессиональное образование
Квалификация — специалист по судебному администрированию
Год окончания — 2023 год
Специалитет
Судебная и прокурорская деятельность
Планируемый год окончания — 2027 год -
Анна Сенченко
Юрист
Помогает клиентам урегулировать спор через мировое соглашение, когда это возможно.Поволжский институт управления имени П. А. Столыпина РАНХиГС
Бакалавриат
Юриспруденция
Год окончания — 2024 год
Российский государственный университет правосудия имени В. М. Лебедева, Казанский филиал
Магистратура
Юриспруденция
Год окончания — 2026 год -
Дарья Захарова
Юрист по банкротству
Сопровождает процедуру банкротства: собирает и подаёт документы, участвует в судебных заседаниях и ведёт дело на всех этапах.Казанский (Приволжский) федеральный университет
Бакалавриат
Юриспруденция
Год окончания — 2026 год -
Аделя Хаматгалева
Юрист первичной консультации
Знакомство с компанией часто начинается с разговора с Аделей. Она проводит первичную консультацию, помогает разобраться в вашей ситуации и объясняет порядок дальнейших действий. -
Станислав Малов
Юрист первичной консультации
Проводит первичные консультации по телефону и в переписке. Разбирает ситуацию клиента и отвечает на вопросы о дальнейших действиях.Российский государственный университет правосудия, Казанский филиал
Бакалавриат
Гражданско-правовой профиль
Год окончания — 2022 год
по всей стране
ведение своего дела

Помогаем вернуть деньги